Industria · Sistema VEFS™
En su Planta Industrial, la pérdida en USD
que su Dashboard no calcula
Es dinero que se pierde en silencio, día tras día
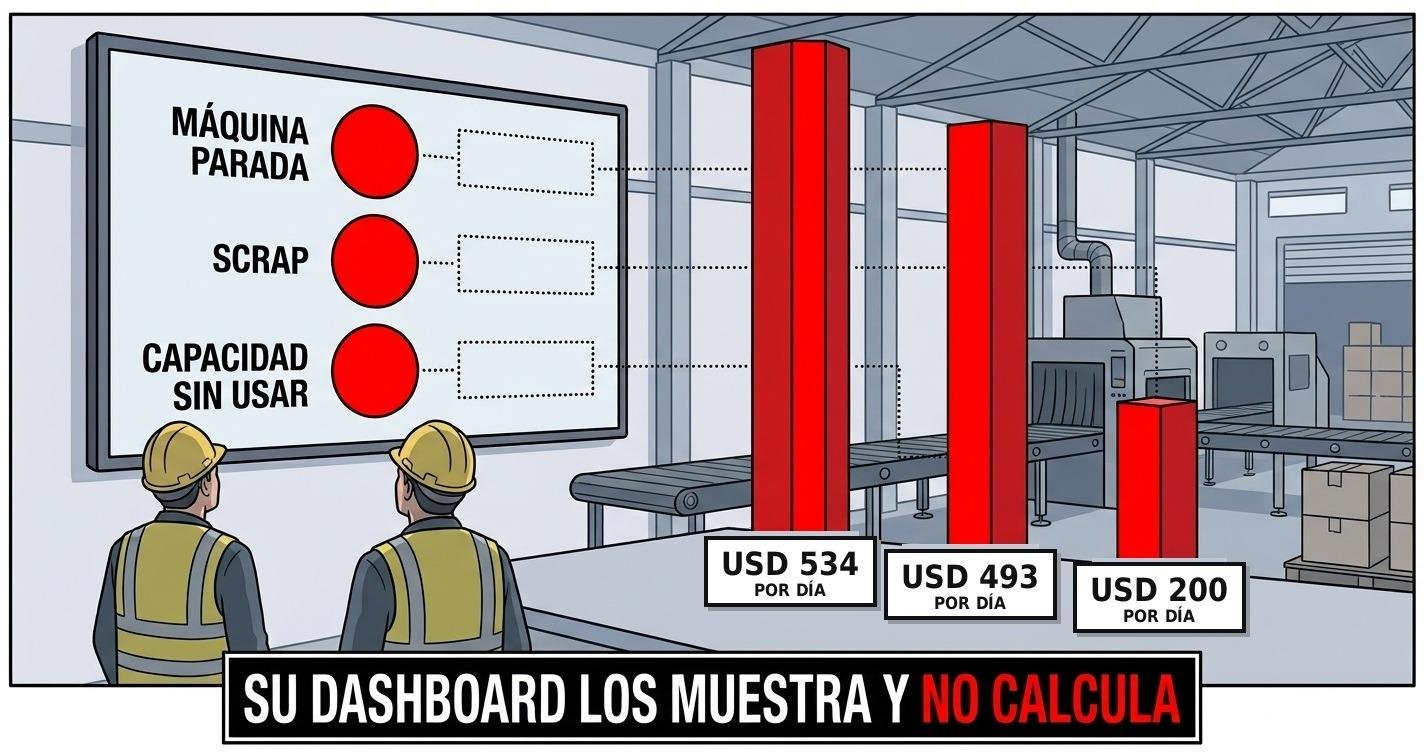
¿Cuánto cuesta por hora cada indicador que tengo en rojo en mi industria?
El reporte del mes dice: disponibilidad de línea, 91 %.
Alguien comenta que estuvo bien el mes. Nadie pregunta cuánto costaron las horas que faltan.
Ese 9 % que falta son 1,8 horas por día en que la línea no produjo. Y esas horas tienen un precio, todos los días, desde que el indicador entró en rojo.
El dashboard muestra el 9 % en color rojo. No muestra el acumulado ni el costo por hora.
Y esa diferencia decide si el director actúa o espera.
Y no es la única. En esa planta hay tres indicadores en rojo que, sumados, se llevan el 98 % del resultado operativo del año.
Los tres están en el tablero. Ninguno tiene una cifra al lado.
Esas 1,8 horas diarias son USD 534 por día de pérdida silenciosa de capital.
Y si la línea lleva 94 días así, el acumulado ya es de USD 50.176 de pérdida.
Una máquina parada hoy no se recupera mañana produciendo el doble. Las horas de línea que no se usaron ayer no vuelven.
La capacidad no se acumula. Cada día que pasa se pierde para siempre.
Se encuentra en tres lugares que tiene toda planta:
1 · Las horas en que la línea no produjo.
2 · Las unidades que se descartaron de más.
3 · La capacidad que quedó sin usar habiendo pedidos.
Los tres están medidos. Ninguno está valuado.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 90010 preguntas respondidas, con la cuenta hecha Toque para ver el índice
- ¿Por qué un 91 % de disponibilidad no genera ninguna reacción?
- ¿Qué cambia cuando esas horas se convierten en costo por hora?
- ¿Por qué esta pérdida no está escondida?
- ¿Qué pierde cada uno?
- ¿Cuánto cuesta una hora de máquina parada?
- ¿Cómo consigo el costo por hora de mi línea?
- ¿Cuánto se pierde por la capacidad que no se usó?
- ¿Qué cuesta el scrap que ya está presupuestado?
- ¿Cuánto suman los indicadores de una misma planta?
- ¿Desde cuándo está en rojo?
- Qué hacer el lunes
1 · Tome los últimos tres reportes de gestión, los que ya tiene.
2 · Marque los indicadores que están en rojo en los tres.
Esos llevan por lo menos noventa días costando. Y son los únicos de los que usted puede afirmar, sin preguntarle a nadie, que vienen costando hace tiempo.
¿Por qué un 91 % de disponibilidad no genera ninguna reacción?
Porque un porcentaje no tiene tamaño.
Un 3 % puede ser mucho o puede ser nada, y el que lo escucha no tiene forma de saberlo en ese momento.
Se informa el número, alguien explica por qué pasó, y el tema se cierra con un «lo seguimos la semana que viene».
No porque a nadie le importe. Porque nada en ese dato obliga a decidir hoy.
Y la semana siguiente pasa lo mismo
El indicador sigue en rojo, nadie tiene un dato nuevo, y el tema se vuelve a postergar.
Así se llega a los 94 días del ejemplo, sin que nadie haya tomado una mala decisión. Simplemente no se tomó ninguna.
Y la pregunta que conviene hacerse
La escena de arriba muestra un reporte. Pero esa línea lleva 94 días así.
¿Cuántas veces dijimos «lo vemos la semana que viene» sobre el mismo indicador?
Trece veces por USD 3.738 cada una.
La pérdida no está escondida. Está en rojo, en la pantalla, y todos la ven.
Lo que no está es el precio: cuánto cuesta por hora que siga así, y cuánto se acumuló desde que empezó.
Y sin precio, un indicador en rojo produce una explicación. Con precio, produce una decisión.
¿Qué cambia cuando esas horas se convierten en costo por hora?
Volvamos a la misma reunión, con el mismo indicador y el mismo director.
Lo único que cambia es lo que dice el informe.
La línea pierde 1,8 horas por día.
Eso son USD 194.832 al año de pérdida silenciosa de capital.
Equivalente a USD 534 por día de pérdida.
USD 22 por hora.
Y lleva 94 días así, con una pérdida acumulada de USD 50.176.
Si quiere hacer esta cuenta con los números de su planta, el simulador del costo de la demora es abierto y no pide registro.
No es una estimación suelta. La suma de todos los indicadores en rojo se compara contra la caída real del resultado del período, que está en su estado de resultados.
Si las dos cifras no cierran, hay un error en algún cálculo. Y se corrige antes de presentarlo.
«Ya mismo tenemos que ocuparnos. No es sostenible perder este dinero.»
Seis datos de entrada y dos resultados. La cuenta entra en una planilla de ocho filas y no hace falta un sistema.
Lo que no entra en ninguna planilla es saber qué número va en el volumen y en el precio. Y eso cambia con cada indicador.
En una línea de producción, el precio es el costo de la hora. En el scrap es el costo unitario. En la capacidad sin usar, lo que deja cada unidad. Y en la mitad de los indicadores no es ninguno de los tres.
¿Reaccionaría igual ante el primer informe que ante el segundo?
Es la misma persona, el mismo indicador y el mismo mes.
Lo único distinto es que el segundo informe tiene la cuenta hecha.
Un porcentaje se compara con otro porcentaje, y eso lo hace un especialista.
Un monto en dólares se compara con el resultado del año, y eso lo hace cualquiera.
Los 37.085 acumulados son el 8 % del resultado operativo de esa planta. Eso no necesita explicación.
¿Por qué esta pérdida no está escondida?
Casi todo lo que se escribe sobre pérdidas en una empresa parte de la misma idea: que están ocultas y hay que salir a buscarlas.
Es lo mismo que pasa con cualquier indicador de gestión en rojo: el tablero lo señala y nadie lo valora.
Facturas duplicadas. Suscripciones que nadie canceló. Merma de inventario. Gastos recurrentes que se contrataron una vez y siguieron.
Pero comparten una característica: hay que auditar para encontrarlas.
Nadie sabe que están hasta que alguien las busca.
La de este artículo es distinta
No hay que auditar nada. El número ya está en pantalla, en rojo.
El director lo vio. El gerente lo reportó. Está en el acta de la última reunión.
Lo que falta no es encontrar el problema. Es calcular lo que ese problema cuesta.
Por qué esa diferencia importa
| Si la pérdida está… | Lo que hace falta es… | Y lleva… |
|---|---|---|
| Escondida | Una auditoría, revisar cuentas, cruzar proveedores | Semanas y gente |
| En rojo en el tablero | Una cuenta sobre datos que ya están | Veinte minutos |
La segunda es mucho más barata de resolver. Y es la que nadie hace.
Cuando algo está escondido, encontrarlo se siente como un logro.
Cuando algo está a la vista en rojo, calcular su precio se siente como una formalidad. Y por eso no se hace.
¿Qué pierde cada uno?
No pierden todos lo mismo, y las tres pérdidas son de naturaleza distinta.
La planta pierde resultado, y pierde la capacidad de priorizar: con varios indicadores en rojo y sin el costo de cada uno, se atiende el que hace más ruido.
El Director pierde la posibilidad de preguntar, porque sin cifras la única pregunta es por qué está en rojo. Y esa se contesta con explicaciones y termina sin decisión.
Quien informa pierde que le crean, y pierde el presupuesto. Un área que dice «hay que mejorar la disponibilidad» compite con una justificación sin números.
Un porcentaje no obliga a nadie a hacer nada.
El desarrollo completo de las tres, con lo que pasa cuando el problema se vuelve real, está en qué pierde una organización que no calcula el costo de sus KPIs en rojo.
¿Cuánto cuesta una hora de máquina parada?
Este es el caso más conocido de una planta, y también el que peor se mide.
Casi todas las plantas registran las paradas. Muy pocas las tienen convertidas a dinero.
Un caso con números
1,8 horas de parada no programada por día, sobre 22 días de producción al mes.
Y lo que cuesta tener esa línea funcionando durante una hora, con la mano de obra, la energía y la parte de los gastos fijos que esa línea tiene que cubrir: USD 410.
Con esos tres datos, el resultado es:
POR QUÉ 534 Y NO 738 · los USD 410 son el precio de
una hora de línea. Los USD 534 son lo que cuesta un día con el
indicador en rojo, y salen de repartir el total del año entre los
365 días del calendario, no entre los 264 de producción.
Se usa el día calendario porque el acumulado se cuenta así: si el
indicador entró en rojo el 3 de mayo, hasta hoy pasaron días de
calendario, no turnos.
Sobre un resultado operativo de USD 456.000, esa sola línea se lleva el 43 % del año.
Y en el tablero aparece como «disponibilidad: 91 %», que suena bastante bien.
Por qué el 91 % suena bien y no lo es
Un 91 % de disponibilidad parece razonable. Es el complemento de 1,8 horas sobre un turno, y visto así nadie se alarma.
Convertido a dinero, ese mismo 91 % dice otra cosa: que casi la mitad del resultado del año se va en las horas que la línea no produjo.
El costo por hora de la línea.
Está en el sistema de costos, pero casi nunca está al lado del indicador de paradas.
Y sin ese dato, las horas de parada son horas. Con ese dato, son dólares.
¿Cómo consigo el costo por hora de mi línea?
Este es el obstáculo real. El dato existe, pero no está en su área: está en costos.
«¿Cuánto nos cuesta una hora de la línea 3 funcionando, con mano de obra, energía y la parte de gastos fijos que le corresponde?»
No hace falta explicar para qué. Es un dato que el área de costos calcula para presupuestar.
Y si no se lo dan, o tarda
Se puede estimar, y la estimación resiste. Con dos datos que usted sí tiene:
| Lo que se toma | De dónde sale |
|---|---|
| El costo total de producción del año | Del estado de resultados, que usted recibe |
| Las horas que la planta produjo ese año | De su propio reporte de producción |
No se dice «el costo por hora es 410».
Se dice: «estimamos el costo por hora en unos 410, a partir del costo de producción del año sobre las horas producidas. Si costos tiene un número más preciso, lo reemplazamos».
Declarar que es una estimación no debilita el número: lo vuelve discutible, que es lo que hace falta.
¿Cuánto se pierde por la capacidad que no se usó?
Este es el más difícil de ver de los tres industriales, porque no se pierde nada: simplemente no se gana.
Un caso con números
Su meta de eficiencia es del 85 %. Está en 81,2 %.
Esos 3,8 puntos que faltan son 23.560 unidades que no se produjeron.
Y con lo que deja cada unidad, que son USD 3,10:
POR QUÉ EL MARGEN DE CONTRIBUCIÓN Y NO EL PRECIO · las unidades que no se produjeron tampoco consumieron materia prima. Contar el precio de venta completo inflaría el número, y un auditor lo detecta enseguida. Lo que deja cada unidad es lo que realmente se dejó de ganar.
Este cálculo solo vale si hay demanda para esas unidades.
Si la planta produce al 81 % porque no hay pedidos, esa capacidad sin usar no es una pérdida: es una decisión comercial.
La cuenta se hace cuando hay pedidos que no se pudieron atender, o cuando hubo que mandar a hacer afuera.
Decir eso suma más de lo que resta. Un número que viene con su condición declarada es mucho más difícil de objetar que uno que se presenta como universal.
¿Qué cuesta el scrap que ya está presupuestado?
Este es el que más sorprende, porque el scrap sí está en el balance. Está contabilizado, tiene su cuenta y todo el mundo lo ve.
Y aun así, casi nadie sabe cuánto cuesta el exceso.
La diferencia entre el scrap y el exceso de scrap
Tiene un scrap presupuestado del 2,0 %. Es normal, está previsto y forma parte del costo del producto.
Y está produciendo un scrap real del 2,7 %.
Esos 0,7 puntos de más son 4.284 unidades al año que se descartaron de más. Con un costo unitario de USD 42:
El scrap del 2,0 % no es una pérdida: es un costo previsto, que está en el precio del producto.
El exceso de 0,7 puntos sí lo es. Y no tiene cuenta propia en ningún lado: está adentro del mismo renglón que el presupuestado.
Por qué nadie lo separa
Porque el sistema contable no distingue entre el scrap que se esperaba y el que se pasó. Registra el total.
Y el reporte de producción informa el porcentaje, que es 2,7 % y no alarma a nadie.
La diferencia entre el scrap presupuestado y el real, convertida a dinero.
No está en el balance, no está en el reporte de producción y no está en el tablero.
Y son USD 493 por día.
¿Cuánto suman los indicadores de una misma planta?
Cada uno por separado se puede discutir. Juntos dicen otra cosa.
Estos son los tres de la planta del ejemplo. Los dos casos de empresa pertenecen a otra organización, y no se suman con éstos.
| Indicador | Al año | Por día | % del resultado |
|---|---|---|---|
| Máquina parada | 194.832 | 534 | 42,7 % |
| Exceso de scrap | 179.928 | 493 | 39,5 % |
| Capacidad sin usar | 73.036 | 200 | 16,0 % |
| Total | 447.796 | 1.227 | 98 % |
Tres indicadores en rojo se llevan el 98 % del resultado operativo del año.
Y los tres están en el tablero, en rojo, desde hace meses.
Y una advertencia que hay que hacer antes de sumar
Acá hay una trampa, y conviene desactivarla.
Si su tablero también tiene el margen en rojo, ese número ya contiene el efecto de la máquina parada, del scrap y de la capacidad sin usar.
Sumarlos sería contar el mismo dinero dos veces. Y es el error que un auditor detecta primero.
El margen es el resultado de las tres erosiones. Por eso no se suma: se usa para verificar que la suma de los tres tenga sentido.
Y esa verificación es la que da confianza
Si la suma de los tres diera el doble de la caída del margen, habría un error en alguno de los cálculos.
Antes de sumar, revisar si algún indicador de la lista está adentro de otro.
Y si lo está, sacarlo de la suma y usarlo para comprobar el total.
¿Desde cuándo está en rojo?
De todos los datos que hacen falta, hay uno que no se puede estimar.
Cuánto cuesta por día se puede aproximar con datos del negocio. Cuántos días lleva, no: hay que saberlo.
El acumulado es el producto del costo por día por la cantidad de días.
Sin la fecha hay un costo diario, que suena a poco. Con la fecha hay un acumulado, que es lo que mueve a un director.
Dónde sale la fecha
De la serie histórica del propio indicador: el cierre en que cruzó la meta.
| Se busca en… | Y se anota… |
|---|---|
| El reporte mensual de los últimos doce cierres | El primer mes en que el indicador quedó fuera de meta |
| Y se confirma que no volvió desde entonces | Si volvió y se fue otra vez, se cuenta desde la última |
Tomar el mes en que alguien lo notó, en lugar del mes en que cruzó la meta.
Entre uno y otro suele haber dos o tres cierres. Y esos meses también costaron.
Y si el indicador se empezó a medir hace poco
Se dice. «Este indicador tiene tres cierres de historia y no alcanza para determinar desde cuándo está fuera de meta» es una respuesta correcta.
Lo que no es correcto es poner una fecha estimada. Un acumulado calculado sobre una fecha inventada se cae en la primera revisión.
Qué hacer el lunes
Acá hay dos trabajos: uno es pedir y el otro es hacer.
SI EN SU PLANTA ESAS DOS FIGURAS SON LA MISMA PERSONA · en una empresa chica, quien decide también calcula. Las dos listas son suyas, y conviene hacerlas en ese orden.
Si usted decide: qué PEDIR
1 · De los indicadores en rojo, ¿cuál nos cuesta más por día?
2 · ¿Desde qué día está así cada uno?
3 · ¿Cuánto llevamos acumulado desde entonces?
Si le contestan con cifras, la conversión ya existe y usted acaba de incorporar un control a la reunión.
Si le contestan con porcentajes, le contestaron el estado, no el costo.
Y si le contestan «habría que calcularlo», nadie sabe cuál de todos cuesta más. Y se están atendiendo por orden de ruido.
Y qué contestar si le dicen que no se puede
| Si le dicen… | Usted puede contestar… |
|---|---|
| «No tenemos el costo por hora de la línea» | Está en el sistema de costos. Lo que falta es ponerlo al lado del indicador de paradas |
| «El scrap ya está contabilizado» | El total sí. El exceso sobre lo presupuestado, no: está adentro del mismo renglón |
| «Lleva mucho tiempo» | No hace falta con todos: alcanza con el que está en rojo hace más tiempo |
«Los números van a quedar feos.»
Puede ser. Y esa es exactamente la razón por la que hay que calcularlos: si quedan feos, es porque ya estaban feos y nadie los veía.
Si usted calcula: qué HACER
El que está fuera de meta hace más tiempo.
Un solo indicador con su costo por día y su fecha cambia el tono de la reunión entera.
El monto se puede aproximar. La fecha, no.
Y sin fecha no hay acumulado, que es el número que decide.
Costo por día y desde cuándo, al lado del semáforo, no en lugar de él.
Es un cambio de formato, no de sistema.
Y así se ve el informe con esas dos columnas
| Indicador | Estado | Costo por día | Desde |
|---|---|---|---|
| Disponibilidad de línea | ROJO | 534 | 3 de mayo |
| Scrap | ROJO | 493 | 19 de abril |
| Clima interno | ROJO | sin cifra | no aplica |
Y la tercera fila hace un trabajo aparte: muestra que el método sabe decir que no sabe. Hay indicadores que están en rojo y no tienen costo asignable, y ponerles una cifra sería inventar.
Y qué pedir cuando llegue con el número
Acá hay una trampa. Si usted presenta que las paradas cuestan USD 534 por día y no lleva una propuesta, el número se le vuelve en contra.
La respuesta va a ser: «y entonces, ¿qué hacemos?».
1 · Nada, todavía. Pedir que el próximo reporte traiga ese indicador con su costo por día, para ver la serie antes de decidir. Es el pedido más fácil de aprobar y el que instala el dato.
2 · Las causas. Pedir que se abran esas 1,8 horas por motivo: cuánto es cambio de formato, cuánto es falla, cuánto es falta de material. Sin costo, ese desglose es un dato más. Con costo, ordena las prioridades solo.
3 · La inversión. Si ya sabe qué lo resuelve, pedirlo con la comparación hecha: lo que cuesta el arreglo contra lo que cuesta seguir así.
Un repuesto de USD 12.000 se paga solo en 23 días si evita esas 1,8 horas.
Sin el costo por día, ese repuesto es un gasto. Con el costo por día, es una decisión de 23 días.
Qué NO hacer
Ponerle una cifra a todos los indicadores, incluidos los que no la tienen.
Basta que alguien detecte uno inventado para que los otros once dejen de valer.
Y una razón de calendario
Mientras el ejercicio está abierto, el número sirve para decidir.
Después del cierre, el mismo número solo sirve para explicar.
Y si en su planta hay varios indicadores fuera de meta a la vez, el criterio para elegir por cuál empezar está en cómo priorizar los KPIs en rojo.
+200 instituciones y empresas · 7 países · Formado en Balanced Scorecard con el Dr. Robert Kaplan
Preguntas frecuentes
El cierre
El tablero informa qué está mal.
El costo informa cuánto cuesta que siga así.
La pérdida no está escondida. Está en rojo, en la pantalla, y todos la ven.
Lo que no está es el precio.
No hace falta una auditoría, ni un sistema nuevo, ni cambiar el tablero.
Hacen falta dos columnas más: cuánto cuesta por día, y desde cuándo.
Y una última cosa
Si el material de este artículo le sirvió, el que explica qué se pierde además del dinero está desarrollado aparte:
Qué pierde una organización que no calcula el costo de sus KPIs en rojo · qué pierde la empresa, qué pierde quien decide y qué pierde quien informa.
El programa de ocho encuentros · donde se enseña a hacer la cuenta sobre sus propios indicadores, paso a paso.
El Manual Práctico de Costos de KPIs en Rojo para Industrias · este artículo desarrolla tres casos. El manual trae treinta y tres indicadores de planta resueltos, cada uno con su cuenta completa. Se pide por el mismo WhatsApp.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 900