Gestión · Tablero de control · Sistema VEFS™
Qué pierde una organización
que no calcula el costo de sus KPIs en rojo
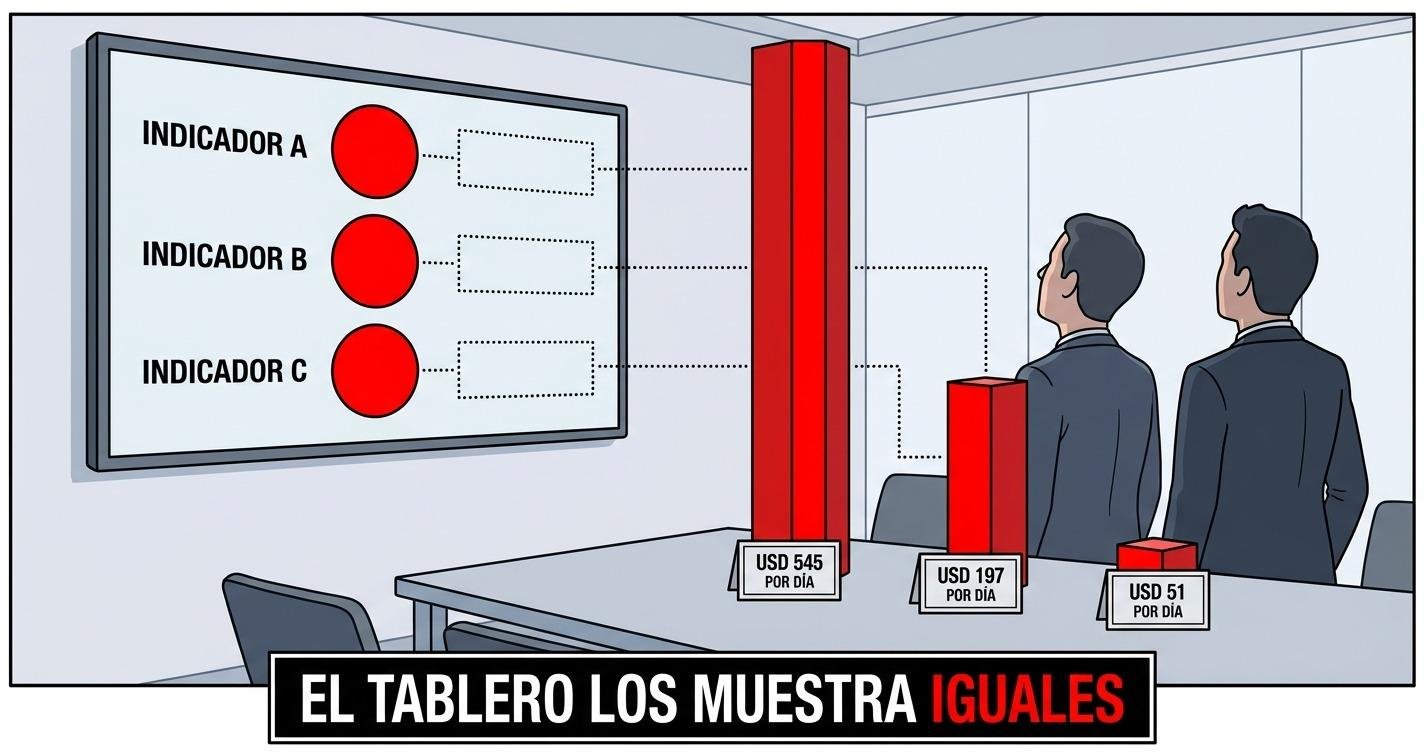
¿Cuál de todos mis indicadores en rojo me está costando más?
De doce indicadores en rojo, uno costaba USD 545 por día y otro USD 51.
Diez veces de diferencia. Y en el tablero se veían iguales.
El costo de un KPI en rojo es cuánto pierde una organización por cada día que ese indicador permanece fuera de meta.
No aparece en el balance como pérdida: aparece como margen que no se generó, como provisión que llega junta al final, y como dinero que no se ganó.
Un semáforo sin costo informa la desviación, pero no permite decidir.
Un indicador no es un programa ni una pantalla. Es cualquier número que usted mira para saber cómo viene.
Si mira tres números en una planilla y uno viene mal desde hace meses, eso es un indicador en rojo. Solo que no lo llamaba así.
SOBRE LOS EJEMPLOS · alternan entre una cooperativa de
ahorro y crédito y una planta industrial, porque el mecanismo es el
mismo. Lo que cambia es el nombre del indicador, no la cuenta.
Y usan números de organizaciones medianas: en una empresa de treinta
personas la cuenta es idéntica y los montos son proporcionales.
La suma de sus indicadores fuera de meta consumía el 131 % de lo que esa organización había aceptado perder.
Ya se había pasado del límite que ella misma se puso. Y nadie lo sabía, porque esa suma no se hace en ninguna parte.
Cada indicador tiene un momento en que se corrige barato y otro en que solo se puede absorber.
La mora se cobra con una llamada en el tramo de 1 a 30 días. Después hay que provisionar. El desvío de una línea se ajusta en el turno. Después hay que reprocesar el lote.
Y esa ventana no avisa que se está cerrando. Sin el cálculo, nadie sabe que hay un reloj.
El número aparece igual, en el resultado del ejercicio.
Sólo que ahí ya no sirve para decidir: sirve para explicar.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 9008 preguntas respondidas, con la cuenta hecha Toque para ver el índice
- ¿Por qué el costo no aparece en el balance?
- ¿Cómo priorizo si tengo varios en rojo a la vez?
- ¿Cómo se dice el número para que no se caiga?
- ¿Qué es la ventana de corrección y por qué se cierra?
- ¿Qué debería contener el informe y hoy no contiene?
- ¿Cuáles NO cuestan nada aunque estén en rojo?
- ¿Por qué un semáforo no da una alerta temprana?
- ¿Quién pierde qué?
- Qué hacer el lunes · desdoblado en Director y Gerente
1 · Tome los últimos tres informes de gestión, los que ya tiene en su carpeta.
2 · Marque los indicadores que están en rojo en los tres.
Esos llevan por lo menos tres meses así. Y son los únicos de los que usted puede afirmar, sin preguntarle a nadie, que están costando desde hace tiempo.
No dice cuánto cuestan. Dice cuáles vienen costando hace más tiempo.
Y ese es el orden por el que conviene empezar a preguntar.
1 · ¿Su informe muestra, al lado de cada indicador en rojo, cuánto cuesta?
2 · ¿Alguien puede decirle desde qué día cada uno está así?
3 · ¿La última decisión sobre un indicador en rojo quedó en el acta, con responsable y fecha?
Si contestó que no a las tres, su organización está en la situación que este artículo describe. Y no es la excepción.
¿Por qué el costo no aparece en el balance?
Porque no es un gasto. Nadie firma un cheque por tener un indicador fuera de meta.
Y ahí está el problema: lo que no se paga con un cheque, no tiene renglón.
Dónde sí se ve
| Aparece como… | Y se confunde con… |
|---|---|
| Margen que no se generó | Un mes flojo, o el mercado |
| Provisión que llega junta | Un ajuste contable de fin de ejercicio |
| Dinero que no se ganó | Nada. Ese no se confunde: directamente no se ve |
El dinero salió igual.
Pero como no tiene nombre propio en ningún estado contable, nadie lo discute en la reunión.
El costo de un indicador en rojo no aparece en el balance porque no es un gasto: es un resultado que no se produjo.
Por eso el tablero lo señala y nadie lo discute.
Lo que se pierde no es solo dinero. Es la posibilidad de priorizar, la ventana en que la corrección era barata, y el registro de que alguien decidió.
¿Cómo priorizo si tengo varios en rojo a la vez?
Esta es la situación real. Casi nadie tiene un indicador en rojo: tiene cinco, ocho o doce.
Y el tablero los muestra a todos del mismo color.
Se atiende el que más ruido hace, o el que tiene un responsable más insistente.
No el que más cuesta.
Un ejemplo con números reales
De un ejercicio con doce indicadores en rojo, estos son tres:
| Indicador | Costo por día | En el tablero se ve… |
|---|---|---|
| Eficiencia operativa | USD 545 | ROJO |
| Días de cobranza | USD 197 | ROJO |
| Rotación de personal | USD 51 | ROJO |
El primero cuesta más de diez veces lo que el tercero.
Y el tablero los muestra iguales: los tres en rojo.
Y el mismo problema en una empresa de doce personas
Los números de arriba son de organizaciones medianas. Acá va el mismo cálculo en una escala mucho más chica, para que se vea que no cambia nada.
Cobra a 52 días cuando su objetivo es cobrar a 30.
Son 22 días de más, que equivalen a USD 33.000 inmovilizados todo el tiempo.
Y con un costo del dinero del 18 % anual, esos 22 días valen:
Sobre un resultado anual de USD 90.000, eso es el 7 % del año.
Y es un solo indicador, de una empresa que no tiene tablero ni sistema: el dueño mira la planilla de cobranzas los viernes.
El mismo problema en una planta industrial, con números
Los números de arriba son de una cooperativa. Pero la situación es idéntica en una fábrica, y conviene verlo porque el mecanismo no cambia.
Meta de eficiencia del equipo: 92 %. Resultado del último trimestre: 85,8 %.
En el tablero aparece en rojo, al lado de otros cinco indicadores que también están en rojo.
Sobre una producción teórica de 48.000 unidades por mes, esa brecha de 6,2 puntos son casi tres mil unidades que no se produjeron.
Y con un margen de contribución de USD 14,80 por unidad, el resultado es:
Sobre un resultado proyectado de USD 1.150.000, ese solo indicador se lleva el 46 % del año.
Y en el tablero se ve igual que los otros cinco.
NOTA · el ejemplo usa el margen de contribución, no el precio de venta. Las unidades que no se produjeron tampoco consumieron materia prima, así que contar el precio completo inflaría el número.
Lo que se pierde no es el dinero: es el orden
Una organización tiene una cantidad limitada de atención gerencial y de presupuesto.
Sin el costo de cada uno, esa atención se reparte mal. Y el que más cuesta puede quedar tercero en la lista.
Y qué pasa cuando se suman todos
El mismo cálculo, repetido sobre los indicadores fuera de meta, da algo que casi ninguna organización tiene: cuánto se lleva el conjunto.
| Indicador | Costo anual | % del resultado |
|---|---|---|
| Primero | 14.280 | 7,1 % |
| Segundo | 48.750 | 24,4 % |
| Tercero | 198.950 | 99,5 % |
| Total | 261.980 | 131 % |
«Consumido: 131 % del resultado» se puede discutir, aprobar, rechazar y dejar registrado.
«Tres indicadores en rojo» no.
Y si su organización tiene escrito cuánto está dispuesta a perder en el año, esa suma se compara directamente contra ese límite. El marco completo está en el apetito de riesgo cuantificado.
Y la pregunta que nadie hace
Si los indicadores en rojo se ven todos iguales desde hace años, entonces durante todo ese tiempo se estuvo trabajando sobre el que hacía más ruido.
¿Cuánto tiempo lleva mi organización atendiendo el indicador equivocado?
Y esa pérdida no es de dinero. Es de tiempo de gestión: horas de reunión, planes de acción y presupuesto que fueron al lugar que sonaba más fuerte.
El dinero que se perdió se puede dejar de perder mañana.
Los trimestres que se dedicaron al indicador equivocado, no.
Y en una empresa chica, eso es lo más caro de todo
En una organización grande, el tiempo mal invertido se reparte entre varias áreas.
En una empresa de diez o veinte personas, el que decide es uno solo. Y su tiempo no se reparte: se gasta.
Si el dueño pasa tres meses atendiendo un problema que cuesta USD 16 por día mientras otro le cuesta USD 545, lo que perdió no es plata.
Son sus horas. Y en una empresa chica, esas horas son el recurso más escaso que hay.
Por eso la pregunta de por cuál empezar no es una cuestión de método: en una empresa chica, es la decisión más cara del año.
El criterio completo para ordenarlos está en cómo priorizar los KPIs en rojo.
¿Cómo se dice el número para que no se caiga?
Hay una manera de decirlo que resiste la primera pregunta, y otra que no. La diferencia son dos palabras.
No se dice «perdimos 3.599 dólares».
Se dice: «hay 204.000 dólares en juego, y sostenerlos mientras no decidimos cuesta 39 dólares por día. Llevamos 3.599 acumulados desde abril».
Por qué la primera se cae
Si usted lleva un número y lo llama pérdida, la pregunta inmediata va a ser dónde está registrada.
Y no la va a poder contestar, porque todavía no es una pérdida.
Son tres cosas distintas, y conviene no mezclarlas:
Lo que está en juego: el dinero comprometido mientras el indicador sigue fuera de meta. Todavía no se perdió.
El costo de la demora: lo que cuesta sostener eso mientras nadie decide. Ese sí corre todos los días.
La pérdida: la parte que efectivamente no se va a recuperar. Todavía no se sabe cuál es.
Y el estándar internacional usa esa misma distinción
Cuando el Comité de Basilea explicó por qué cambió el modelo contable de provisiones, describió el problema con tres palabras:
El cambio corrige «la debilidad identificada durante la crisis financiera: que el reconocimiento de las pérdidas crediticias fue DEMASIADO POCO Y DEMASIADO TARDE».
Esa frase describe exactamente lo que pasa cuando se espera a que la pérdida sea pérdida para reconocerla.
¿Qué es la ventana de corrección y por qué se cierra?
Este es el costo que menos se menciona y el que más duele después.
Uno en que el problema se corrige barato.
Y otro en que ya solo se puede absorber.
Tres ejemplos de sectores distintos
| Indicador | Se corrige barato… | Y después… |
|---|---|---|
| Mora temprana | Con una llamada, en el tramo de 1 a 30 días | Hay que provisionar |
| Calce de plazos | Cambiando el plazo de lo que se capta hoy | Hay que refinanciar al precio que haya ese día |
| Desvío de producción | Ajustando el proceso en el turno | Hay que reprocesar o descartar el lote |
No se anuncia. No hay una alarma que avise que se está cerrando.
Sin el cálculo, nadie sabe que hay un reloj.
Y ahí está la pérdida que no se registra en ningún lado
La diferencia entre corregir barato y absorber caro es dinero real.
Pero como la corrección barata nunca ocurrió, esa diferencia no tiene comprobante. Nadie la puede mostrar.
Es calcular el costo por día mientras la ventana sigue abierta.
Después ya no hay nada que comparar: solo queda el monto que se absorbió.
¿Qué debería contener el informe y hoy no contiene?
Acá la respuesta no es una opinión de gestión. Está escrita en el estándar internacional de informes de riesgo.
«Los supervisores esperan que los informes de gestión de riesgos dirigidos al consejo de administración y la alta dirección ofrezcan una evaluación prospectiva del riesgo y no se basen únicamente en datos presentes y pasados.»
«Los informes deben identificar concentraciones de riesgo que recién empiezan, proporcionar información en el contexto de los límites y grado de tolerancia al riesgo, y proponer recomendaciones de actuación cuando proceda.»
1 · Una mirada hacia adelante, no solo el estado actual.
2 · El dato puesto en el contexto del límite, no suelto.
3 · Una recomendación de actuación, no solo la señal.
Lo que cambia con una sola columna
No hace falta rehacer el tablero. Hace falta una columna más, al lado del semáforo.
| Indicador | Estado | Costo por día | Desde |
|---|---|---|---|
| Eficiencia operativa | ROJO | 545 | 12 de marzo |
| Calce de plazos | ROJO | 197 | 3 de junio |
| Clima laboral | ROJO | sin cifra | no aplica |
Priorizar: el primero cuesta casi tres veces el segundo.
Decidir: hay un monto sobre el que aprobar o rechazar.
Y registrar: el acta puede decir qué se resolvió y sobre qué número.
Y la tercera fila hace un trabajo aparte: muestra que el método sabe decir que no sabe.
Tres columnas en una hoja de cálculo:
1 · El nombre del número que usted mira.
2 · Desde qué mes viene mal.
3 · Cuánto cuesta por día.
Con tres renglones alcanza. Y es lo mismo que un tablero de cincuenta indicadores, pero ordenado por lo que importa.
Si quien decide habría decidido distinto con ese dato en la mano, entonces ese dato hacía falta.
Y no es una opinión de gestión: es el criterio que el estándar internacional usa para definir qué información se puede dejar afuera de un informe.
¿Cuáles NO cuestan nada aunque estén en rojo?
Acá hay algo que conviene decir temprano, porque es lo que separa un método serio de una venta.
Hay indicadores que están fuera de meta y no tienen costo económico.
Ponerles una cifra es inventar. Y basta un caso inventado para que el directorio deje de creer en todos los demás.
Los tres tipos que no llevan cifra
| Tipo | Ejemplo | Por qué no lleva cifra |
|---|---|---|
| El que ya está contado en otro | Mora de 1 a 30 y mora de 31 a 60, sumados los dos | Es el mismo dinero, contado dos veces |
| El que mide una actividad, no un resultado | Cantidad de visitas realizadas, horas de capacitación | No hay un valor expuesto detrás |
| El que no se puede pasar a dinero | Clima laboral, satisfacción interna | Importa, y no hay forma de pasarlo a dinero sin inventar |
Se reportan igual, en rojo y sin cifra.
Y se dice expresamente: «este indicador está fuera de meta y no tiene costo asignable».
Decirlo suma credibilidad. Inventarle un número la destruye.
Contar el mismo dinero dos veces es el error más frecuente
Y es el que un auditor detecta primero.
Si en la suma total figuran dos indicadores que miden el mismo dinero desde ángulos distintos, el total está inflado. Y con él, todo el análisis.
Antes de sumar, hay que revisar si algún indicador de la lista está adentro de otro.
¿Por qué un semáforo no da una alerta temprana?
Porque un semáforo avisa cuando ya se cruzó la raya.
Y una alerta temprana, por definición, tiene que avisar antes.
«Los bancos deben desarrollar capacidades de elaborar información prospectiva que proporcione alertas tempranas de posibles incumplimientos de límites de riesgo que puedan superar su tolerancia al riesgo.»
«Los supervisores esperan que los informes permitan a los bancos anticiparse a los problemas.»
La diferencia, con un ejemplo
| El tablero dice… | Y la alerta temprana diría… |
|---|---|
| «Está en verde» | «Está en verde, pero viene cayendo tres trimestres seguidos y al ritmo actual cruza la meta en dos» |
| «Pasó a rojo» | «Pasó a rojo hace 92 días y lleva 3.599 acumulados» |
La alerta temprana necesita dos datos que el semáforo no guarda: la tendencia y la fecha.
Un color es una foto. Y una foto no anticipa nada.
El dato que casi nadie tiene
De todos los datos que hacen falta, hay uno que no se puede estimar: desde qué día el indicador está fuera de meta.
Cuánto cuesta por día se puede aproximar con los datos del negocio. Cuántos días lleva, no: hay que saberlo.
De la serie histórica del propio indicador: el cierre en que cruzó la meta.
Ese dato existe en el sistema. Y casi ningún informe lo muestra.
¿Quién pierde qué?
No pierden todos lo mismo. Y conviene separarlo, porque las tres pérdidas son de naturaleza distinta.
En una organización chica las tres pueden recaer en la misma persona. Eso no las vuelve una sola: las vuelve tres pérdidas encimadas.
1 · La organización pierde capacidad de elegir
Resultado: margen que no se generó, provisiones que llegan juntas, ineficiencias que nadie corrigió.
Prioridad: se atiende el que hace ruido, no el que cuesta.
La ventana: el momento en que la corrección era barata pasa sin que nadie lo note.
Y el argumento para invertir: cuando se pide presupuesto, se compite contra otras áreas con una justificación sin números.
Sobre esa última: con el costo por día, el área deja de competir y demuestra.
2 · Quien decide pierde la posibilidad de preguntar
Sin el costo, la única pregunta disponible es por qué está en rojo.
Y esa pregunta se contesta con explicaciones, se lleva la reunión, y termina sin decisión.
Sin una valoración económica, el acta refleja que el tema FUE TRATADO.
No refleja que se entendió el tamaño, que se evaluaron alternativas y que se aprobó una respuesta proporcional.
Y cuando el problema aparece, la pregunta que sigue es siempre la misma: desde cuándo se sabía.
3 · Quien informa pierde la capacidad de que le crean
Presenta que el indicador subió, que se deterioró, que cayó. Y presenta porcentajes.
El directorio escucha, asiente y pasa al siguiente punto. No porque no entienda:
Un porcentaje no obliga a nadie a hacer nada.
Y la peor de las tres
Si el problema aparece y había sido informado en porcentajes, la conversación es una.
Si había sido informado en dólares por día, con fecha de inicio y acumulado, es otra.
| Si se informó… | La conversación después es… |
|---|---|
| En porcentajes | «Usted lo informó, y nadie entendió la gravedad» |
| En dólares por día, con fecha y acumulado | «Esto se informó, con número, en la reunión de tal fecha» |
Qué hacer el lunes
Acá hay dos trabajos distintos: uno es pedir y el otro es hacer.
SI EN SU ORGANIZACIÓN ESAS DOS FIGURAS SON LA MISMA PERSONA · en una empresa chica, quien decide también informa. Las dos listas son suyas, y conviene hacerlas en ese orden: primero preguntarse, después calcular.
Si usted decide: qué PEDIR
1 · De los indicadores que están en rojo, ¿cuál nos cuesta más por día?
2 · ¿Desde qué día está así cada uno?
3 · ¿Cuánto llevamos acumulado desde entonces?
Las tres se contestan con datos que la organización ya tiene. Y conviene saber esto antes de preguntar:
Si le contestan con cifras, la conversión ya existe y usted acaba de incorporar un control a la reunión.
Si le contestan con porcentajes, le contestaron el estado, no el costo.
Y si le contestan «habría que calcularlo», nadie sabe cuál de todos cuesta más. Y se están atendiendo por orden de ruido.
Y una cuarta, para dejar el tema cerrado: pedir que el informe traiga, al lado de cada indicador en rojo, el costo por día y la fecha desde la que está así.
Un indicador que no tiene cifra no se puede priorizar.
Y lo que no se puede priorizar, se atiende por intuición.
Y una pregunta que conviene contestarse antes
Si esto viene siendo así desde hace años, la pregunta que aparece sola es: ¿yo tengo alguna responsabilidad?
Hasta hoy, no. El informe que usted recibía nunca trajo ese dato. No se le puede reclamar a nadie que priorice con una herramienta que no tiene.
Desde hoy, sí. Porque ahora sabe que el cálculo existe y que los datos ya están en la organización.
Y qué contestar si le dicen que no se puede
| Si le dicen… | Usted puede contestar… |
|---|---|
| «No tenemos el sistema» | Es una planilla, no un sistema. Los datos están en el balance y en el reporte del mes |
| «Lleva mucho tiempo» | No hace falta con todos: alcanza con los tres que están fuera de meta hace más tiempo |
| «No se puede estimar esa fecha» | La fecha no se estima: sale de la serie histórica del propio indicador |
«Los números van a quedar feos.»
Puede ser. Y esa es exactamente la razón por la que hay que calcularlos: si quedan feos, es porque ya estaban feos y nadie los veía.
Si usted informa: qué HACER
Los tres que están fuera de meta hace más tiempo.
Con tres alcanza para que la reunión cambie.
El monto se puede aproximar. La fecha, no.
Y sin fecha no hay acumulado, que es el número que mueve a un directorio.
Costo por día y desde cuándo, al lado del semáforo, no en lugar de él.
Es un cambio de formato, no de sistema.
Qué NO hacer
Ponerle una cifra a todos los indicadores, incluidos los que no la tienen.
Basta que un auditor detecte uno inventado para que los otros once dejen de valer.
Calcular uno solo, el más antiguo, y llevarlo a la próxima reunión.
Un solo indicador con su costo por día y su fecha cambia el tono de la discusión entera.
Y una razón de calendario
Mientras el ejercicio está abierto, el número sirve para decidir.
Después del cierre, el mismo número solo sirve para explicar.
Y si su organización tiene varios indicadores fuera de meta a la vez, el criterio para elegir por cuál empezar está en cómo priorizar los KPIs en rojo.
+200 instituciones y empresas · 7 países · Formado en Balanced Scorecard con el Dr. Robert Kaplan
Preguntas frecuentes
El cierre
El tablero informa qué está mal.
El costo informa cuánto cuesta que siga así.
Un indicador en rojo no cuesta dinero por sí solo.
Cuesta la decisión que no se tomó.
No hace falta un sistema nuevo, ni un consultor, ni cambiar el tablero.
Hacen falta dos columnas más: cuánto cuesta por día, y desde cuándo.
Y una última cosa, sobre esta serie
Este artículo explica el problema en general. Los cinco que siguen lo aplican a un indicador cada uno, con la cuenta desarrollada.
Los cinco están escritos sobre cooperativas de ahorro y crédito, que es donde empezamos la serie. La cuenta es la misma en una planta o en una empresa de servicios: lo que cambia es el nombre del indicador.
Si la mora le subió y todavía no llegó a los 90 días: mora temprana.
Si su ratio de liquidez está en verde y aun así le preocupa el fondeo: calce de plazos.
Si su cobertura viene bajando y nadie la comentó: cobertura de cartera.
Si no sabe con qué comparar los números que le traen: apetito de riesgo cuantificado.
Si quiere saber de quién depende su fondeo: concentración de depósitos.
Y si tiene varios en rojo y no sabe por cuál empezar: cómo priorizar los KPIs en rojo.
Y si quiere aprender a hacer la cuenta sobre sus propios indicadores, el programa de ocho encuentros la enseña paso a paso.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 900