Morosidad en cooperativas de ahorro y crédito: cuánto le cuesta a su cooperativa cada día que sigue fuera de meta
¿Por qué la morosidad no baja del 8% si ya hicimos de todo, y cuánto le está costando a la cooperativa cada día que sigue así?
Reciba gratis los 48 KPIs en rojo
Cada uno con su meta, su logro y la pérdida silenciosa que provoca
Acceda por WhatsAppEl mensaje ya viene escrito. Solo agrega su nombre y su cargo
CONTENIDO DE ESTE ARTÍCULO
1. El número que ve en el boletín no es el que necesita
2. Cuánto cuesta cada día que la morosidad sigue fuera de meta
3. Las cooperativas que cierran no aparecen en el promedio
4. Los siete números que nadie lee juntos
5. Lo que se ve antes de que la morosidad suba
6. El mismo método para distintos indicadores
7. Qué puede hacer de manera diferente después de leer este artículo
En 30 segundos
El boletín de la superintendencia dice que la morosidad bajó. Los titulares dicen que el sector se estabiliza. Y usted va a llegar a su próxima reunión de directorio con ese número, como todos los meses.
Pero nadie en esa mesa va a poder decir desde qué día exacto la morosidad está fuera de meta, ni cuánto dinero se dejó de ganar desde entonces, ni cuál de todos los indicadores de la cooperativa es el que más cuesta por día.
Este artículo no va a darle la fórmula. Va a mostrarle dónde está el número que falta, por qué el promedio lo esconde, y qué puede preguntar este jueves en su comité para que algo cambie.
La cooperativa que cerró el año pasado en su país probablemente tenía la morosidad "dentro del rango" seis meses antes de que la superintendencia tocara la puerta.
Y el directorio de esa cooperativa probablemente pensó lo mismo que usted está pensando ahora.
Si eso le incomoda, este artículo está escrito para usted. Y si alguna vez salió de una reunión de directorio pensando "otra vez revisamos los mismos indicadores en rojo y nadie decidió nada", lo que sigue le va a explicar por qué pasa.
La morosidad en una cooperativa de ahorro y crédito es el porcentaje de créditos que los socios no pagaron a tiempo. Es el indicador que más se mira en el directorio y el que menos dice sobre cuánto cuesta cada día.
1. El número que ve en el boletín no es el que necesita
Abra el último boletín de su cooperativa y busque la morosidad. Es probable que esté alrededor del 8%. Ahora busque el total de créditos que prestó la cooperativa y compárelo con el del mismo trimestre del año pasado.
La morosidad puede quedarse quieta mientras la cooperativa presta menos, capta menos ahorros y crece mucho menos que los bancos. Eso no es estabilidad. Es una cooperativa que se achica, y el porcentaje no se mueve porque los dos lados de la cuenta bajan al mismo tiempo.
En Ecuador, por ejemplo, las cooperativas más grandes (Segmento 1 de la Economía Popular y Solidaria, reguladas por la SEPS) reportaron una morosidad de 8,25% en julio de 2026. Casi igual que el 8,29% del año anterior.
Pero en ese mismo período, los créditos apenas crecieron 2,18%. Los bancos privados crecieron entre 12% y 13%.
Y en el primer trimestre de 2026, la cooperativa prestó USD 1.182 millones menos que en el mismo trimestre de 2025. Los ahorros de los socios cayeron USD 351 millones.
De las 44 cooperativas más grandes de Ecuador, dos tuvieron ganancias en febrero, pérdidas en marzo, y en abril dejaron de mandar su información a la superintendencia. El boletín del sector, ese mes, dijo que la morosidad había mejorado.
La morosidad no mejoró. La cooperativa prestó menos, recibió menos ahorros, y el porcentaje se quedó donde estaba. Las que empeoraron salieron del promedio.
En España pasa lo mismo con las empresas: la morosidad bancaria bajó al nivel más bajo desde 2008 (3,14%), pero el 60% de las empresas dice que el impacto de los impagos de sus clientes es peor que antes, según el estudio de Crédito y Caución e Iberinform de 2026. El indicador baja mientras el problema crece. No es un fenómeno de cooperativas: es un patrón.
Pero hay un segundo número que el boletín no muestra, y cuando lo vea va a entender por qué el 8% es solo la mitad de la historia.
El otro número que el boletín no muestra
Pregúntese: el número de morosidad que le presentan en la reunión, ¿incluye las deudas que se borraron de los libros porque se dieron por perdidas? ¿Incluye los créditos que se renegociaron para que dejaran de aparecer como vencidos?
Cuando una cooperativa borra una deuda incobrable de sus libros, esa deuda desaparece del número de morosidad. Pero el socio sigue sin pagar. El dinero sigue perdido. Lo único que cambió es que el boletín ya no lo muestra.
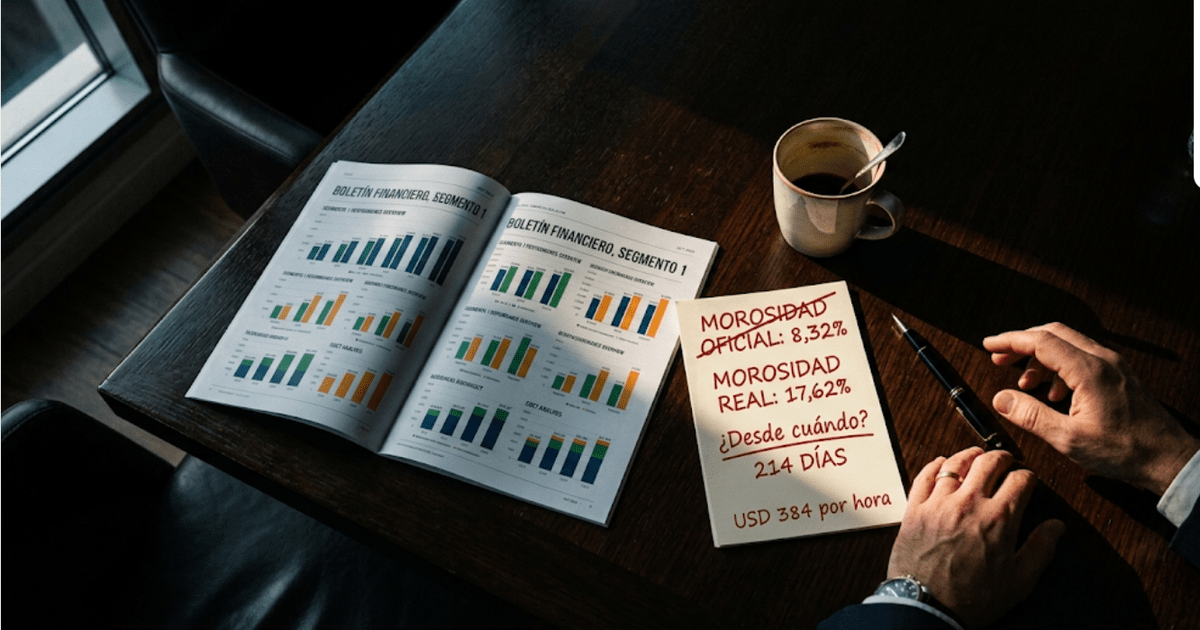
La calificadora Pacific Credit Rating calcula un número que llama "morosidad ajustada": le suma todo lo que se borró, lo que se renegoció y lo que se reestructuró. En Ecuador, la morosidad que publica la SEPS era 8,32% a mayo de 2026. La que calcula Pacific Credit Rating era 17,62%.
La diferencia es de más de 9 puntos. El número oficial muestra la mitad del problema real.
Y la diferencia entre una cooperativa y otra es enorme. Algunas tienen una morosidad real de menos de 2%. Otras, del mismo tamaño, llegan a casi 18%.
El promedio del sector no dice nada sobre su cooperativa.
2. Cuánto cuesta cada día que la morosidad sigue fuera de meta
Dos cooperativas medianas de ahorro y crédito, con cartera de microcrédito entre USD 30 y 60 millones, tenían la misma morosidad. Las dos descubrieron que un indicador había pasado a rojo. Una tardó 8 días en enterarse. La otra, 110.
La que tardó 110 días pagó, solo por enterarse tarde, casi lo mismo que la otra pagó por todo el problema completo. No por tener peores números. Por no haber mirado a tiempo.
Si la morosidad de su cooperativa lleva 6 meses fuera de meta, ya pasaron 180 días. Si le cuesta USD 200 por día (un número conservador para una cooperativa mediana), son USD 36.000 que se fueron mientras el directorio decía "lo estamos trabajando". Y mañana van a ser USD 36.200.
Mientras usted lee este artículo, el contador sigue corriendo.
Si su cooperativa tiene la morosidad fuera de meta y le cuesta USD 200 por día:
30 días fuera de meta: USD 6.000.
90 días fuera de meta: USD 18.000.
180 días fuera de meta: USD 36.000.
365 días fuera de meta: USD 73.000.
Ninguno de estos montos aparece en el boletín de la superintendencia. Tampoco en el balance. Pero salieron de su cooperativa.
Imagine que en su próxima reunión de directorio, en vez de decir "la morosidad está en 8%", alguien dice: "la morosidad pasó a rojo hace 214 días, y desde ese día se dejaron de ganar USD 384 por cada hora que siguió fuera de meta".
Ese número existe. No es teórico. Está repartido entre el boletín, las ganancias y pérdidas del mes, y el movimiento de plata de la cooperativa. Lo que falta no es el dato: es que alguien lo junte.
El porcentaje de morosidad le dice cuánto mide el problema hoy. No le dice desde cuándo lo tiene, cuánto se acumuló ni cuánto va a costar mañana si nadie decide.
Haga su propia cuenta en 60 segundos
Paso 1: Busque el total de su cartera de microcrédito (o el crédito que más le preocupa). Ejemplo: USD 50.000.000.
Paso 2: Busque la meta de morosidad que tiene su cooperativa para ese crédito. Ejemplo: 6%.
Paso 3: Busque la morosidad real de este mes. Ejemplo: 10,82%.
Paso 4: Reste: 10,82% menos 6% = 4,82 puntos de diferencia.
Paso 5: Multiplique: 4,82% × USD 50.000.000 = USD 2.410.000 en créditos fuera de meta.
Ese es el monto que hoy está fuera de meta en su cooperativa. No es la pérdida todavía. Es la base sobre la que se calcula cuánto cuesta cada día que sigue así.
Lo que sigue (desde qué día pasó a rojo, cuánto por hora, cuánto acumulado) es lo que se aprende en el Workshop Individual y en el Protocolo de Cálculo.
La cooperativa con peor morosidad no es la que más pierde por día
Si las cooperativas del Segmento 1 se ordenaran por costo diario de la morosidad fuera de meta, el ranking se vería muy distinto del que publica la superintendencia.
Cooperativa A: morosidad 5,2% (puesto 3 en el ranking oficial, de las mejores). Pero con USD 180 millones de cartera de microcrédito, su costo diario es el más alto del sector.
Cooperativa B: morosidad 12,1% (puesto 42, de las peores). Pero con USD 8 millones de cartera, su costo diario es una fracción del de la Cooperativa A.
La que más pierde por día no es la que tiene peor morosidad. Es la más grande con la morosidad apenas fuera de meta, porque nadie la mira.
Si usted dirige una cooperativa grande cuya morosidad parece "aceptable", es probable que su costo diario sea mayor que el de varias cooperativas chicas con indicadores mucho peores.
Estos números son construidos a partir de datos reales del boletín de la SEPS. Los nombres son ficticios: lo que no es ficticio es la inversión del ranking.
En más de 700 proyectos trabajados en 19 años con cooperativas, bancos e industrias de 7 países, nunca encontramos una organización que supiera responder esa pregunta sin detenerse a buscar.
Dónde se ve la pérdida de un indicador en rojo
La pérdida que genera un indicador fuera de meta no aparece como una línea en los libros. No tiene nombre propio en la contabilidad. Pero se puede encontrar en tres papeles que toda cooperativa ya produce.
La cifra no aparece de la nada. Estaba repartida entre esos papeles y nadie la había juntado. Si no sabe por dónde empezar, lea qué hacer con un indicador en rojo.
Y si todavía piensa que esto solo pasa en los números, la siguiente sección le va a mostrar qué pasa cuando nadie junta esos papeles a tiempo.
3. Las cooperativas que cierran no aparecen en el promedio
Cuente cuántas cooperativas había en su país hace diez años y cuántas quedan hoy. Ese número es el que ningún boletín del sector pone en la primera página.
Cuando una cooperativa cierra, sus créditos malos salen del promedio del sector. El porcentaje mejora, pero no porque las que quedan estén más sanas. Mejoró porque las más débiles ya no existen.
En Ecuador, había 1.100 cooperativas en 2014. Para fines de 2025 quedaban 394. Cerraron 12 solo en 2025, incluyendo una de las más grandes. En los primeros meses de 2026, dos más entraron en proceso de cierre.
Uno de esos casos fue Incoop, una cooperativa mediana de Ambato con 5.400 socios. En febrero de 2026 la superintendencia ordenó el cierre. La directiva presentó un recurso legal y un juez de Quito lo frenó en marzo. Para abril, el cierre se retomó. Hoy esos 5.400 socios están tratando de recuperar su plata, mandando documentos para demostrar cuánto tenían en sus cuentas.
A mayo de 2026 había 38 cooperativas en cierre obligatorio. La mayoría son chicas, pero no todas.
Un dato que pocos mencionan: dos cooperativas grandes reportaron que su patrimonio no alcanzaba para cumplir el mínimo legal (9%) en enero de 2026. En febrero subieron justo al límite. En marzo dejaron de mandar su información a la superintendencia.
Cuando una cooperativa deja de reportar, no es un tema administrativo. Es una señal.
No todas terminan así. Una caja popular en México revirtió sus indicadores de morosidad y llevó su ROE del 28% al 317%. Lea el caso documentado de Caja Popular Santiago Apóstol.
Se espera que el Fenómeno de El Niño golpee la capacidad de pago de los socios en las provincias de la Costa en los próximos meses. Si su cooperativa no sabe hoy cuánto le cuesta cada día que la morosidad está fuera de meta, va a enterarse cuando el indicador suba. Y para ese momento, ya va a haber pagado meses de un costo que pudo haber medido antes.
4. Los siete números que nadie lee juntos
Abra el informe de su cooperativa y busque estos siete números, en este orden. No los lea por separado: léalos uno detrás del otro, como si fueran los siete capítulos de la misma historia.
La secuencia es: la morosidad general, la morosidad separada por tipo de crédito (microcrédito, consumo, vivienda), cuánto creció o bajó el total de créditos, cuántos créditos no están produciendo nada, cuánta plata se apartó para cubrir lo que no se va a cobrar, las ganancias o pérdidas del período, cuánta plata disponible hay para responder (liquidez) y cuánto patrimonio hay para aguantar un golpe (solvencia).
Cada número explica al siguiente. Leídos por separado, son porcentajes sueltos. Leídos en cadena, son un diagnóstico.
Una morosidad que no se mueve mientras los créditos crecen puede significar que los créditos nuevos están tapando a los viejos. El problema sigue ahí, pero el porcentaje no lo muestra.
Una morosidad que baja mientras aumentan los créditos renegociados no es una mejora: es un cambio de etiqueta contable.
Una morosidad alta en una cooperativa que tiene plata apartada de sobra y patrimonio fuerte es una cooperativa que puede aguantar el golpe. La misma morosidad en una cooperativa sin esa protección es una cooperativa camino al cierre.
Pasa algo parecido a lo que describe el economista Francisco Rodríguez, de Funcas, sobre las empresas españolas: cuando hay tensión, se protege primero lo que mide el supervisor (la solvencia) y se retrasa lo que no tiene dueño (el costo del indicador en rojo). El problema no desaparece: se mueve de un número a otro.
El mismo número cuenta historias distintas según lo que tenga alrededor. Por eso la morosidad sola no es un diagnóstico. Si quiere que le avisen automáticamente cuando uno de sus indicadores pase a rojo, conozca las Alertas de KPIs en Rojo.
Siete preguntas que su directorio no puede contestar esta semana (pruébelo)
1. ¿Desde qué fecha exacta la morosidad de su cooperativa pasó a rojo?
2. ¿Cuánto dinero se dejó de ganar desde ese día hasta hoy?
3. ¿Los créditos impagos están en los préstamos viejos o también en los nuevos?
4. ¿Cuánto de lo que hoy aparece al día podría caer en mora si la economía empeora?
5. ¿La plata que se apartó para deudas malas alcanza para cubrir lo que se viene, o solo cubre lo que ya pasó?
6. ¿Las garantías que respaldan los créditos se pueden cobrar de verdad, o solo existen en el papel?
7. ¿Cuál de todos los indicadores de su cooperativa es el que más cuesta por día, y nadie lo sabe?
Si pudo contestar menos de tres, no es un problema de información. Es que nadie juntó los papeles todavía.
5. Lo que se ve antes de que la morosidad suba
Todas las señales que va a leer a continuación estaban presentes en Incoop de Ambato entre seis y doce meses antes de que la superintendencia ordenara el cierre. Ninguna apareció en el boletín del sector.
Piense en la última cooperativa que cerró en su país. ¿La morosidad saltó de un mes a otro, o fue subiendo de a poco durante meses mientras todo el mundo decía que estaba "dentro de lo normal"?
Cuando un crédito entra en mora, el problema ya pasó por varias etapas que nadie vio. Las señales aparecen antes, pero no tienen un número asignado en el boletín de la superintendencia.
Lo que cambia en el comportamiento de pago del socio
Los mismos socios empiezan a pagar tarde, cada vez con más frecuencia. Aparecen pedidos para renegociar créditos que antes se pagaban sin problema. Y al socio le queda menos plata después de pagar sus gastos, pero nadie conecta eso con su capacidad de pagar el crédito.
No siempre empieza con un impago. A veces empieza con un plazo que se alarga. En España, los pagos de las administraciones públicas pasaron a 70 días cuando la ley marca 30: más del doble. El deterioro no avisa con un impago, avisa con un día más cada mes.
Lo que cambia en la cartera
Aumentan los créditos reestructurados, lo que baja la mora en el papel pero no resuelve nada. La cooperativa tiene cada vez más créditos concentrados en una misma zona o en un mismo tipo de negocio que está en problemas. Para entender cómo un solo indicador en rojo puede cortar la cadena de toda su estrategia, lea cómo un KPI en rojo corta la cadena de su mapa estratégico.
Lo que cambia en las garantías
Lo que respalda los créditos (propiedades, vehículos, maquinaria) vale menos que antes. Lo que figura en el papel no siempre se puede cobrar de verdad. Y nadie actualiza ese número hasta que hace falta ejecutar la garantía y descubre que no alcanza.
Y hay una pregunta que es clave: ¿los créditos impagos son de préstamos viejos, o también están apareciendo en los préstamos que se dieron hace poco?
Si los impagos son de créditos viejos, puede ser que la economía mala del año pasado todavía esté pegando.
Si aparecen en créditos recientes, la señal es otra: puede ser que se esté prestando mal, a quien no hay que prestarle, o sin revisar bien si el socio puede pagar.
El mismo porcentaje de morosidad puede estar escondiendo problemas completamente distintos.
6. El mismo método para distintos indicadores
El gerente de una industria que leyó este artículo nos escribió: "Yo tengo el mismo problema con la eficiencia de planta. Lleva 214 días en rojo y nadie sabe cuánto costó." No es casualidad. El patrón es el mismo.
Todo lo que acaba de leer sobre la morosidad en una cooperativa se aplica, con los mismos pasos, a otros indicadores en otros sectores. Lo que cambia no es el método: cambia el indicador y el lugar donde se busca el dinero que se dejó de ganar.
| Sector | Sus indicadores |
|---|---|
| Cooperativa | Mora · Cartera · Liquidez · Fondeo |
| Banco | Mora · Cartera · Liquidez · Riesgo |
| Empresa comercial | Inventario · Margen · Descuentos |
| Empresa de servicios | Cobranza · Horas facturables · Plazos |
| Industria | OEE · Merma · Paradas · Scrap |
| PyME | Caja · Cobranza · Margen · Inventario |
Para profundizar en cualquiera de estos sectores, visite la Biblioteca de artículos sobre el costo de un KPI en rojo.
Este artículo lleva unos 12 minutos de lectura.
Si la morosidad de su cooperativa le cuesta USD 200 por día, en esos 12 minutos se fueron USD 1,67.
Si le cuesta USD 384 por hora (como en el ejemplo de más arriba), se fueron USD 76,80.
¿Le parece poco? Multiplíquelo por los 365 días que lleva sin saber la fecha exacta en que pasó a rojo.
7. Qué puede hacer de manera diferente después de leer este artículo
Vuelva a la reunión de directorio del principio. La misma en la que se revisaron los mismos indicadores en rojo y nadie decidió nada.
Si cierra este artículo y no hace la pregunta, va a llegar a la reunión del jueves con el mismo número de siempre. Su directorio va a asentir. Nadie va a preguntar desde cuándo. Y entre esa reunión y la siguiente van a pasar 30 días más de un margen que se sigue perdiendo sin que nadie lo mida.
Ahora tiene algo distinto para decir.
No necesita cambiar de sistema ni contratar a nadie para dar el primer paso. Necesita hacer una pregunta.
Si su próxima reunión de directorio es este mes, la pregunta entra en ésta. Si es el mes que viene, todavía le queda una antes de fin de año. Entre una y otra pasan 30 días más de un indicador que sigue corriendo.
Elija el indicador que lleva más tiempo fuera de meta y pregunte: "¿Desde qué día exacto pasó a rojo?"
Si alguien contesta con una fecha, su cooperativa ya empezó a medir el tiempo.
Si se hace un silencio, ese silencio es el diagnóstico.
Anote el día en que hizo la pregunta. Ese es el primer día en que su cooperativa midió cuánto tardó en darse cuenta.
El método aplica a cooperativas reguladas por cualquier superintendencia o ente supervisor: SEPS en Ecuador, CNBV en México, SBS en Perú, SFC en Colombia, CONAMI en Nicaragua. Los papeles donde se busca la pérdida son los mismos, cambian los nombres de los reportes.
En el Workshop Individual y en el Protocolo de Cálculo aprenderá a buscar, dentro de los reportes que su cooperativa ya tiene, la fecha en que cada indicador pasó a rojo, el dinero que se dejó de ganar mientras siguió fuera de meta, y en qué reporte comparar ese número contra el Balance y las ganancias y pérdidas del período.
No se necesita ningún programa adicional. Se hace con los datos que ya existen.
Conozca el contenido completo de los 8 encuentros del seminario: Aprenda a calcular el costo por hora de un KPI en rojo.
Consulte por WhatsApp: https://wa.me/51995174900
Prof. Mario Héctor Vogel
Creador del Sistema VEFS. Se formó en Balanced Scorecard con el Dr. Robert Kaplan.
Más de 700 proyectos en 19 años con cooperativas, bancos e industrias de 7 países.
+200 INSTITUCIONES Y EMPRESAS · 7 PAÍSES · 3.000 DIRECTIVOS
8. Preguntas frecuentes
¿Qué es la morosidad en una cooperativa de ahorro y crédito?
Es el porcentaje de créditos que los socios no pagaron a tiempo, sobre el total de créditos que la cooperativa tiene prestados. Se publica mensualmente en el boletín del ente supervisor (como la SEPS en Ecuador) y es el indicador más citado en las reuniones de directorio.
¿Por qué la morosidad puede bajar sin que la cooperativa mejore?
Porque el porcentaje se calcula sobre el total de créditos. Si la cooperativa presta menos, el total baja, y la morosidad puede mantenerse o incluso mejorar aunque la capacidad de pago de los socios no haya cambiado. También baja cuando se borran deudas incobrables de los libros o cuando se cierran cooperativas con alta mora, lo que mejora el promedio del sector.
¿Qué es la morosidad ajustada y en qué se diferencia de la oficial?
La morosidad ajustada incluye las deudas que se borraron de los libros (castigos contables), los créditos renegociados y los reestructurados. La oficial no los cuenta. Por eso la ajustada puede ser el doble de la oficial. Pacific Credit Rating la calculó en 17,62% para cooperativas de Ecuador en mayo de 2026, frente al 8,32% oficial.
¿Cuánto cuesta cada día que la morosidad sigue fuera de meta?
Depende de la cartera, la brecha entre la meta y la morosidad real, y la tasa que cobra la cooperativa. Lo que se puede calcular con datos que la cooperativa ya tiene es el monto de créditos fuera de meta. Lo que ese monto dejó de producir cada día se aprende en el Workshop Individual y en el Protocolo de Cálculo del Sistema VEFS.
¿Dónde se ve la pérdida de un indicador en rojo si no aparece en el balance?
En tres papeles que la cooperativa ya produce: las ganancias y pérdidas del mes (Estado de Resultados), comparadas contra el mes en que el indicador estaba bien; el movimiento de plata (Flujo de Efectivo) y los extractos bancarios; y el reporte específico del indicador (cartera, provisiones, captaciones o tesorería).
¿Por qué el promedio del sector no dice nada sobre mi cooperativa?
Porque es un promedio ponderado por el tamaño de cada cooperativa. Una entidad grande puede tirar el indicador hacia abajo mientras varias medianas y chicas se deterioran. Y cuando una cooperativa cierra, sus números salen del promedio y éste mejora sin que las restantes hayan cambiado.
¿Cuáles son las señales tempranas de que la morosidad va a subir?
Pagos cada vez más irregulares de los mismos socios, solicitudes frecuentes de renegociación, aumento de créditos reestructurados, concentración creciente en zonas o actividades vulnerables, y deterioro de las garantías. Si estas señales aparecen en créditos recientes y no solo en los viejos, puede haber problemas en la forma en que se están aprobando los préstamos.
¿Qué indicadores hay que leer juntos para diagnosticar la salud de una cooperativa?
La secuencia recomendada es: morosidad general, morosidad por tipo de crédito, crecimiento de cartera, créditos improductivos, provisiones, ganancias o pérdidas, liquidez y solvencia. Cada uno explica al siguiente. Una morosidad estable con cartera que se encoge no significa lo mismo que una morosidad estable con cartera que crece.
¿Qué puedo preguntar en mi próxima reunión de directorio para cambiar algo?
Una sola pregunta: "¿Desde qué día exacto este indicador pasó a rojo?" Si alguien contesta con una fecha, su cooperativa empezó a medir el tiempo. Si se hace un silencio, ese silencio es el diagnóstico. No necesita cambiar de sistema: necesita hacer la pregunta.
Nota: términos usados en este artículo
Morosidad: porcentaje de créditos que los socios no pagaron a tiempo, sobre el total de créditos. Morosidad ajustada: el mismo cálculo, pero sumándole las deudas borradas y los créditos renegociados. Provisiones: plata que la cooperativa aparta para cubrir créditos que probablemente no se van a cobrar. Solvencia: cuánto patrimonio tiene la cooperativa para aguantar pérdidas (la ley pide mínimo 9%). Cartera improductiva: créditos que dejaron de generar ingresos.
Fuentes
Tapia, Evelyn. "Morosidad, crédito, activos y utilidades: así están los indicadores de las cooperativas de cara al Fenómeno de El Niño". Primicias, 14 de septiembre de 2026.
"El sector de las cooperativas se achica, en 2025 se liquidaron 12 y en 2026 otras dos entraron en proceso de cierre". Primicias, 22 de abril de 2026.
"El indicador oficial de morosidad cooperativa es 8,32%, el ajustado es 17,62%". La Sala Estratégica, 25 de mayo de 2026.
Luna, Ricardo. "La otra cara de la estabilidad: cuando la mora se concentra y no lo muestra todo". LinkedIn, 16 de septiembre de 2026.
Pacific Credit Rating. Informes de calificación de cooperativas, 2023-2026.
Superintendencia de Economía Popular y Solidaria (SEPS). Boletines financieros del Segmento 1, 2024-2026.
Reciba gratis los 48 KPIs en rojo
Cada uno con su meta, su logro y la pérdida silenciosa que provoca
Acceda por WhatsAppEl mensaje ya viene escrito. Solo agrega su nombre y su cargo