Cooperativas de ahorro y crédito · Solvencia · Sistema VEFS™ · [C-35]
Índice de solvencia en cooperativas
de ahorro y crédito
¿Qué pasa cuando está por debajo de la meta interna
pero sobre el mínimo regulatorio?
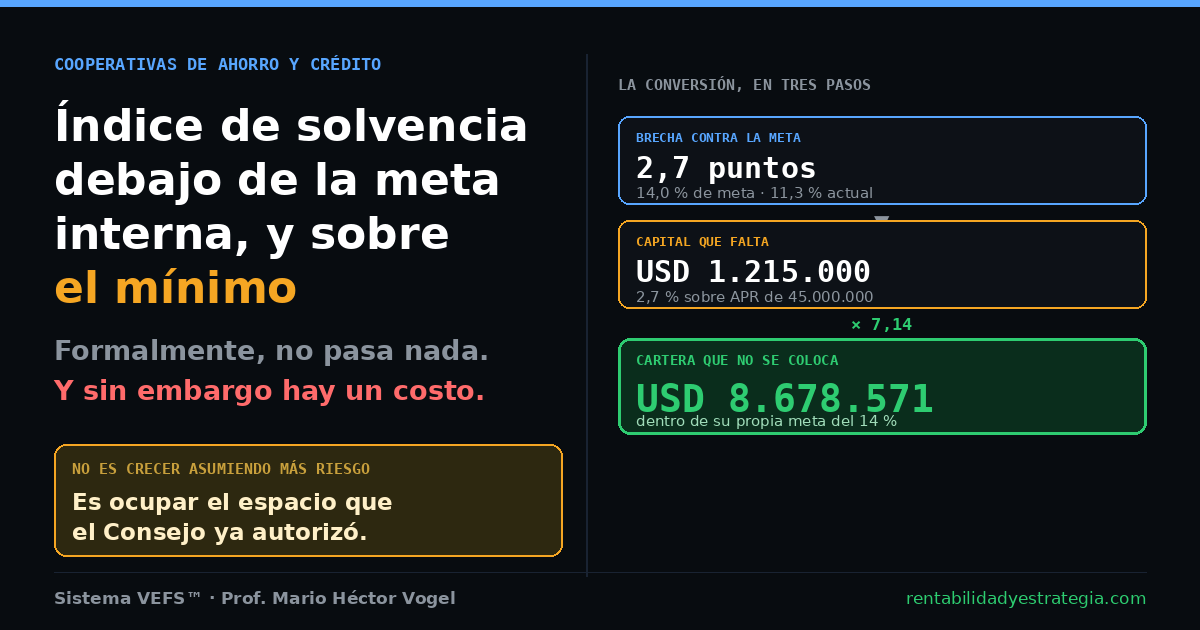
Formalmente, no pasa nada. No hay incumplimiento, ni escalamiento, ni observación del supervisor. Ese espacio entre el mínimo y la meta interna no tiene procedimiento, y por eso no tiene dueño.
Pero hay un costo. Cada unidad de capital sostiene varias veces su valor en cartera. El capital que falta para llegar a la meta es cartera que la cooperativa podría colocar dentro de su propia política, y no está colocando.
No es crecer asumiendo más riesgo: es ocupar el espacio que el Consejo ya autorizó cuando fijó la meta.
Y falta un dato más: desde cuándo existe esa brecha. El reporte informa el ratio del mes, no su antigüedad.
El índice de solvencia de una cooperativa de ahorro y crédito relaciona su capital regulatorio con sus activos ponderados por riesgo (APR). Se lo llama también índice de capitalización, o ICAP en México, y es el número que la institución reporta a su organismo de supervisión.
Toda cooperativa tiene dos referencias para ese número: el mínimo regulatorio, que es obligatorio, y su meta interna, que se fija en el Consejo y suele ser más exigente.
Este artículo es sobre el espacio entre las dos. Cuando el índice está sobre el mínimo pero debajo de la meta, no hay ningún incumplimiento. Y sin embargo hay un costo, que casi nadie calcula.
+200 instituciones y empresas · 7 países · Trabaja con cooperativas de ahorro y crédito en América Latina
Qué mide el índice de solvencia, y sobre qué se calcula
Antes de discutir el espacio entre las dos referencias, conviene fijar el número. Porque la mayor parte de los errores que se ven en esta cuenta no están en la interpretación: están en el denominador.
El numerador: capital regulatorio, no patrimonio contable
El patrimonio contable sale del balance. El capital regulatorio parte de él, pero no es el mismo número.
La normativa excluye partidas que no absorben pérdidas —ciertos activos intangibles, algunos impuestos diferidos— y computa otras con límites. El resultado se divide en dos capas:
- Capital primario: el de mayor calidad, el que absorbe pérdidas mientras la cooperativa sigue operando. Esencialmente las aportaciones de los socios y las utilidades retenidas.
- Capital complementario: el que absorbe pérdidas recién en liquidación, y que tiene límites de cómputo respecto del primario.
En varios países al total se lo llama patrimonio efectivo.
El denominador: activos ponderados por riesgo, no activos totales
El índice de solvencia NO se calcula sobre los activos totales.
Se calcula sobre los activos ponderados por riesgo.
Cada activo se multiplica por un factor según su riesgo antes de sumarse.
Usar los activos totales altera el resultado sin control, y es el error típico cuando la cuenta se hace fuera del área de riesgos.
Las ponderaciones varían por normativa, pero el orden de magnitud es parecido en todas partes:
| Tipo de activo | Ponderación típica | Qué significa |
|---|---|---|
| Efectivo y equivalentes | 0 % | No consume capital |
| Deuda soberana local | 0 % a 20 % | Consume poco o nada |
| Crédito hipotecario con garantía | 35 % a 50 % | Consume menos por la garantía |
| Crédito comercial | 100 % | Consume capital por su valor completo |
| Crédito de consumo sin garantía | 100 % a 150 % | Puede consumir más que su valor |
Dos cooperativas con el mismo activo total pueden tener APR muy distintos, según la composición de su cartera. Por eso el índice de solvencia no se puede comparar entre instituciones mirando sólo el balance. Es el mismo problema que aparece al comparar riesgo y rentabilidad operativa entre instituciones distintas: los denominadores no son iguales.
El mínimo regulatorio y la meta interna no son lo mismo
Toda cooperativa maneja dos números, y casi siempre se los menciona juntos como si fueran uno.
Por qué el Consejo fija una meta más exigente que el mínimo
Porque operar exactamente en el mínimo no deja margen de maniobra. Una mora inesperada, un crecimiento estacional de la cartera o un cambio en la ponderación de un activo pueden empujar el ratio por debajo del piso en un solo trimestre.
Por eso el Consejo fija una meta interna de capital, por encima del mínimo. No es exigible por el supervisor: es una decisión de la propia institución.
El colchón que nadie llama colchón
Esa diferencia entre el mínimo y la meta es el apetito de riesgo declarado de la cooperativa, aunque casi nunca se la nombre así.
Es la expresión más concreta que existe de cuánto riesgo la institución decidió estar dispuesta a asumir. Y a diferencia de casi todo el marco de apetito de riesgo, acá está escrita en un solo número.
Qué pasa formalmente cuando se cae debajo de la meta pero no del mínimo
Nada.
No hay incumplimiento. No hay escalamiento. No hay observación del supervisor. No hay informe obligatorio.
Y ése es exactamente el problema: el espacio entre las dos referencias no tiene procedimiento, así que no tiene dueño.
Un exceso del límite regulatorio dispara un mecanismo completo. Una brecha contra la meta interna no dispara nada, y puede durar trimestres sin que aparezca en ninguna orden del día.
Es la misma clase de silencio que produce un riesgo de liquidez detrás de un indicador en verde: nada está mal, y por eso nadie mira.
El multiplicador: cuánta cartera sostiene cada unidad de capital
Por qué el ratio también es un límite de crecimiento
El índice de solvencia se lee habitualmente en una dirección: dice si la cooperativa cumple.
Leído en la dirección contraria, dice hasta dónde puede colocar. Es el mismo número, la misma fórmula y los mismos datos: cambia qué se despeja.
Cómo se calcula el multiplicador
Si el ratio objetivo es capital sobre APR, entonces el APR máximo que ese capital sostiene es capital dividido el ratio. El multiplicador es uno dividido el ratio objetivo.
| Ratio objetivo | Multiplicador | Cada millón de capital sostiene |
|---|---|---|
| 10 % | 10,00 | 10 millones de APR |
| 12 % | 8,33 | 8,3 millones de APR |
| 14 % | 7,14 | 7,1 millones de APR |
| 16 % | 6,25 | 6,2 millones de APR |
| 18 % | 5,56 | 5,5 millones de APR |
⚠ Note algo que se pasa por alto: cuanto más exigente es la meta, menor es el multiplicador. Una cooperativa muy conservadora sostiene menos cartera con el mismo capital. Es el precio de la prudencia, y es legítimo pagarlo —pero conviene saber cuánto cuesta.
Del capital faltante a la cartera bloqueada
Con eso, la cuenta es corta. Tomemos una cooperativa con APR de USD 45.000.000, meta interna del 14 % y ratio actual del 11,3 %:
Una brecha de 2,7 puntos se convirtió en USD 8,6 millones de cartera que la cooperativa no puede colocar.
Los 2,7 puntos se discuten con el supervisor.
Los 8,6 millones se discuten en el Consejo de Administración.
Es el mismo dato. Cambia quién lo puede usar.
Antes de seguir, conviene anticipar lo que el área comercial va a preguntar. Es la misma lógica que ordena las tres preguntas que hace un gerente de finanzas ante cualquier alerta: sobre qué base, en qué período y qué se dedujo.
¿Esos USD 8,6 millones se pueden colocar?
Depende de la demanda, de la capacidad operativa y del apetito comercial. Quizás la cooperativa no tenga a quién prestarle ese dinero.
Pero ésa es una discusión distinta, y mucho más útil, que la que se tiene hoy.
Hoy la conversación es «estamos 2,7 puntos abajo de la meta», y termina ahí.
Con la conversión hecha, la conversación pasa a ser si hay demanda para 8,6 millones o no la hay. Y ésa la puede contestar el área comercial.
Capacidad ociosa: el espacio autorizado que no se está usando
En una planta industrial, cuando una máquina puede producir mil unidades y produce seiscientas, eso tiene nombre: capacidad ociosa. Nadie lo discute, todos lo miden, y aparece en el reporte mensual.
En una cooperativa ocurre lo mismo con el capital, y no tiene nombre.
No es crecer asumiendo más riesgo
Nada de esto propone relajar la meta interna.
La meta se respeta. Lo que se propone es ocuparla.
Los USD 8,6 millones de cartera bloqueada están calculados DENTRO del 14 % que el propio Consejo fijó.
No es asumir más riesgo: es usar el espacio que la institución ya se autorizó a sí misma.
El margen financiero que no se genera
La cartera bloqueada, por sí sola, todavía no es una cifra de negocio. Lo es cuando se la multiplica por lo que esa cartera dejaría.
| Margen financiero neto | Margen anual no generado |
|---|---|
| 4,5 % | USD 390.536 |
| 5,5 % | USD 477.321 |
| 6,5 % | USD 564.107 |
⚠ Es costo de oportunidad, no pérdida devengada. Ese dinero no salió de ninguna cuenta: nunca entró. Un gerente de finanzas hace esa distinción en un segundo, y confundirlas es la forma más rápida de perder credibilidad presentando esto. Es una de las cinco formas distintas en que un indicador fuera de meta destruye valor, y cada una se calcula distinto.
Por qué esto se discute en el Consejo y no con el supervisor
El supervisor pregunta si cumple.
El Consejo decide si crece.
El índice de solvencia contesta las dos preguntas, pero sólo se lo usa para la primera.
La columna que falta: desde cuándo
El reporte informa el ratio del mes, no la antigüedad de la brecha
Su reporte de solvencia dice que el índice está en 11,3 %. No dice desde qué mes está por debajo de la meta.
Y esa fecha es la que convierte un porcentaje en un monto acumulado. Una brecha que apareció el mes pasado y otra que lleva catorce meses se ven exactamente igual en el reporte, y no cuestan ni remotamente lo mismo.
Dónde buscar la fecha del primer corte por debajo
El dato existe y está en la propia institución: en los reportes mensuales de solvencia, revisando hacia atrás hasta encontrar el primero que quedó debajo de la meta.
La primera vez lleva una tarde. Después se anota, y no se pierde más. Es el mismo problema que aparece con cualquier indicador de gestión en rojo: el tablero informa el estado, no la duración.
Y la diferencia entre uno reciente y uno viejo no es menor: dos indicadores idénticos en pantalla pueden acumular montos que difieren en un orden de magnitud, sólo por la fecha del cruce.
Capital que falta no es pérdida del período
Es un H2 corto y defensivo, pero imprescindible: es la distinción que más credibilidad quita cuando alguien presenta esto mal.
Una brecha de capital se cubre con aporte, no con resultados
Un punto de solvencia que falta no es dinero que se perdió. Es capital que la institución decidió tener y todavía no tiene.
Se cubre de tres maneras, y ninguna pasa por el estado de resultados del período. Pero no son equivalentes, y la diferencia entre ellas no es técnica: es política.
| Salida | Velocidad | Qué implica para el socio | Cuándo conviene |
|---|---|---|---|
| Aporte de socios | Lenta | Le piden dinero. Requiere campaña, y a veces asamblea. | Cuando la brecha es grande y hay base de socios dispuesta |
| Retención de excedentes | Un ejercicio | Cobra menos este año. Es la decisión más impopular de las tres y se vota en asamblea. | Cuando la brecha es moderada y el resultado del ejercicio alcanza |
| Reducir activo de riesgo | Inmediata | No lo nota. Y por eso es la que se elige por defecto. | ⚠ Es la más rápida y la más cara: implica dejar de colocar |
Reducir activo de riesgo mejora el ratio sin pedirle nada a nadie.
Por eso es la que ocurre sola, sin que nadie la decida.
Se deja de colocar, la cartera se achica, el ratio sube y el reporte del mes siguiente se ve mejor.
Pero lo que se corrigió en el ratio se pagó con la cartera que no se colocó, que es exactamente el número que este artículo calcula.
La única salida que no cuesta colocación es la que hay que decidir en asamblea. Por eso conviene llevar el número antes, y no después.
Ninguna de las tres pasa por el estado de resultados. Van al reporte de solvencia, y con esta lectura, además, al informe de gestión al Consejo, que es donde se decide entre ellas.
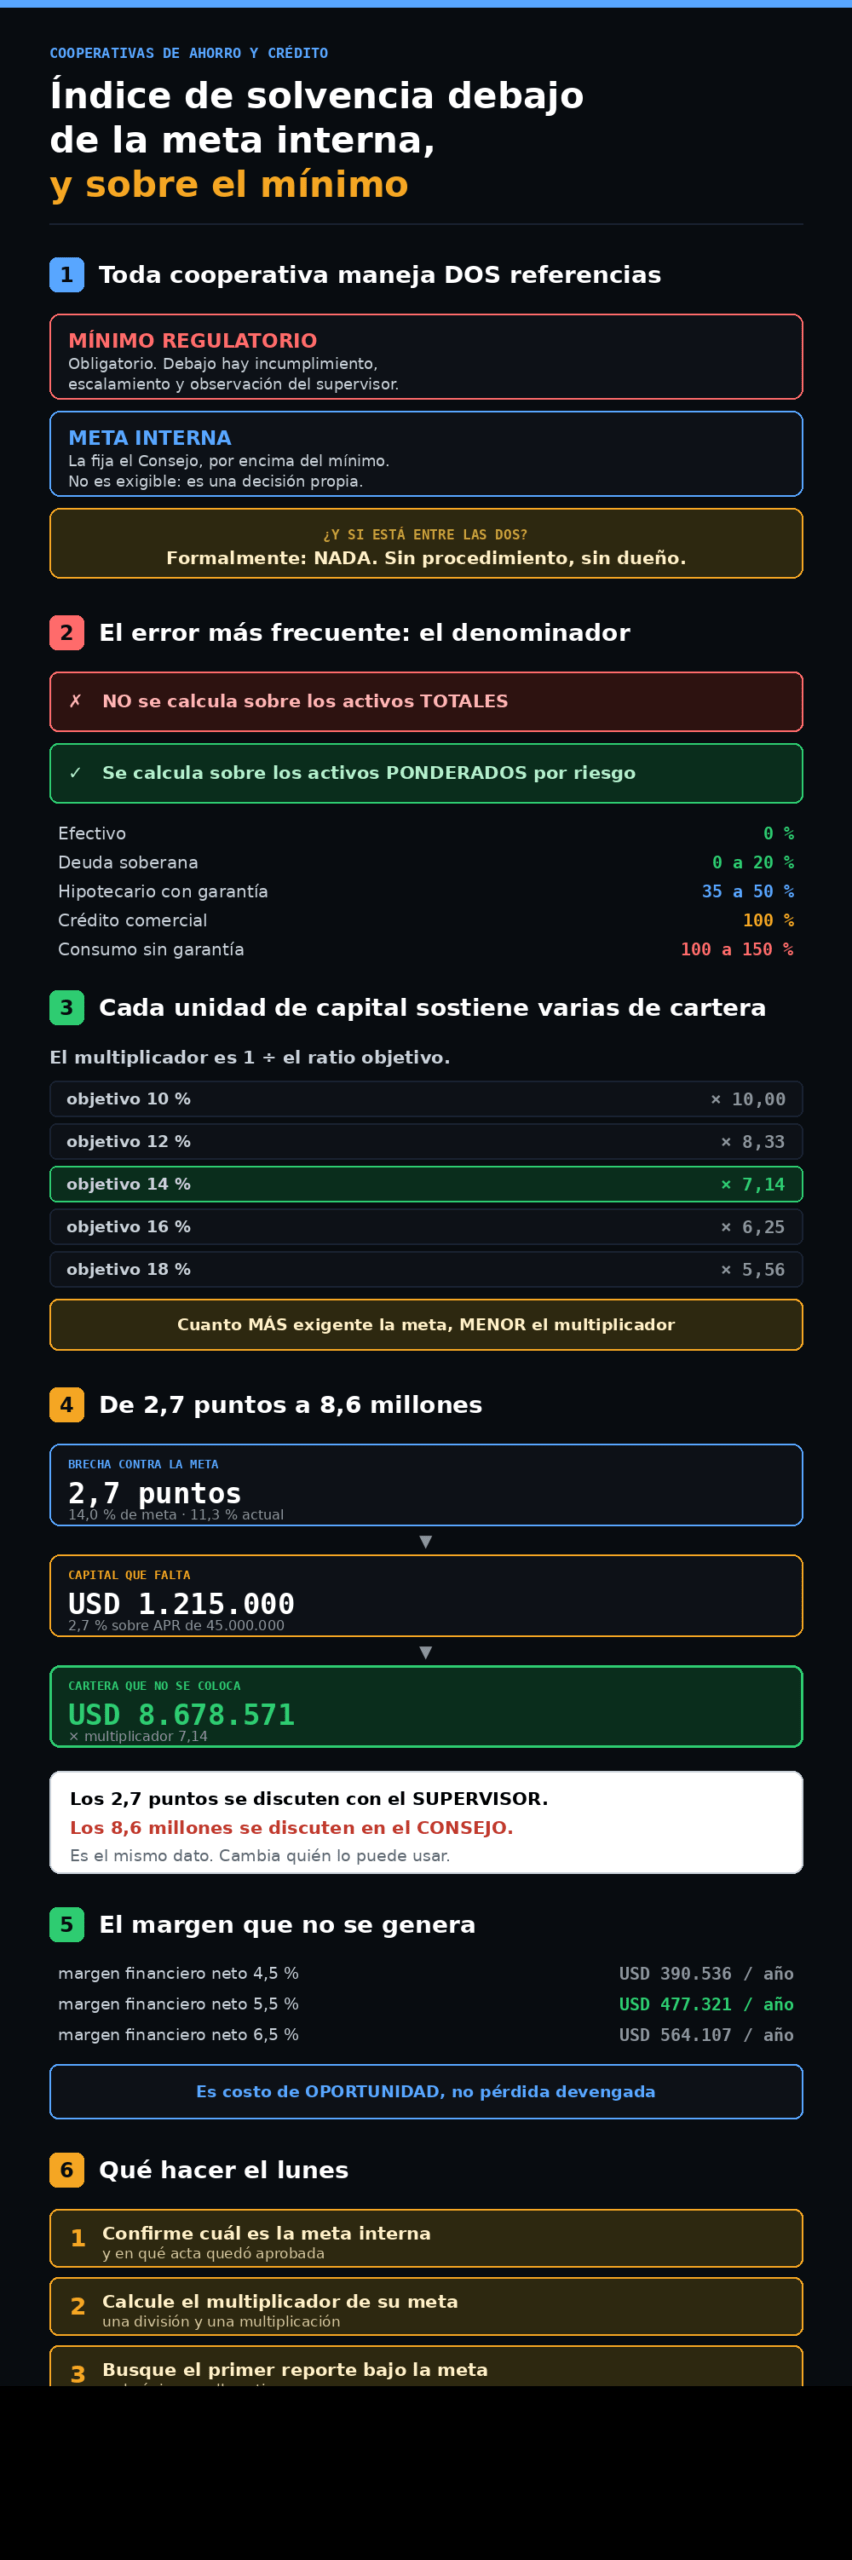
1 · Confirme cuál es la meta interna y dónde quedó escrita. Si nadie puede decir en qué acta se aprobó, ya encontró el primer problema.
2 · Calcule el multiplicador de su meta y con él la cartera que su capital actual sostiene. Es una división y una multiplicación.
3 · Busque el primer reporte mensual que quedó debajo de la meta. Es la única de las tres que lleva tiempo.
Las tres se hacen con reportes que la cooperativa ya emite, sin pedirle un dato nuevo a nadie y sin que nadie se entere de que lo está revisando.
Lo que sigue es el marco regulatorio y las definiciones, para quien tenga que armar o revisar el cálculo.
El marco: requerimiento mínimo, colchones e ICAAP
De dónde viene el mínimo y por qué varía por país
Las normativas locales de capital derivan del marco internacional conocido como Basilea III, que ninguna cooperativa aplica directamente pero del que salen casi todas las reglas que la rigen.
Cada supervisor lo adapta: cambia el mínimo, cambian las ponderaciones y cambian los plazos de implementación. Por eso no tiene sentido comparar el índice de una cooperativa con el de otra de otro país.
Los colchones de capital
Además del mínimo, la mayoría de las normativas exige un colchón de conservación de capital: una exigencia adicional pensada para que la institución tenga margen antes de llegar al piso.
⚠ Al usar ese colchón suelen activarse restricciones, típicamente sobre la distribución de excedentes. En una cooperativa eso tiene una consecuencia que un banco no tiene: afecta directamente a los socios, y se convierte en un tema de asamblea.
Qué es un ICAAP y por qué en cooperativas casi no existe
El ICAAP es el proceso interno por el cual la institución evalúa por sí misma cuánto capital necesita, más allá del mínimo regulatorio.
En los bancos suele estar formalizado y documentado, porque la normativa se lo exige. En las cooperativas la exigencia formal en general no existe, así que la meta interna se fija por criterio del Consejo.
Eso no es peor: en muchos casos el criterio del Consejo es más conservador que el resultado de un ejercicio formal. Lo que sí explica es por qué el espacio entre el mínimo y la meta rara vez tiene un dueño asignado: no hay un proceso que lo obligue a tenerlo.
Calcule matemáticamente cuánto dinero
pierde su organización por cada KPI en rojo
Ingrese sus datos en nuestro simulador y obtenga el resultado en segundos
⚡ VER CUÁNTO PIERDE MI ORGANIZACIÓN POR HORA POR CADA KPI EN ROJOLa calculadora es abierta: sin registro y sin compromiso.
No le pedimos su nombre ni el de su organización.
Seminario y Workshop · ocho encuentros
UN DIAGNÓSTICO GRATIS
Usted envía tres indicadores suyos que estén en rojo, con la fecha en que entraron.
Y dentro de los próximos siete días le devuelvo un análisis serio de esos tres:
- Cuál se calcula así, cuál no, y por qué.
- Y cuál es el costo por hora de cada KPI en rojo.
Lo hago yo, uno por uno. Por eso son quince.
Este artículo mostró un solo caso, el más simple de todos: un indicador que sí se calcula así.
Pero no todos se calculan así, y ahí empieza el trabajo serio. Hay indicadores donde la brecha no representa ninguna pérdida. Otros donde el costo no se devenga por hora sino que aparece de golpe. Otros que no deben llevar ninguna cifra en dólares, porque ponérsela sería inventar o duplicar.
Y hay indicadores que no se pueden sumar entre sí, porque miden el mismo dinero desde ángulos distintos.
Esto es lo que se lleva resuelto de los ocho encuentros:
- Va a saber en qué reporte está la fecha en que cada uno de sus indicadores entró en rojo, y va a poder decir «desde el 14 de marzo» en vez de «desde hace un tiempo».
- Va a dejar de calcular sobre la base equivocada, que es el error que más infla o desinfla las cifras sin que nadie lo note.
- Va a poder llevar UN número al directorio en vez de veinticuatro, y defender por qué ése y no la suma de todos.
- Va a saber separar lo que ya perdió de lo que va a perder y de lo que sólo perdería si algo ocurre. Son tres conversaciones distintas, con tres interlocutores distintos.
- Va a dejar de asustar con cifras que todavía no ocurrieron, y de minimizar las que ya están en sus estados contables.
- Va a saber cuántos días de aviso le está dando cada señal temprana antes de que el problema llegue a la caja. Y cuánto valen esos días.
- Va a poder valorizar lo que hoy nadie valoriza: lo que dejó de construir, y cuánto tiempo le va a llevar reconstruirlo.
- Va a saber cuándo NO poner un número, que es lo que le va a dar credibilidad delante de su gerente de finanzas. Y va a salir con su informe de una página armado.
Cada encuentro tiene teoría y workshop, con los propios indicadores de su organización o de alguno de sus clientes.
Cada participante recibe en Excel 168 KPIs en rojo, en planillas que se entregan al cierre de cada encuentro.
Pertenecen a:
Y cada KPI le muestra, en columnas:
- La meta, el valor actual y la fecha en que entró en rojo, con los días acumulados calculándose solos.
- Dónde se ve esa pérdida y dónde NO se ve: en qué estado contable aparece, o por qué no aparece en ninguno.
- En qué reporte concreto buscar la fecha en que ese indicador cruzó su meta. Es el dato que hoy no tiene nadie.
Escriba un correo válido.
Le escribo yo cuando se abra el grupo, con las fechas y el detalle.
Y si quiere el diagnóstico, respóndame ese correo con sus tres indicadores en rojo y la fecha en que entraron. Se lo devuelvo antes de que empiece.
Sólo el correo. No le pedimos nombre, ni organización, ni
cargo.
Entrar a la lista no compromete a nada.
Cómo se lleva la solvencia al Consejo
Los tres números de una sola diapositiva
1 · El capital que falta para llegar a la meta. Un monto, no un porcentaje.
2 · La cartera que ese capital sostendría dentro de la propia meta.
3 · El margen financiero que no se genera mientras tanto.
Cada uno con su supuesto declarado al lado, y sin ningún número escondido dentro de una fórmula.
Cómo presentarlo si hace meses que lo viene informando
Acá hay una dificultad que casi nunca se dice en voz alta, y conviene resolverla antes de entrar a la reunión.
Si usted lleva ocho meses informando que la solvencia está debajo de la meta, y ahora llega con una cifra de ocho millones, la primera reacción del Consejo no va a ser actuar. Va a ser preguntarle por qué recién ahora.
La respuesta existe, es cierta, y hay que darla antes de que la pregunta se formule:
«Este dato lo vengo informando todos los meses, y lo van a encontrar en las actas.»
«Lo que no venía informando es a cuánta colocación equivale, porque el reporte de solvencia no lo calcula y ninguna normativa lo pide.»
«Lo calculamos ahora, y es esto.»
La diferencia es importante y es real: usted no ocultó nada. Informó el ratio, que es lo que corresponde informar. Lo que agrega hoy es una lectura que ningún reporte produce y que nadie le había pedido.
⚠ Y por eso conviene llevarlo antes de que la brecha crezca, no después. Cuanto más tiempo pase, más grande es el número y más difícil de explicar por qué no apareció antes.
Qué NO poner
- Comparaciones con otras cooperativas. Los APR no son comparables entre instituciones, y alguien en la mesa lo va a decir.
- Proyecciones a cinco años. Debilitan un número que hoy es verificable.
- Cualquier cifra sin su supuesto al lado. La primera pregunta del Consejo siempre es de dónde salió, y no tenerla a mano cuesta más que no haber presentado nada.
Y si la cooperativa quiere ver el mismo criterio aplicado a sus otros indicadores, está en los sectores donde el método se usa y en cómo priorizar los KPIs en rojo cuando hay varios a la vez.
Y si el Consejo quiere ver cómo se compara este enfoque con los modelos de evaluación habituales, está desarrollado en CAMEL y PERLAS aplicados a una cooperativa.
Glosario
- ICAP
- Índice de capitalización. Es el nombre que recibe el índice de solvencia en México, y el que usan los reportes de la regulación mexicana.
- Suficiencia de capital
- Otro nombre del mismo concepto. El término también se usa en el sector asegurador con otro contenido, así que conviene aclarar el sector.
- Capital primario
- El de mayor calidad: el que absorbe pérdidas mientras la institución sigue operando. En una cooperativa, esencialmente las aportaciones de los socios y las utilidades retenidas.
- Capital complementario
- El que absorbe pérdidas recién en liquidación. Tiene límites de cómputo respecto del primario.
- Patrimonio efectivo
- Nombre que recibe en varios países el capital regulatorio total. Es el numerador del índice de solvencia.
- Ponderación de riesgo
- El factor que se asigna a cada activo antes de sumarlo. El efectivo pondera cero; los créditos, entre treinta y cinco y ciento cincuenta por ciento según el tipo y la garantía.
- Requerimiento mínimo de capital
- El piso obligatorio que fija la normativa. Debajo de él hay incumplimiento y consecuencias formales.
- Colchón de conservación de capital
- Exigencia adicional sobre el mínimo, pensada para que la institución tenga margen antes de llegar al piso. Al usarlo hay restricciones, típicamente sobre la distribución de excedentes.
- Basilea III
- El marco internacional del que derivan las normativas locales de capital. Ninguna cooperativa lo aplica directamente, pero casi todas las reglas que la rigen salen de ahí.
- ICAAP
- Proceso interno de evaluación de la suficiencia de capital: la institución evalúa por sí misma cuánto capital necesita, más allá del mínimo. Los bancos lo tienen formalizado; las cooperativas medianas en general no.
- Apetito de riesgo
- El nivel de riesgo que la institución declara estar dispuesta a asumir. La meta interna de solvencia es una de sus expresiones más concretas, aunque rara vez se la nombre así.
- Meta interna de capital
- El objetivo que fija el Consejo, por encima del mínimo. No es exigible por el supervisor, pero es una decisión de la propia institución.
- Multiplicador de capital
- Uno dividido el ratio objetivo. Indica cuánto activo ponderado por riesgo sostiene cada unidad de capital.
- Capacidad de colocación
- La cartera máxima que la institución puede sostener con su capital actual, dentro de su propia meta.
- Capacidad ociosa de colocación
- La parte de esa capacidad que está autorizada y no se está usando. El término viene del vocabulario de producción industrial, donde se mide hace décadas.
- Margen financiero neto
- Ingresos financieros menos costo de fondeo y costo de riesgo. Es lo que deja cada unidad de cartera bien colocada.
- Costo de oportunidad
- Dinero que no entró, a diferencia del costo devengado, que salió de la caja. El margen no generado por capital faltante es costo de oportunidad.
- Apalancamiento
- Relación entre el activo y el capital. Es la lectura inversa del índice de solvencia: a mayor solvencia, menor apalancamiento.
Si su indicador es de solvencia, el mecanismo del documento es el mismo: la fecha en que pasó a rojo es la que convierte el desvío en dinero.
Lo que recibe al anotarse
en lista de espera
Tres casos, tres sectores,
con la cuenta hecha
Una cooperativa, una industria y una empresa. De cada una: qué indicador se puso en rojo, cuántos días pasó sin decisión, cuánto costó esa espera y en qué papel de su propia organización se comprueba.
Ninguno de los tres explica por qué el indicador se puso en rojo. Los tres muestran otra cosa: qué costó el tiempo que pasó hasta que alguien decidió.
Y trae una cuarta hoja en blanco, con la misma estructura, para su propio indicador. Los dos primeros bloques los completa usted solo. El tercero —cuánto costó— es el que se resuelve en la conferencia.
Se descarga en pantalla apenas se anota.
No hay que esperar
ningún correo.