Cooperativas de ahorro y crédito · Mora · Sistema VEFS™
Mora temprana en cooperativas
de ahorro y crédito
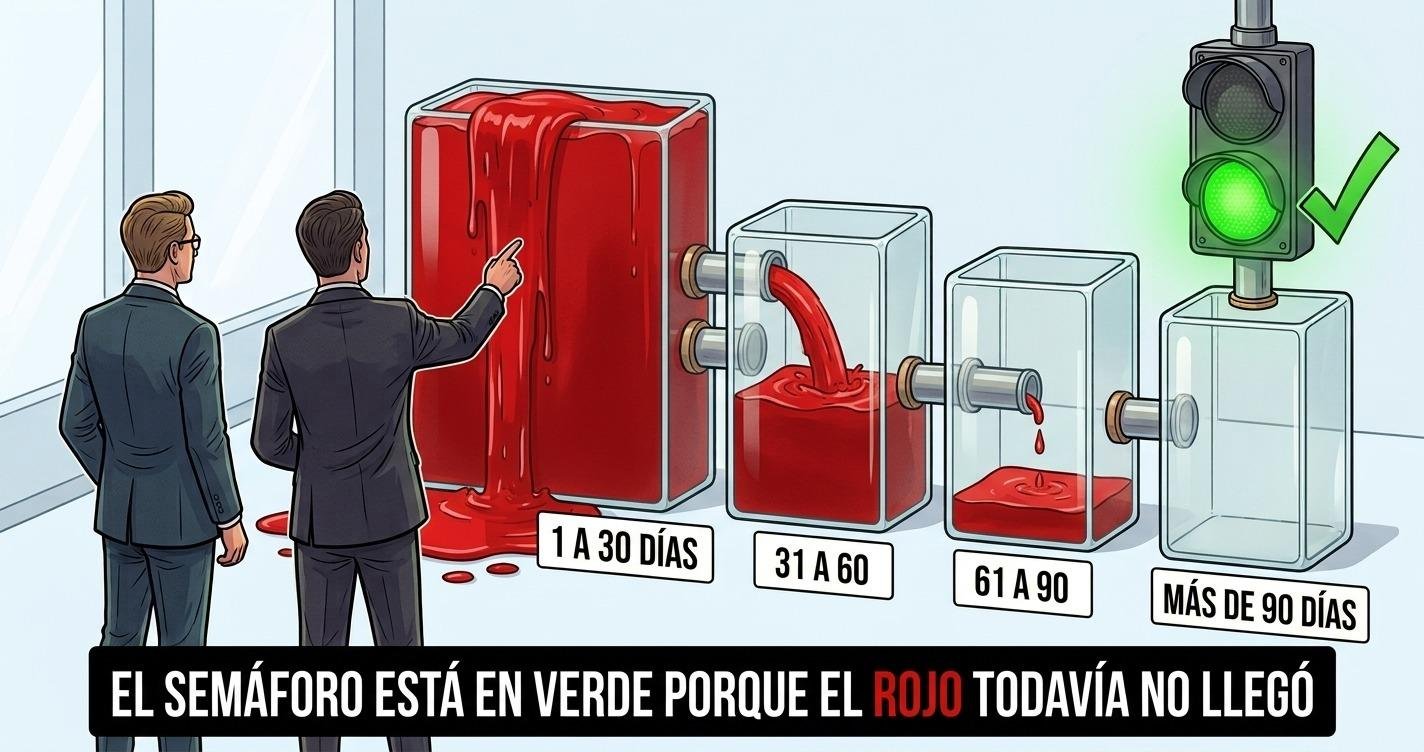
¿Cuánto me está costando la mora por hora y por día ahora que todavía no llegó a los 90 días?
La mora temprana de una cooperativa de ahorro y crédito es el saldo de cartera con atraso de 1 a 30 días, sobre la cartera bruta. Es el primer tramo del proceso de incumplimiento y el que tiene mayor probabilidad de recuperación: buena parte de ese saldo se cobra con una llamada telefónica. El tramo de más de 90 días, en cambio, mide el daño que ya se consolidó.
En una cooperativa de siete mil socios hay hoy USD 50.350 de mora de 90 días que todavía no existen.
Están en otro renglón del reporte, y nadie los está mirando.
Lo que va a encontrar · 8 preguntas respondidas, con la cuenta hecha Toque para ver el índice
- ¿Cómo puede empeorar la cartera si la mora de 90 días mejoró?
- ¿Por qué mi mora de 90 días sigue en verde si cada vez más socios se atrasan?
- ¿Cuántos de los que se atrasan vuelven a ponerse al día?
- ¿Cuánto cuesta la mora temprana mientras nadie la atiende?
- ¿Cuánto del atraso de hoy va a ser mora de 90 días en tres meses?
- ¿La mora de 1 a 30 días ya es una pérdida?
- Qué hacer el lunes · desdoblado en Director y Gerente
- Preguntas frecuentes · doce
1 · ¿Su reporte al Consejo muestra el tramo de 1 a 30 días separado del resto de la mora?
2 · ¿Alguien en su cooperativa puede decirle qué porcentaje de los que se atrasan vuelve a ponerse al día?
3 · ¿Sabe usted desde qué cierre mensual ese tramo está por encima de la meta?
Si contestó que no a las tres, este artículo es para usted, y las tres preguntas se contestan con reportes que su cooperativa ya emite.
La escena del comité
Es la reunión mensual del comité de riesgos. El gerente informa la cartera.
La mora mayor a 90 días bajó una décima, de 2,8 % a 2,7 %. Está dentro de la meta del 3,0 %.
Nadie pregunta nada. El punto se da por cerrado y la reunión pasa al siguiente tema.
Y en ese mismo período, la mora de 1 a 30 días pasó de 2,1 % a 3,7 %.
Ese dato está en el mismo reporte, dos renglones más arriba. No se comentó.
La mora de 90 días mide el daño que YA ocurrió. La de 1 a 30 mide el que se está formando.
Un tablero que mira sólo el tramo de 90 días informa tarde por definición: cuando un crédito llega ahí, el socio dejó de pagar hace tres meses. Es la misma clase de silencio que produce un riesgo de liquidez detrás de un reporte aprobado.
Y hay una diferencia que cambia la decisión: el tramo de 1 a 30 días es el único que todavía se recupera con una llamada telefónica.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 900¿Cómo puede empeorar la cartera si la mora de 90 días mejoró?
El caso es el de una cooperativa mediana, con unos siete mil socios, cuatro agencias y una cartera bruta de USD 12.000.000.
Mire los mismos dos meses, con todos los tramos a la vista.
| Indicador | Mes 1 | Mes 2 | Qué dice |
|---|---|---|---|
| Mora 1 a 30 días | 2,1 % | 3,7 % | ALERTA: casi se duplicó el ingreso al atraso |
| Mora 31 a 60 días | 1,4 % | 1,5 % | Todavía estable |
| Mora 61 a 90 días | 0,9 % | 0,9 % | Sin cambio visible |
| Mora más de 90 días | 2,8 % | 2,7 % | VERDE en el reporte tradicional |
| Tasa de cura del tramo 1 a 30 | 78 % | 59 % | Empeora la capacidad de normalizar |
| Paso de 1 a 30 hacia 31 a 60 | 15 % | 27 % | Casi se duplicó la migración |
El único indicador que mejoró es el que llega tarde.
Los cinco que avisan empeoraron.
Decir que la cartera está sana porque el tramo de 90 días bajó una décima no es una lectura optimista: es una lectura incompleta.
Entraron más socios al atraso.
Y menos de ellos se regularizó.
Las dos cosas a la vez, y ninguna de las dos aparece en el indicador que se miró en el comité.
¿Por qué mi mora de 90 días sigue en verde si cada vez más socios se atrasan?
Hay tres razones, y las tres pueden estar ocurriendo al mismo tiempo.
La mora no es un saldo, es una migración
Un crédito no aparece de golpe en el tramo de 90 días. Llega ahí después de recorrer un camino.
Cada paso lleva treinta días. Por eso el socio que se atrasó este mes no puede figurar en el tramo de 90 días antes del cuarto mes.
El tramo de 90 días de hoy no informa sobre la cartera de hoy.
Informa sobre la de hace un trimestre.
Razón 1 · Las refinanciaciones lo tapan
Un crédito reestructurado sale del tramo vencido y vuelve a contar como al día.
Si en el período se refinanció un volumen importante, el tramo de 90 días baja sin que se haya recuperado nada.
Cuántos de los créditos refinanciados vuelven a caer en mora.
Si esa reincidencia es alta, la refinanciación no está resolviendo: está postergando.
Razón 2 · La cartera está creciendo
El indicador es un cociente. Si el denominador crece más rápido que el numerador, el ratio baja aunque el monto en mora suba.
Una cooperativa que colocó fuerte puede mostrar un tramo de 90 días estable con más socios en mora que el mes anterior.
Mire también el MONTO, no sólo el porcentaje.
Un ratio estable con un monto que sube es un problema que crece detrás de un número que no se mueve.
Razón 3 · El agregado esconde las concentraciones
Un 2,7 % general puede ser 1,5 % en casi toda la cooperativa y 9 % en una agencia, en un convenio de nómina o en la cartera de dos analistas.
El promedio es cierto y es inútil para decidir, porque lleva a repartir el esfuerzo entre todos cuando el problema está en uno. Es el mismo problema que aparece con cualquier indicador de gestión en rojo: el tablero informa el estado, no dónde se concentra.
Pero ninguna de las tres razones explica lo más importante: hay un solo indicador que permite saber, con noventa días de anticipación, cuánto del atraso de hoy va a terminar en mora grave.
No está en ningún reporte estándar, y casi ninguna cooperativa lo lleva. Lo vemos en un momento.
El corte que cambia el diagnóstico: la cosecha
De todos los cortes posibles hay uno que no dice dónde está el problema, sino quién lo produjo.
Se agrupan los créditos por el mes en que fueron otorgados, y se mira cómo se comporta cada grupo a los 30, 60 y 90 días de vida.
Si las cosechas viejas se deterioran y las nuevas no, el problema es de COBRANZA.
Si las cosechas de los últimos seis meses entran en mora más rápido que las anteriores, el problema es de ORIGINACIÓN.
Dos responsables distintos, dos acciones distintas, y el reporte agregado no distingue entre las dos.
Es el único corte que mira hacia atrás, al momento en que el crédito se aprobó. Y por eso es el que puede revelar que el problema no está en el área que hoy se está presionando.
¿Cuántos de los que se atrasan vuelven a ponerse al día?
Esa pregunta tiene nombre, y casi ninguna cooperativa la mide.
La tasa de cura
De todos los créditos que entraron al tramo de 1 a 30 días, qué porcentaje volvió a estar al día antes de pasar al tramo siguiente.
Es el indicador que dice si la gestión de cobranza está resolviendo los atrasos o solamente demorándolos. Es una de las señales que anticipan el problema antes de que el balance lo muestre.
En el ejemplo cayó del 78 % al 59 %. Eso significa que no es sólo que entran más: es que se recuperan menos.
Dos cooperativas con la misma mora de 1 a 30 días y distinta tasa de cura tienen futuros completamente distintos.
Y en el reporte tradicional se ven exactamente igual.
Pero hay una pregunta que la tasa de cura deja abierta, y es la que importa:
¿A dónde fue a parar ese 19 % que antes se recuperaba?
No desapareció. Pasó al tramo siguiente. Y eso tiene su propio indicador.
El roll rate, o tasa de rodamiento
Qué porcentaje del saldo que está hoy en el tramo de 1 a 30 días pasa al tramo de 31 a 60 el mes siguiente.
Es el complemento exacto de la tasa de cura, y es el que permite PROYECTAR.
En el ejemplo pasó del 15 % al 27 %. Casi se duplicó.
Una advertencia sobre la cura que no es cura
No toda salida del tramo de atraso es una recuperación real.
| Cómo sale del atraso | Qué significa en realidad |
|---|---|
| Paga la cuota completa | Recuperación real. Es la que cuenta |
| Paga una parte | Sale del tramo contablemente, y la fragilidad sigue |
| Se refinancia | Vuelve a contar como al día, con un plazo nuevo |
| Se reestructura | Igual, y además suele indicar un problema mayor |
Conviene medir la tasa de cura separando la recuperación real de la contable.
Si no se separan, el indicador miente hacia arriba.
¿Cuánto cuesta la mora temprana mientras nadie la atiende?
Hasta acá todo es diagnóstico. Ahora la cuenta.
Los cuatro datos que hacen falta
| Dato | Valor del ejemplo | De dónde sale |
|---|---|---|
| Meta de mora 1 a 30 días | 2,0 % | Política de crédito del Consejo |
| Resultado actual | 3,7 % | Reporte de cartera por antigüedad |
| Volumen: cartera bruta | USD 12.000.000 | Balance del cierre |
| Precio: tasa de fondeo | 7 % anual | Gastos financieros sobre captaciones |
Y el quinto, que es el que nadie tiene: desde qué día
El reporte informa el ratio del mes. No informa desde cuándo está por encima de la meta.
En el reporte de cartera por antigüedad de atraso, que es el único de la cooperativa que la tiene adentro.
Se abre la serie mensual hacia atrás y se busca el primer cierre en que el tramo de 1 a 30 superó la meta y no volvió a bajar.
La primera vez lleva una tarde. Después se anota, y no se pierde más.
En este ejemplo, ese cierre fue hace 92 días. Es el mismo dato que hace falta para calcular el costo del índice de solvencia por debajo de la meta, y se busca en el mismo lugar.
La cuenta
Sólo cuenta el costo de fondear esa cartera.
No incluye los intereses que no se devengaron, ni el costo de la gestión de cobranza, ni lo que terminará provisionado.
Es el piso, no el techo. Y por eso ningún consejero lo puede discutir.
¿Cuánto del atraso de hoy va a ser mora de 90 días en tres meses?
Esta es la pregunta que ninguna cooperativa contesta, y que con el roll rate sí se puede contestar.
La proyección, paso a paso
En el tramo de 1 a 30 días hay hoy USD 444.000, que es el 3,7 % de la cartera.
Con el roll rate del 27 % que muestra el ejemplo, y suponiendo que la migración se mantiene en los tramos siguientes:
Si quiere hacer esta cuenta con los números de su cooperativa, el simulador del costo de la demora es abierto y no pide registro.
| Tramo | Saldo proyectado | Cuándo |
|---|---|---|
| Hoy en 1 a 30 días | USD 444.000 | Ahora |
| Pasa a 31 a 60 | USD 119.880 | En 30 días |
| Pasa a 61 a 90 | USD 71.928 | En 60 días |
| Llega a más de 90 | USD 50.350 | En 90 días |
Son 0,42 puntos de mora de más de 90 días que hoy no se ven en ningún reporte, y que van a aparecer dentro de un trimestre.
Con el roll rate anterior, el del 15 %, esa cifra habría sido de USD 27.972.
La diferencia entre los dos escenarios es de más de veintidós mil dólares, y la produce un solo indicador que casi nadie mide.
Ese monto es el objetivo del trabajo: son los USD 50.350 que hay que evitar que lleguen al tramo de 90 días. Y cada punto de tasa de cura que se recupere lo baja, porque las dos cosas son la misma medida vista al revés.
Esos USD 50.350 son recuperables hoy. Dentro de noventa días ya no: van a estar en el tramo de 90 días, y ahí lo único que se hace es provisionarlos.
Cada día que pasa, una parte del saldo que todavía se cobra con una llamada deja de poder cobrarse así.
La ventana no se mantiene abierta. Se cierra sola, a razón de un tramo por mes.
¿La mora de 1 a 30 días ya es una pérdida?
No.
Y decir que lo es es el error que más rápido quita credibilidad en un comité.
El tramo de 1 a 30 días es el más recuperable de todos. Una parte importante de ese saldo se cobra con una llamada telefónica.
La diferencia entre los tres conceptos
| Concepto | Qué significa | En este ejemplo |
|---|---|---|
| Valor expuesto | Dinero que puede recuperarse, deteriorarse o perderse | USD 204.000 |
| Costo de la demora | Lo que cuesta fondear ese valor mientras no se decide | USD 39 por día |
| Pérdida | La parte que efectivamente no vuelve | Todavía no se sabe |
Si se presenta como pérdida, el auditor pide el respaldo contable.
No existe: no hay asiento, no hay provisión constituida, no hay nada en los estados financieros que lo respalde.
Y con ese número descarta todo el análisis.
Qué hacer el lunes
Acá hay dos trabajos distintos, y no los hace la misma persona.
Si usted es Consejero o Director: qué PEDIR
Usted no va a abrir series mensuales ni a calcular tasas de cura. Lo que necesita es entrar a la próxima sesión con las preguntas correctas.
1 · ¿Cuál es hoy nuestra tasa de cura del tramo de 1 a 30 días, y cómo cambió en los últimos seis meses?
2 · ¿Desde qué cierre mensual ese tramo está por encima de la meta?
3 · Con el roll rate actual, ¿cuánto de ese saldo va a estar en el tramo de 90 días dentro de un trimestre?
Las tres se contestan con reportes que la cooperativa ya emite. Y hay algo que conviene saber antes de hacerlas:
Si le contestan con un número, la cooperativa lo está midiendo y usted acaba de incorporar un indicador a la sesión.
Si le contestan «lo averiguamos», nadie lo mide, y eso ya es un hallazgo de gobierno.
Las dos respuestas son útiles. Por eso la pregunta vale la pena.
Y una cuarta, para dejar el tema cerrado: pedir que el tramo de 1 a 30 días figure con su propia meta y su propio color en el reporte de todos los meses, separado de la mora total.
Un tramo de 90 días en verde no puede seguir compensando un tramo de 1 a 30 en rojo.
Si usted es Gerente General o de Riesgos: qué HACER
Tres cosas, en este orden, y todas con reportes que ya existen.
Darle al tramo de 1 a 30 días su propia meta, su propio color y su propio renglón.
Es un cambio de formato, no de sistema, y se hace en una tarde.
De los que entraron al atraso el mes pasado, cuántos volvieron a estar al día. Separando la recuperación real de la contable.
Es un cálculo de una planilla, y da un número que la cooperativa nunca tuvo.
Abrir la serie mensual del tramo de 1 a 30 hacia atrás, hasta el primer cierre por encima de la meta.
Es la única de las tres que lleva tiempo, y es la que convierte un porcentaje en un monto acumulado.
Y si su cooperativa tiene varios indicadores en rojo a la vez, el criterio para elegir por cuál empezar está en cómo priorizar los KPIs en rojo.
Qué NO hacer
Endurecer la cobranza sobre el tramo de más de 90 días.
Ese tramo es el que menos se recupera y el que más cuesta gestionar: abogados, juicios, tiempo.
El 68 % del problema, en este ejemplo, está en el tramo que todavía se resuelve con una llamada anticipada.
Llamar tres días ANTES del vencimiento.
No cuesta nada. Y la mayoría de las cooperativas llama después.
Y una razón de calendario
Si su próximo Consejo es este mes, llega con el número.
Si lo deja para el siguiente, llega con la explicación de por qué el indicador que informó en verde terminó en rojo.
+200 instituciones y empresas · 7 países · Trabaja con cooperativas de ahorro y crédito en América Latina
Preguntas frecuentes
El cierre
El tramo de más de 90 días le dice a la cooperativa cuánto problema ya acumuló.
El tramo de 1 a 30 le dice si la cartera que hoy parece sana está empezando a deteriorarse. Es la misma diferencia que separa a CAMEL de PERLAS en una cooperativa: dos sistemas que miran la misma cartera y no ven lo mismo.
El primero se informa.
El segundo se decide.
Y esa diferencia no es técnica: es el tiempo que la cooperativa tiene para actuar mientras el problema todavía se resuelve con una llamada.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 900