Empresa de servicios y comercial · Sistema VEFS™
En su Empresa, la pérdida en U$S
que su Dashboard no calcula
Es dinero que se pierde en silencio, día tras día
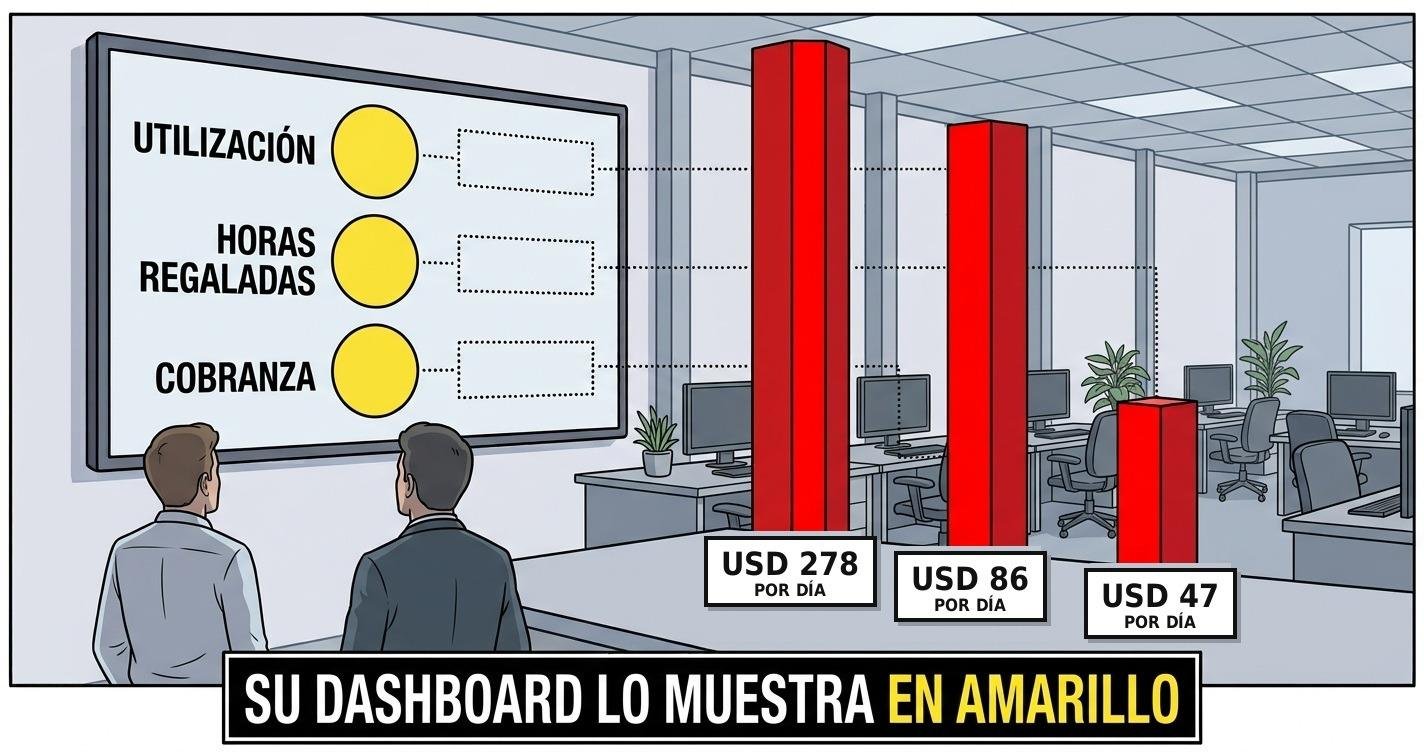
¿Cuánto me cuesta por hora cada indicador que viene «más o menos»?
El reporte del mes dice: utilización del equipo, 68 %.
Alguien comenta que está dentro del rango sano. Nadie pregunta cuánto costaron las horas que faltan.
Ese 7 % que falta para la meta son 2.419 horas al año que su gente tuvo disponibles y no facturó.
El dashboard muestra el 68 % y lo pinta de amarillo. No muestra el acumulado ni el costo por hora.
Y esa diferencia decide si alguien actúa o espera.
Y no es el único. En esa empresa hay tres indicadores fuera de meta que, sumados, se llevan el 61 % del resultado operativo del año.
Los tres están en el tablero. Ninguno tiene una cifra al lado.
Esas horas sin facturar son USD 278 por día de pérdida silenciosa de capital.
Y si el indicador lleva 94 días así, el acumulado ya es de USD 26.132 de pérdida.
Una hora que no se facturó ayer no se factura hoy. La capacidad de una persona no se guarda para mañana.
Cada día que pasa se pierde para siempre.
Y si su empresa no registra las horas, cada mes que pasa es un mes que no se va a poder calcular nunca, aunque después compre el mejor sistema del mercado.
Se encuentra en tres lugares que tiene toda empresa de servicios:
1 · Las horas que su gente no facturó.
2 · El trabajo que se entregó de más y no se cobró.
3 · El dinero que tardó en volver más de lo previsto.
Los tres están medidos. Ninguno está valuado.
Si es comercial, distribuidora o de retail, los tres equivalentes son otros:
1 · El stock que no rota, en lugar de las horas sin facturar.
2 · El descuento que se da de más para cerrar la venta, en lugar del trabajo entregado de más.
3 · Y los mismos días de cobranza.
La cuenta es idéntica. Lo que cambia es qué se pone en el volumen y en el precio.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 9009 preguntas respondidas, con la cuenta hecha Toque para ver el índice
- ¿Por qué un 68 % de utilización no genera ninguna reacción?
- ¿Qué cambia cuando esas horas se convierten en costo por hora?
- ¿Y si el problema es que no hay trabajo?
- ¿Qué se pierde además del dinero?
- ¿Cuánto cuestan las horas que no se facturaron?
- ¿Qué cuestan las horas que se regalaron?
- ¿Cuánto cuesta cobrar tarde?
- ¿Cuánto suman los tres?
- ¿Desde cuándo está en rojo? · y el registro de horas
- Qué hacer el lunes
1 · Tome los últimos tres reportes de gestión, los que ya tiene.
2 · Marque los indicadores que están fuera de meta en los tres.
Esos llevan por lo menos noventa días costando. Y son los únicos de los que usted puede afirmar, sin preguntarle a nadie, que vienen costando hace tiempo.
¿Por qué un 68 % de utilización no genera ninguna reacción?
Un porcentaje no tiene tamaño: un 68 % puede ser mucho o poco, y quien lo escucha no tiene forma de saberlo en ese momento.
Pero acá hay un segundo motivo, y es peor.
Está dentro del rango que todos consideran sano
La referencia habitual del sector dice que una utilización entre el 65 % y el 80 % es saludable.
Con 68 %, la empresa está adentro del rango. Y aun así pierde USD 278 por día.
Eso lo vuelve más difícil de discutir que un indicador claramente malo. Nadie se alarma con un número que la industria considera normal.
Se informa el número, alguien dice que viene bien, y el tema se cierra.
No porque a nadie le importe. Porque nada en ese dato obliga a decidir hoy.
Y la pregunta que conviene hacerse
La escena de arriba muestra un reporte. Pero ese indicador lleva 94 días así.
¿Cuántas veces dijimos que venía bien sobre el mismo indicador?
Trece veces por USD 1.946 cada una.
La pérdida no está escondida. Está en el tablero, en amarillo o en rojo, y todos la ven.
Lo que no está es el precio: cuánto cuesta por hora que siga así, y cuánto se acumuló desde que empezó.
Y sin precio, un indicador fuera de meta produce una explicación. Con precio, produce una decisión.
¿Qué cambia cuando esas horas se convierten en costo por hora?
Volvamos a la misma reunión, con el mismo indicador y la misma gente.
Lo único que cambia es lo que dice el informe.
El equipo tiene 2.419 horas al año disponibles y sin facturar.
Eso son USD 101.606 al año de pérdida silenciosa de capital.
Equivalente a USD 278 por día de pérdida.
USD 12 por hora.
Y lleva 94 días así, con una pérdida acumulada de USD 26.132.
Si quiere hacer esta cuenta con los números de su empresa, el simulador del costo de la demora es abierto y no pide registro.
No es una estimación suelta. La suma de todos los indicadores fuera de meta se compara contra la caída real del resultado del período, que está en su estado de resultados.
Si las dos cifras no cierran, hay un error en algún cálculo. Y se corrige antes de presentarlo.
¿Reaccionaría igual ante el primer informe que ante el segundo?
Es la misma gente, el mismo indicador y el mismo mes.
Lo único distinto es que el segundo informe tiene la cuenta hecha.
Un porcentaje se compara con otro porcentaje, y eso lo hace un especialista.
Un monto en dólares se compara con el resultado del año, y eso lo hace cualquiera.
Los 26.132 acumulados son el 11 % del resultado operativo de esa empresa. Eso no necesita explicación.
Seis datos de entrada y dos resultados. La cuenta entra en una planilla de ocho filas y no hace falta un sistema.
Lo difícil es saber qué número va en el volumen y en el precio. Y eso cambia con cada indicador.
En la utilización, el precio es el valor de la hora. En el trabajo entregado de más, también. En la cobranza, es lo que le cuesta tener la plata parada. Y en la mitad de los indicadores no es ninguno de los tres.
Casi todo lo que se escribe sobre pérdidas en una empresa habla de facturas duplicadas, suscripciones sin usar o gastos que nadie canceló. Y para encontrarlas hay que auditar.
Es lo mismo que pasa con cualquier indicador de gestión en rojo. La de este artículo es distinta: el número ya está en el tablero. El socio lo vio, el gerente lo reportó, está en el acta de la última reunión.
Lo que falta no es encontrar el problema. Es calcular lo que ese problema cuesta.
Y por eso no se hace: cuando algo está escondido, encontrarlo se siente como un logro. Cuando está a la vista, calcular su precio se siente como una formalidad.
¿Y si el problema es que no hay trabajo?
Esta objeción aparece siempre, y es legítima.
«No facturamos el 75 % porque no hay proyectos, no porque la gente no trabaje.»
Y es cierto. Este cálculo solo vale si había trabajo disponible para esas horas.
Pero la conclusión no es la que parece
Deja de ser un problema de utilización y pasa a ser un problema de tamaño del equipo.
Y ese también cuesta. Solo que la cuenta se hace del otro lado.
Las dos cuentas, para que se vea la diferencia
| Si había trabajo… | Si no había trabajo… |
|---|---|
| La pérdida es el ingreso que no se facturó | La pérdida es lo que cuesta tener gente sin trabajo |
| Se corrige repartiendo mejor: poner la gente donde hace falta | Se corrige con ventas, o con el tamaño del equipo |
| Cuesta USD 278 por día | Cuesta el sueldo cargado de las horas ociosas, que suele ser mayor |
Las dos respuestas llevan a una cuenta. Ninguna lleva a dejarlo como está.
Y esa es la razón por la que conviene preguntar cuál de las dos es: las dos obligan a decidir algo.
Cómo saber cuál de las dos
Con una pregunta al área comercial:
«En los últimos seis meses, ¿rechazamos algún trabajo por falta de gente disponible?»
Si la respuesta es sí, había trabajo y el problema es de cómo se reparte el trabajo.
Si es no, el problema es comercial, y el equipo está grande para la demanda actual.
¿Qué se pierde además del dinero?
No es solo el monto. Hay tres pérdidas, y las dos últimas no aparecen en ningún estado contable.
1 · El resultado. Horas que no se vendieron, trabajo que se regó, dinero que tardó en volver. Todo eso ya salió.
2 · La capacidad de priorizar. Con varios indicadores fuera de meta y sin el costo de cada uno, se atiende el que hace más ruido.
3 · El argumento para pedir recursos. Sin cifras se compite con una justificación sin números, y siempre gana quien trae un monto.
Un porcentaje no obliga a nadie a hacer nada.
EN UNA EMPRESA DE SOCIOS LAS TRES RECAEN EN LAS MISMAS PERSONAS · los socios deciden, informan y pierden a la vez. Eso explica por qué el tema se posterga: no hay nadie de afuera que lo traiga a la reunión.
El desarrollo completo, con los roles separados, está en qué pierde una organización que no calcula el costo de sus KPIs en rojo.
¿Cuánto cuestan las horas que no se facturaron?
Este es el equivalente exacto de la máquina parada en una planta. Solo que acá lo que queda sin usar no son máquinas: es gente.
Un caso con números
Cada uno tiene 160 horas disponibles por mes. En total, 34.560 horas al año.
La meta de horas facturables es del 75 %. Están facturando el 68 %.
Esos 7 puntos que faltan son 2.419 horas que no se facturaron. Con un valor de hora de USD 42:
Sobre un resultado operativo de USD 248.000, esas horas se llevan el 41 % del año.
Y en el tablero aparece como «utilización: 68 %», en amarillo.
¿Y si su empresa no tiene una meta de utilización?
Es lo más frecuente. Muchas empresas miden la utilización todos los meses y nunca fijaron contra qué compararla.
Sin un número de referencia no hay diferencia que medir, y sin diferencia ninguno de los tres cálculos de este artículo se puede hacer.
Cómo fijarla esta semana, con sus propios números
No se copia de un manual. Se saca de su serie de los últimos doce meses.
| Se mira… | Y dice… |
|---|---|
| Su mejor mes del año | Que ese número es posible, porque ya lo lograron |
| Su promedio de los doce meses | Dónde está parada la empresa hoy |
| La referencia del sector, entre 65 % y 80 % | Si su rango está adentro o afuera de lo habitual |
La meta razonable está entre su promedio y su mejor mes.
Si su promedio es 68 % y su mejor mes fue 78 %, una meta de 75 % es exigente y alcanzable. Una de 85 % es una intención.
Y la ventaja de sacarla de su propia serie es que nadie la puede discutir: son sus números.
Y esas horas, traducidas a algo que se entiende
2.419 horas son quince meses de una persona trabajando a tiempo completo.
Es como tener una persona y media todo el año viniendo a la oficina y sin facturar una hora.
Nadie lo permitiría si se viera así. Y se ve así: dice 68 %.
Y la pregunta que conviene hacerse
¿Cuánta gente contratamos este año mientras teníamos una persona y media sin facturar?
Una empresa que no llega a su meta de utilización y aun así contrata está pagando dos veces el mismo problema.
Y CONVIENE ACLARARLO · contratar puede estar perfectamente bien: si el perfil que falta es distinto del que sobra, no hay contradicción. Lo que no puede pasar es que nadie haya hecho la pregunta.
Porque el sueldo se paga igual, se facture o no. Así que no se siente como una pérdida.
No se pierde: se deja de ganar. Que es exactamente lo mismo, solo que sin comprobante.
Es el mismo mecanismo que las máquinas que una planta no usa, con personas en lugar de máquinas.
Cuánto tiempo lleva hacer la primera cuenta
Conviene saberlo antes de empezar, porque en una empresa de servicios ese tiempo tiene precio.
| Tarea | Tiempo |
|---|---|
| Fijar la meta mirando la serie de doce meses | 20 minutos |
| La cuenta de cobranza, con dos datos de contabilidad | 15 minutos |
| La cuenta de utilización, si las horas se registran | 30 minutos |
| Buscar la fecha en que cruzó la meta | 20 minutos |
| Total de la primera vez | Una tarde |
En una empresa de socios, el tiempo que usted dedica a esto sale de sus propias horas facturables.
Una tarde de un socio son unas cuatro horas que ese día no se facturan.
Y esa es exactamente la comparación: cuatro horas suyas contra USD 278 por día que se están yendo.
Los meses siguientes no llevan una tarde: llevan diez minutos, porque la meta ya está fijada y la fecha ya está buscada.
¿Qué cuestan las horas que se regalaron?
Este es el que más sorprende, porque el trabajo sí se hizo. Las horas se registraron, el cliente quedó conforme y nadie lo vive como una pérdida.
Y aun así, esas horas no se cobraron.
Un caso con números
En promedio, cada uno se entregó con 22 horas por encima de lo presupuestado: ajustes, versiones extra, reuniones que no estaban previstas.
Son 748 horas al año que se trabajaron y no se facturaron.
Con el mismo valor de hora de USD 42:
Nadie lo anota como pérdida porque se entregó algo de valor.
Pero son 748 horas que su gente no dedicó a otro cliente que sí hubiera pagado.
Es el mismo criterio que con el scrap de una fábrica: un margen de horas para ajustes finales está previsto y está en el precio. Lo que se pasa de ese margen, no.
La diferencia entre las horas presupuestadas y las trabajadas, por proyecto.
Está en el registro de horas y en el presupuesto, que son dos documentos que la empresa ya tiene.
Y nadie los cruza.
¿Cuánto cuesta cobrar tarde?
Este es el único de los tres que todos miran. Y aun así, casi nadie sabe cuánto cuesta.
Un caso con números
El objetivo es cobrar a 45 días. Está cobrando a 63.
Son 18 días de más, que equivalen a USD 107.500 que están ahí y no se pueden usar, de manera permanente.
Con un costo de la plata del 16 % anual, esos 18 días valen:
Y ahí está el problema de fondo: parece poco porque nadie lo compara con nada.
Son 17.200 al año, el 7 % del resultado operativo.
SOBRE EL COSTO DE LA PLATA · se usa la tasa a la que la empresa efectivamente se financia, no una tasa de referencia. Si usa la línea de crédito del banco al 16 %, esa es la tasa. Si no toma nada, se usa el rendimiento que obtendría ese dinero colocado.
¿Cuánto suman los tres?
Cada uno por separado se puede discutir. Juntos dicen otra cosa.
| Indicador | Al año | Por día | % del resultado |
|---|---|---|---|
| Horas sin facturar | 101.606 | 278 | 41,0 % |
| Trabajo entregado de más | 31.416 | 86 | 12,7 % |
| Cobranza tardía | 17.200 | 47 | 6,9 % |
| Total | 150.222 | 412 | 61 % |
Tres indicadores fuera de meta se llevan el 61 % del resultado operativo del año.
Y los tres están en el tablero desde hace meses.
Y una advertencia que hay que hacer antes de sumar
Miden dinero distinto: horas que no se vendieron, horas que se regalaron, y dinero que tardó en volver.
Pero si su tablero también tiene lo que deja cada proyecto o lo que deja cada cliente, esos NO se suman: ya contienen a los dos primeros.
Sumar un indicador que contiene a otro es contar el mismo dinero dos veces. Y es el error que un auditor detecta primero.
Antes de sumar, revisar si algún indicador de la lista está adentro de otro.
Y si lo está, sacarlo de la suma y usarlo para comprobar el total.
¿Desde cuándo está en rojo?
De todos los datos que hacen falta, hay uno que no se puede estimar.
Cuánto cuesta por día se puede aproximar. Cuántos días lleva, no: hay que saberlo.
El acumulado es el producto del costo por día por la cantidad de días.
Sin la fecha hay un costo diario, que suena a poco. Con la fecha hay un acumulado, que es lo que mueve a un socio.
Y acá aparece el obstáculo real de una empresa de servicios
Los tres casos de este artículo dependen de un solo dato: el registro de horas por proyecto.
No se sabe cuántas horas se facturaron. No se sabe cuántas se entregaron de más. Y no se sabe en qué proyecto.
Es el único dato de este artículo que no se puede reconstruir hacia atrás.
Qué hacer si su empresa no las registra
| Situación | Por dónde empezar |
|---|---|
| No se registran horas | Empezar por cobranza, que sale de contabilidad. Y arrancar el registro de horas desde este mes |
| Se registran pero no por proyecto | Alcanza para utilización. Para el trabajo entregado de más hace falta el corte por proyecto |
| Se registran por proyecto | Están las tres cuentas disponibles |
Registrar horas no requiere un sistema. Una planilla con tres columnas alcanza: persona, proyecto, horas.
Lo que requiere es que se haga todos los días. Reconstruirlo a fin de mes no sirve.
Dónde sale la fecha
De la serie histórica del propio indicador: el cierre en que cruzó la meta.
Tomar el mes en que alguien lo notó, en lugar del mes en que cruzó la meta.
Entre uno y otro suele haber dos o tres cierres. Y esos meses también costaron.
Qué hacer el lunes
Acá hay dos trabajos: uno es pedir y el otro es hacer.
SI EN SU EMPRESA ESAS DOS FIGURAS SON LA MISMA PERSONA · en una empresa chica, quien decide también calcula. Las dos listas son suyas, y conviene hacerlas en ese orden.
Si usted decide: qué PEDIR
1 · De los indicadores fuera de meta, ¿cuál nos cuesta más por día?
2 · ¿Desde qué mes está así cada uno?
3 · ¿Cuánto llevamos acumulado desde entonces?
Si le contestan con cifras, la conversión ya existe y usted acaba de incorporar un control a la reunión.
Si le contestan con porcentajes, le contestaron el estado, no el costo.
Y si le contestan «habría que calcularlo», nadie sabe cuál de todos cuesta más. Y se están atendiendo por orden de ruido.
Y qué contestar si le dicen que no se puede
| Si le dicen… | Usted puede contestar… |
|---|---|
| «No hay proyectos, por eso baja la utilización» | Entonces el equipo es grande para la demanda que hay, y esa cuenta también hay que hacerla |
| «Las horas extra las pide el cliente» | Está bien entregarlas. Lo que falta es saber cuántas son y cuánto valen |
| «No registramos las horas» | Entonces se empieza por cobranza, que sale de contabilidad, y se arranca el registro este mes |
«Los números van a quedar feos.»
Puede ser. Y esa es exactamente la razón por la que hay que calcularlos: si quedan feos, es porque ya estaban feos y nadie los veía.
Si usted calcula: qué HACER
Es el único de los tres que no depende del registro de horas.
Los dos datos salen de contabilidad y la cuenta se hace esta tarde.
El monto se puede aproximar. La fecha, no.
Y sin fecha no hay acumulado, que es el número que decide.
Costo por día y desde cuándo, al lado del indicador, no en lugar de él.
Es un cambio de formato, no de sistema.
Y así se ve el informe con esas dos columnas
| Indicador | Estado | Costo por día | Desde |
|---|---|---|---|
| Utilización del equipo | 68 % | 278 | 3 de junio |
| Horas entregadas de más | +22 por proyecto | 86 | todo el año |
| Clima interno | bajo | sin cifra | no aplica |
Y la tercera fila hace un trabajo aparte: muestra que el método sabe decir que no sabe. Hay indicadores fuera de meta que no tienen costo asignable, y ponerles una cifra sería inventar.
Y qué pedir cuando llegue con el número
Si usted presenta que las horas sin facturar cuestan USD 278 por día y no lleva una propuesta, el número se le vuelve en contra.
1 · Nada, todavía. Que el próximo reporte traiga el indicador con su costo por día, para ver la serie antes de decidir.
2 · Las causas. Que se abran esas horas sin facturar por motivo: cuánto es que no había trabajo asignado, cuánto es capacitación, cuánto es trabajo interno.
3 · La decisión. Si ya sabe qué lo resuelve, pedirlo con la comparación hecha: lo que cuesta la solución contra lo que cuesta seguir así.
Un vendedor que cuesta USD 4.500 por mes se paga solo si sube la utilización cuatro puntos.
Sin el costo por día, ese vendedor es un gasto. Con el costo por día, es una cuenta.
Qué NO hacer
Exigirle a la gente que suba la utilización sin cambiar nada más.
El equipo empieza a cargar horas que no trabajó, y el indicador mejora sin que la empresa gane un peso.
A partir de ahí, el registro de horas deja de servir para todo lo demás.
Y una razón de calendario
Mientras el ejercicio está abierto, el número sirve para decidir.
Después del cierre, el mismo número solo sirve para explicar.
Y si en su empresa hay varios indicadores fuera de meta a la vez, el criterio para elegir por cuál empezar está en cómo priorizar los KPIs en rojo.
+200 instituciones y empresas · 7 países · Formado en Balanced Scorecard con el Dr. Robert Kaplan
Preguntas frecuentes
El cierre
El tablero informa cómo viene.
El costo informa cuánto cuesta que siga así.
Un 68 % dentro del rango sano no obliga a nadie a hacer nada.
USD 278 por día, sí.
No hace falta una auditoría, ni un sistema nuevo, ni cambiar el tablero.
Hacen falta dos columnas más: cuánto cuesta por día, y desde cuándo.
Y una última cosa
Qué pierde una organización que no calcula el costo de sus KPIs en rojo · qué pierde la empresa, qué pierde quien decide y qué pierde quien informa.
En su Planta Industrial · los mismos tres casos, con máquina parada, scrap y capacidad sin usar.
El programa de ocho encuentros · donde se enseña a hacer la cuenta sobre sus propios indicadores, paso a paso.
Los 48 KPIs en rojo · este artículo desarrolla tres. El material completo trae cuarenta y ocho indicadores con su meta, su logro y la pérdida silenciosa que provoca cada uno. Se pide por el mismo WhatsApp, y es gratis.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 900