Cooperativas de ahorro y crédito · Liquidez · Sistema VEFS™
Calce de plazos en cooperativas
de ahorro y crédito
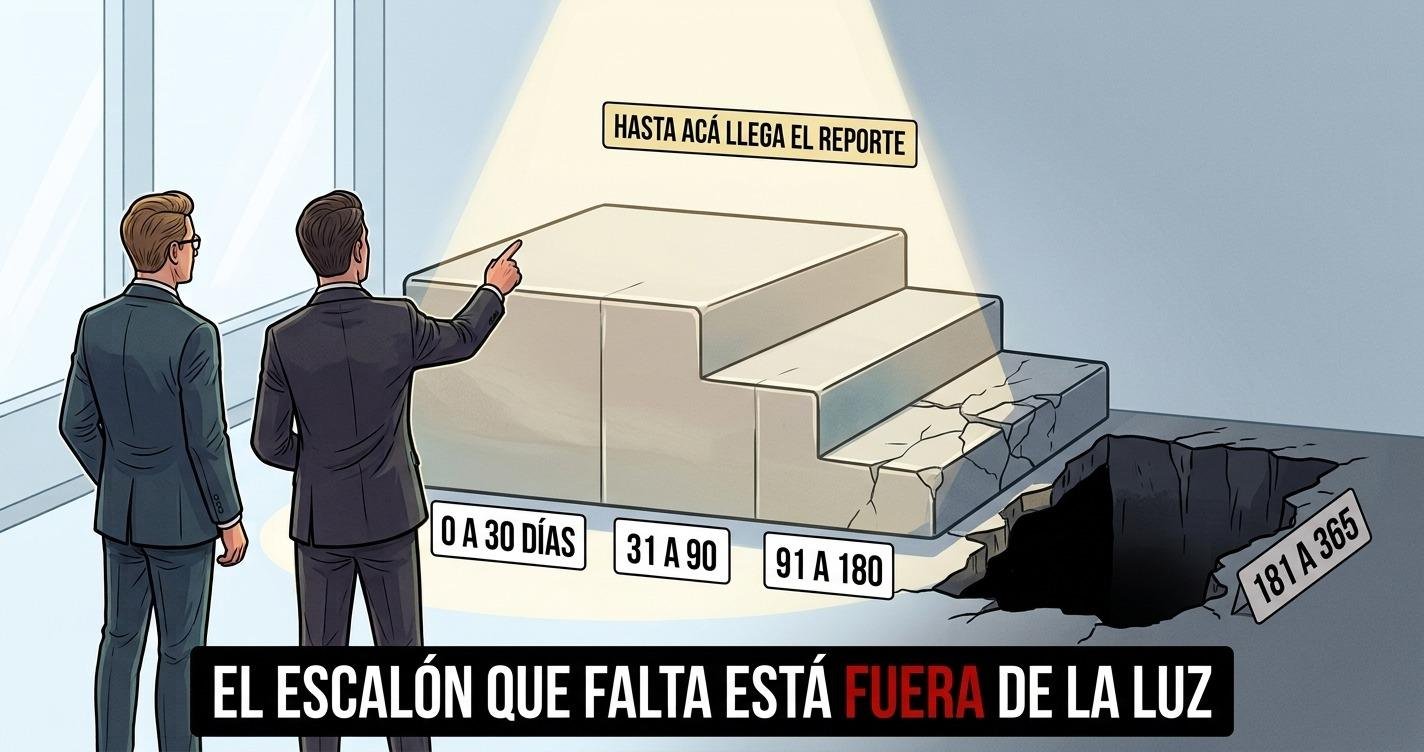
¿Mi liquidez está en verde y aun así puedo quedarme sin fondos en seis meses?
Una cooperativa mediana tiene el 18 % de sus activos en caja e inversiones líquidas.
Y en el mes seis le van a faltar USD 150.000 que no tiene de dónde sacar.
Las dos cosas son ciertas, y el reporte sólo muestra la primera.
El calce de plazos de una cooperativa de ahorro y crédito compara, banda por banda, cuándo entra el dinero y cuándo sale.
La liquidez inmediata mide un stock: cuánto efectivo hay hoy.
El calce mide una secuencia: si los cobros de créditos e inversiones alcanzan para cubrir los vencimientos de depósitos y obligaciones en cada horizonte futuro.
Los dos indicadores pueden estar en verde y en rojo al mismo tiempo, porque no miden lo mismo.
Un descalce en el mes seis se corrige hoy, decidiendo a qué plazos se ofrecen los depósitos de esta semana.
En el mes cinco ya no se corrige: se refinancia, al precio que haya ese día.
Cada mes que pasa se pierde un mes de captación para cubrir esa banda. Y quedan cinco.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 900Lo que va a encontrar · 13 preguntas respondidas, con la cuenta hecha Toque para ver el índice
- ¿Por qué mi liquidez inmediata está perfecta y el calce de plazos no?
- ¿Qué es el acantilado de liquidez y por qué el LCR no lo ve?
- ¿Qué oculta el reporte de liquidez que llega al Consejo?
- ¿Qué porcentaje de mis depósitos a plazo se renueva realmente?
- ¿Cuál es la diferencia entre la brecha neta y la brecha acumulada?
- ¿Cuánto me cuesta el descalce de plazos por día?
- ¿Desde cuándo está descalzada mi cooperativa?
- ¿Por qué el descalce no es un problema de liquidez?
- ¿Qué escenarios debería probar mi comité de riesgos?
- ¿Qué pasa si no hago nada?
- ¿El descalce de plazos ya es una pérdida?
- Qué hacer el lunes · desdoblado en Director y Gerente
- Preguntas frecuentes · trece
1 · Pida el saldo de depósitos a plazo y obligaciones que vencen en los próximos 180 días.
2 · Pida la caja más las inversiones líquidas no comprometidas. Sin gravamen y vendibles.
3 · Divida el primero por el segundo.
Si el resultado pasa de 3, el cuadro de vencimientos deja de ser un ejercicio y pasa a ser una tarea.
En la cooperativa del ejemplo esa división da 6,8. Y su reporte de liquidez está en verde.
1 · ¿Su cooperativa tiene armado un cuadro de vencimientos por bandas de plazo?
2 · ¿Alguien puede decirle qué porcentaje de los depósitos a plazo se renueva realmente al vencer?
3 · ¿Sabe cuál es el mes de máxima necesidad de fondeo de los próximos doce?
Si contestó que no a las tres, este artículo es para usted. Y la primera es la que más sorprende: en la mayoría de las cooperativas ese cuadro no existe.
¿Por qué mi liquidez inmediata está perfecta y el calce de plazos no?
Porque contestan dos preguntas distintas, y solo una de las dos llega al comité.
| Indicador | Qué pregunta contesta | Qué mide |
|---|---|---|
| Liquidez inmediata | ¿Tenemos efectivo para cumplir lo próximo? | Un stock: cuánto hay hoy |
| Calce de plazos | ¿Cuándo entra y cuándo sale el dinero? | Una secuencia: qué pasa mes a mes |
Uno no reemplaza al otro, y uno en verde no dice nada del otro.
Una cooperativa puede tener caja e inversiones de sobra para los próximos treinta días, y financiar créditos a cinco años con depósitos que vencen en cuatro meses.
La escalera de vencimientos
El calce de plazos se mide armando una escalera de vencimientos: se ordenan todas las entradas y salidas esperadas por bandas de plazo, y se mira la brecha de liquidez de cada banda.
Así se ve la de esa cooperativa, con los importes en dólares:
| Banda de plazo | Entradas | Salidas | Brecha neta | Brecha acumulada |
|---|---|---|---|---|
| 0 a 30 días | 1.800.000 | 1.500.000 | +300.000 | +300.000 |
| 31 a 90 días | 2.250.000 | 1.950.000 | +300.000 | +600.000 |
| 91 a 180 días | 2.700.000 | 4.650.000 | −1.950.000 | −1.350.000 |
| 181 a 365 días | 3.150.000 | 2.550.000 | +600.000 | −750.000 |
Los primeros noventa días lucen sanos. Dos bandas seguidas con brecha positiva.
Y entre los meses tres y seis aparece una salida neta de USD 1.950.000.
La brecha acumulada se vuelve negativa, y no vuelve a recuperarse dentro del año.
El reporte de liquidez de esa cooperativa cubre los primeros treinta días. Los dos primeros escalones. El que falta está en el tercero.
Ese escalón que falta no es un descuido de quien armó el reporte. Hay una razón técnica por la que no aparece, y tiene nombre propio.
Lo vemos en un momento.
¿Qué es el acantilado de liquidez y por qué el LCR no lo ve?
Ese escalón que falta tiene nombre técnico: se llama acantilado de liquidez.
Una concentración de salidas netas ubicada en una fecha posterior al horizonte que cubre el reporte.
No es que el indicador esté mal calculado. Es que no mira ahí.
El LCR, el ratio de cobertura de liquidez que se usa como referencia prudencial en casi todas las normativas, busca que los activos líquidos de alta calidad cubran las salidas netas de efectivo bajo estrés durante treinta días.
Treinta días es su diseño, no su limitación. Fue pensado para una corrida, que es un evento corto e intenso.
Un indicador con horizonte de treinta días no puede ver un acantilado ubicado en el mes cuatro.
Y en una cooperativa, la concentración de vencimientos de depósitos a plazo suele estar exactamente ahí: entre los meses tres y seis.
Por eso el riesgo de liquidez en cooperativas no se controla con un solo ratio.
Hace falta separar liquidez inmediata, liquidez estructural y estabilidad del fondeo, que son tres cosas distintas.
| Qué se mide | Horizonte | Qué revela |
|---|---|---|
| Liquidez inmediata | 7, 15 y 30 días | Si hay efectivo para lo próximo |
| Liquidez estructural | 90, 180 y 365 días | Si la brecha acumulada excede el colchón |
| Estabilidad del fondeo | Histórico | Qué parte del fondeo se renueva de verdad |
La mayoría de las cooperativas mide la primera, no mide la segunda, y no sabe que existe la tercera.
Es el mismo problema que produce un riesgo de liquidez oculto detrás de reportes aprobados: el dato está, y el reporte no lo pide.
¿Qué oculta el reporte de liquidez que llega al Consejo?
Cinco cosas, y ninguna es culpa de quien lo arma.
| El reporte… | Y lo que eso esconde |
|---|---|
| Mira saldos, no flujos | Un saldo alto de activos líquidos no dice cuándo vencen los pasivos ni cuándo se recuperan los créditos |
| Usa vencimientos contractuales | Un depósito a plazo puede renovarse siempre; una cuenta a la vista puede ser estable. El contrato no describe el comportamiento |
| No distingue líquido de aparentemente líquido | Un activo puede tener valor contable y no ser vendible sin castigo, o estar gravado |
| Asume que el fondeo estará | Una línea aprobada no es una fuente utilizable en una crisis si nunca se probó |
| No integra la mora al calce | Si se deteriora la cobranza, las entradas esperadas dejan de ser ciertas |
Una escalera armada con vencimientos contractuales supone que todos los depósitos se retiran el día que vencen.
Una armada con comportamiento real usa la tasa de renovación observada.
La primera asusta de más. La segunda sirve para decidir.
¿Qué porcentaje de mis depósitos a plazo se renueva realmente?
Toda la escalera de vencimientos descansa sobre un supuesto, y casi nunca se lo declara: qué parte de los depósitos que vencen se va a renovar.
De todos los depósitos a plazo que vencieron en el período, qué porcentaje se renovó en lugar de retirarse.
Es el indicador que decide si la escalera que usted armó es realista o es un deseo.
Funciona igual que los indicadores que anticipan la crisis antes de que el balance la muestre: avisa cuando todavía se puede decidir.
Y casi ninguna cooperativa lo lleva, aunque el dato esté en el sistema: son los vencimientos del mes contra las renovaciones del mes.
Con una tasa de renovación del 85 %, de los USD 4.650.000 que vencen en la banda crítica se van 697.500.
Con una del 60 %, se van 1.860.000.
La misma escalera, con dos supuestos distintos, da dos cooperativas distintas.
La misma escalera, con dos supuestos
Esto no es una advertencia teórica. Es la misma cooperativa, con la misma cartera y los mismos vencimientos, calculada con dos tasas de renovación distintas.
| Banda de plazo | Brecha acumulada con renovación 85 % |
Brecha acumulada con renovación 60 % |
|---|---|---|
| 0 a 30 días | +300.000 | 0 |
| 31 a 90 días | +600.000 | −90.000 |
| 91 a 180 días | −1.350.000 | −2.970.000 |
| 181 a 365 días | −750.000 | −2.880.000 |
Con el supuesto optimista, el colchón de USD 1.200.000 casi alcanza: falta el 11 %.
Con el conservador, el déficit máximo es de USD 2.970.000 y el colchón cubre menos de la mitad.
Es la misma cooperativa. Lo único que cambió fue el supuesto de renovación.
Y hay algo que esa tabla muestra y no se ve a primera vista: con el supuesto conservador, la brecha se vuelve negativa ya en la segunda banda, y no en la tercera.
El problema no aparece dos bandas antes porque la cooperativa haya cambiado. Aparece porque el supuesto era optimista.
Y hay que abrirla, no promediarla
Una tasa de renovación general del 85 % puede esconder que los depósitos grandes renuevan al 60 % y los chicos al 95 %.
Como los grandes pesan más, el promedio miente hacia arriba.
| Corte | Qué revela |
|---|---|
| Por rango de monto | Si los grandes ahorristas renuevan menos que el resto |
| Por plazo original | Si los de plazo corto rotan más que los largos |
| Por antigüedad del socio | Si los socios nuevos son más volátiles |
| Por canal | Si el fondeo captado por un canal se va más rápido |
¿Cuál es la diferencia entre la brecha neta y la brecha acumulada?
Es la diferencia entre un mal mes y un problema.
Brecha neta de una banda: entradas menos salidas de ESA banda.
Brecha acumulada: la suma de todas las brechas netas hasta esa banda.
La decisiva es la segunda. Una brecha negativa puntual se maneja con caja. Una brecha acumulada negativa que supera el colchón, no.
La cuenta que convierte la brecha en una decisión
Volviendo a la escalera de esa cooperativa: el déficit acumulado máximo aparece en el mes seis, y es de USD 1.350.000.
Ahora hay que compararlo con lo único que puede cubrirlo.
El colchón cubre el 89 % del déficit. Falta el 11 %.
Y ese 11 % hay que conseguirlo en el mercado, en el mes seis, al precio que haya ese día.
Eso no es un problema de liquidez. Es un riesgo de refinanciamiento.
Y una advertencia sobre el colchón
No todo lo que figura como líquido lo es.
| Aparece como | Y en realidad puede ser |
|---|---|
| Inversiones líquidas | Instrumentos que no vencen y no se venden sin castigo de precio |
| Activos disponibles | Activos gravados como garantía de otra operación |
| Línea de crédito contratada | Una línea nunca probada, con condiciones que pueden cambiar |
Un activo cuenta como colchón si cumple las tres: es de alta calidad, no está gravado, y se convierte en efectivo bajo estrés sin castigo relevante de precio.
Si falla una sola, no es colchón.
¿Cuánto me cuesta el descalce de plazos por día?
Hasta acá todo es diagnóstico. Ahora la cuenta.
La base económica del calce de plazos
El costo de un descalce de plazos no es el monto descalzado: es el diferencial de tasa que hay que pagar para renovar ese fondeo cuando vence, contra lo que hubiera costado tenerlo calzado.
| Dato | Valor del ejemplo | De dónde sale |
|---|---|---|
| Volumen a renovar en la banda crítica | USD 1.950.000 | Cuadro de vencimientos |
| Diferencial de tasa al renovar | 2,5 puntos | Tasa de captación actual contra la pactada |
| Meta de calce (activos sobre pasivos) | 0,90 | Política de liquidez del Consejo |
| Calce actual | 0,58 | Cuadro de vencimientos |
Si quiere hacer esta cuenta con los números de su cooperativa, el simulador del costo de la demora es abierto y no pide registro.
Sólo cuenta el sobrecosto de renovar el fondeo de la banda crítica.
No incluye la venta forzada de inversiones con descuento, ni el crédito que se deja de colocar para achicar el descalce, ni el costo de una línea de emergencia.
Es el piso, no el techo. Y por eso ningún consejero lo puede discutir.
¿Desde cuándo está descalzada mi cooperativa?
Acá el calce de plazos se comporta distinto de cualquier otro indicador, y conviene decirlo sin rodeos.
En la morosidad, la fecha está en el reporte de cartera por antigüedad. En la solvencia, en el balance mensual.
En el calce de plazos no hay reporte. Y por lo tanto no hay serie donde buscar la fecha.
La mayoría de las cooperativas nunca armó el cuadro de vencimientos.
No lo exige la normativa con la misma fuerza que el ratio de liquidez, no lo pide el reporte mensual, y por eso no existe.
Cómo se arma el cuadro por primera vez
PARA SU GERENTE DE RIESGOS · es el instructivo de armado. Si usted es Consejero, alcanza con saber que son cuatro columnas y que los datos ya están en los sistemas.
Es la objeción práctica que aparece siempre: si nunca lo armamos, ¿por dónde se empieza?
Con cuatro columnas y cuatro filas. Nada más.
| Columna | Qué va | De dónde sale |
|---|---|---|
| Banda | 0 a 30, 31 a 90, 91 a 180, 181 a 365 | Se define una vez y no cambia |
| Entradas | Cuotas de cartera a cobrar, vencimientos de inversiones, recuperaciones | Sistema de créditos y cartera de inversiones |
| Salidas | Depósitos a plazo que vencen, obligaciones, gastos comprometidos | Sistema de captaciones y cuentas por pagar |
| Brecha | Entradas menos salidas, y la acumulada | Es una resta y una suma |
Las salidas de depósitos se cargan netas de la tasa de renovación.
Si no se mide esa tasa, se usa el peor caso y se declara: se supone que no se renueva nada.
Eso da un cuadro pesimista, y es preferible a uno inventado.
Qué hacer cuando el dato no existe
No se estima la fecha. Un acumulado calculado sobre una fecha inventada es exactamente el tipo de número que un auditor descarta, y con él descarta todo el análisis.
Lo que sí se puede hacer es reconstruirla, y hay dos caminos.
| Camino | Qué se usa | Cuánto lleva |
|---|---|---|
| Reconstrucción | Los balances mensuales archivados, abriendo depósitos a plazo por vencimiento | Varios días |
| Desde hoy | Armar el cuadro ahora y empezar la serie | Una tarde |
Si no hay fecha, se presenta el costo por día sin el acumulado, y se anota qué reporte hay que empezar a armar.
Es un cálculo incompleto y honesto.
Un acumulado inventado es un cálculo completo y falso.
Es la misma diferencia que separa a CAMEL de PERLAS en una cooperativa: dos sistemas que miran la misma cooperativa y no piden los mismos reportes.
Y hay algo que conviene decir en la sesión: que el cuadro no exista no es una omisión de nadie.
Es que ninguna norma lo pidió con la misma fuerza que el ratio de liquidez, y lo que no se pide no se arma.
¿Por qué el descalce no es un problema de liquidez?
Porque conecta seis riesgos que la cooperativa reporta por separado, y que son el mismo problema visto desde seis lugares.
| Riesgo | Cómo aparece en el descalce | Consecuencia |
|---|---|---|
| Liquidez | Las salidas vencen antes que las entradas | Déficit de caja o necesidad de fondeo |
| Tasa de interés | Los pasivos se reprecian antes que los activos | Mayor costo financiero y caída del margen |
| Crédito | Los cobros de cartera llegan tarde o no llegan | Menores entradas reales de efectivo |
| Concentración | Muchos depósitos grandes vencen en la misma banda | Retiro o no renovación simultánea |
| Mercado | Hay que vender inversiones antes de su vencimiento | Pérdidas por precio y por baja liquidez |
| Patrimonio | Se acumulan pérdidas de margen y ventas forzadas | Erosión de excedentes, reservas y solvencia |
La mora convierte una entrada cierta en una esperada
Si la mora temprana se deteriora, las cuotas esperadas dejan de ser entradas ciertas.
Una escalera de vencimientos armada con los cobros teóricos de la cartera supone que todos los socios van a pagar en fecha.
Si la mora temprana subió, una parte de esas entradas no va a llegar, y el descalce que parecía tolerable se amplía solo.
Por eso el riesgo de refinanciamiento de una cooperativa no se entiende mirando la liquidez sola.
Es el mismo problema que aparece al analizar el índice de solvencia por debajo de la meta interna: el indicador cumple, y lo que cuesta está en otro lado.
¿Qué escenarios debería probar mi comité de riesgos?
PARA SU GERENTE DE RIESGOS · si usted es Consejero o Director, puede saltear esta sección: lo que necesita saber es que estos seis escenarios existen y que alguien tiene que correrlos.
El escenario base no alcanza. Las pruebas de estrés de liquidez existen porque el problema no aparece cuando todo sale como se esperaba.
Las entradas se corren a fechas más tardías.
Las salidas se corren a fechas más tempranas.
Si con eso la brecha acumulada sigue cubierta, la estructura aguanta.
Estos son los seis que conviene correr, en este orden:
| Escenario | Qué se modifica |
|---|---|
| 1 · Renovación menor | Bajar la tasa de renovación esperada, sobre todo en grandes depositantes y en plazos de 90 a 180 días |
| 2 · Salida concentrada | Simular que los principales depositantes o un convenio institucional no renuevan |
| 3 · Mora y menor recaudo | Retrasar las entradas de cartera e incorporar mayor mora temprana |
| 4 · Subida de tasas | Elevar el costo de renovación y ver el efecto sobre el margen financiero |
| 5 · Pérdida del fondeo contingente | Suponer que una línea no se renueva o exige más garantías |
| 6 · Venta forzada | Aplicar descuentos realistas a las inversiones que habría que vender antes de vencimiento |
El escenario que nunca se corre, y es el que pasa
Los seis, al mismo tiempo.
En la realidad no llegan de a uno: cuando suben las tasas, la renovación baja, la mora sube y las inversiones valen menos.
Son el mismo evento.
¿Qué pasa si no hago nada?
Llega el mes seis y la cooperativa tiene que cubrir esa banda igual. No hay una cuarta opción: son tres, y las tres cuestan.
| Salida | Qué implica | Qué cuesta |
|---|---|---|
| Captar más caro | Salir a renovar los depósitos al precio que haya ese día | El diferencial de tasa sobre todo el volumen a renovar |
| Vender inversiones | Deshacerse de instrumentos antes de su vencimiento | El castigo de precio, que no se conoce hasta que se vende |
| Dejar de colocar | Frenar el crédito para que la cartera se achique sola | El margen del crédito que no se otorgó |
Las dos primeras hay que decidirlas. Alguien tiene que autorizar pagar más, o vender con pérdida.
La tercera no se decide: se deja de colocar y listo. El ratio mejora, la escalera se empareja, y el reporte del mes siguiente se ve mejor.
Por eso es la que más se usa y la que menos se discute: el socio no la nota.
Las tres salidas del mes seis cuestan. La única que no cuesta es la de hoy: cambiar los plazos de lo que se capta esta semana.
No es que haya una salida buena y tres malas. Es que la buena tiene fecha de vencimiento.
¿El descalce de plazos ya es una pérdida?
No.
Y decir que lo es es el error que más rápido quita credibilidad en un comité.
El déficit acumulado de USD 1.350.000 no es un agujero: es una proyección bajo un supuesto de renovación de depósitos que todavía no ocurrió.
La diferencia entre los cuatro conceptos
Acá hay que ser más preciso que en cualquier otro indicador, porque se confunden con facilidad.
| Concepto | Qué significa | En este ejemplo |
|---|---|---|
| Brecha acumulada | Lo que faltaría si todo ocurre como se proyectó | USD 1.350.000 |
| Descubierto real | La parte que el colchón no cubre | USD 150.000 |
| Costo de la demora | El sobrecosto de renovar el fondeo mientras no se corrige | USD 133 por día |
| Pérdida | Lo que efectivamente cueste refinanciar cuando llegue el mes seis | Todavía no se sabe |
No se dice «tenemos un agujero de un millón trescientos cincuenta».
Se dice: «con la tasa de renovación actual, en el mes seis nos faltarían 150.000 que el colchón no cubre, y el sobrecosto de conseguirlos corre a 133 dólares por día».
La segunda es más larga, más incómoda de decir, y la única que resiste la primera pregunta.
Y hay que declarar el supuesto, siempre
Toda la escalera descansa sobre la tasa de renovación de depósitos que se usó para armarla.
Presentar la brecha acumulada sin decir con qué tasa se calculó es lo mismo que presentar un presupuesto sin decir a qué tipo de cambio.
Cada cifra de la escalera lleva su supuesto de renovación al lado.
Y conviene mostrar dos escenarios: el esperado y uno conservador. La distancia entre los dos es la medida de cuánto depende el resultado de ese supuesto.
Qué hacer el lunes
Acá hay dos trabajos distintos, y no los hace la misma persona.
Si usted es Consejero o Director: qué PEDIR
Usted no va a armar cuadros de vencimientos. Lo que necesita es entrar a la próxima sesión con las preguntas correctas.
1 · ¿Tenemos armado el cuadro de vencimientos por bandas, y cuál es la brecha acumulada a 90, 180 y 365 días?
2 · ¿Cuál es nuestra tasa de renovación de depósitos a plazo, abierta por rango de monto?
3 · ¿El colchón de activos líquidos no comprometidos cubre el mayor déficit acumulado proyectado?
Las tres se contestan con datos que la cooperativa ya tiene, aunque el cuadro todavía no esté armado. Y hay algo que conviene saber antes de hacerlas:
Si le contestan con números, la cooperativa mide su liquidez estructural y usted acaba de incorporar tres indicadores a la sesión.
Si le contestan «el ratio de liquidez está bien», le contestaron otra pregunta.
Y si le contestan «lo armamos», el cuadro no existe, que es lo más frecuente y ya es un hallazgo de gobierno.
Y una cuarta, para dejar el tema cerrado: pedir que la brecha acumulada a 90, 180 y 365 días figure en el reporte de todos los meses, al lado del ratio de liquidez y no en lugar de él.
Un ratio de liquidez en verde no puede seguir compensando una brecha acumulada negativa a seis meses.
Son dos indicadores, y hacen falta los dos.
Si usted es Gerente General o de Riesgos: qué HACER
Tres cosas, en este orden.
Cuatro bandas alcanzan para empezar: 0 a 30, 31 a 90, 91 a 180 y 181 a 365 días.
Entradas esperadas, salidas esperadas, brecha neta y brecha acumulada.
La primera vez lleva una tarde. Después se actualiza con cada cierre.
Vencimientos del mes contra renovaciones del mes, abierto por rango de monto.
El dato ya está en el sistema de captaciones. Nunca se calculó porque nadie lo pidió.
Revisar qué activos de los que figuran como líquidos cumplen las tres condiciones: alta calidad, sin gravamen, y vendibles bajo estrés.
El colchón real casi siempre es menor que el del reporte.
Qué NO hacer
Frenar la colocación para achicar el descalce.
Funciona: el ratio mejora, la escalera se empareja y el reporte del mes siguiente se ve mejor.
Y se paga con el crédito que no se colocó, que es el negocio de la cooperativa.
Es la salida más rápida y la que menos se discute, porque el socio no la nota.
Escalonar los vencimientos de las nuevas captaciones.
No cuesta nada: es decidir a qué plazos se ofrecen los próximos depósitos, evitando la banda que ya está cargada.
Y actúa antes de que la concentración se forme.
Y una razón de calendario
Si su próximo Consejo es este mes, llega con el cuadro.
Si lo deja para el siguiente, llega con el cuadro y con un mes menos para usarlo.
La ventana no se cierra el mes seis. Se cierra cada vez que se capta un depósito al plazo equivocado.
Y si su cooperativa tiene varios indicadores en rojo a la vez, el criterio para elegir por cuál empezar está en cómo priorizar los KPIs en rojo.
+200 instituciones y empresas · 7 países · Trabaja con cooperativas de ahorro y crédito en América Latina
Preguntas frecuentes
El cierre
El ratio de liquidez le dice a la cooperativa si puede pagar lo que vence esta semana.
El calce de plazos le dice si va a poder pagar lo que vence dentro de seis meses, y a qué precio.
Liquidez verde no significa estructura de fondeo sana.
El primero se informa. El segundo se decide.
Y esa diferencia no es técnica: es el tiempo que la cooperativa tiene para cambiar los plazos de lo que capta, mientras todavía puede elegirlos.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 900