Cooperativas de ahorro y crédito · Provisiones · Sistema VEFS™
Cobertura de cartera problemática
en cooperativas de ahorro y crédito
¿Mi cobertura viene bajando y nadie la comentó en el Consejo?
Una cooperativa cerró con una cobertura del 18 % y un agujero de provisiones de USD 17 millones.
Dos años antes, ese mismo indicador estaba en 51 %. Y ninguno de los dos números apareció de golpe.
La cobertura de cartera problemática de una cooperativa de ahorro y crédito relaciona las provisiones constituidas con la cartera que tiene riesgo de no cobrarse.
Se expresa en porcentaje, y en varios países el mínimo exigido es del 100 %: cada peso de cartera problemática tiene que tener su peso de provisión.
Es el indicador que dice cuánta pérdida ya reconocida tiene la cooperativa frente a la que todavía no reconoció.
El déficit no espera quieto: crece USD 1.700 por día mientras la cartera se sigue deteriorando.
En un trimestre pasa de 120.000 a 273.000.
Y eso no es un ratio: es el 32 % del excedente de este año, que en tres meses pasa a ser el 72 %.
Cada trimestre que pasa es un trimestre menos para repartir el ajuste. Cuando se reconoce, no llega de a poco: llega junto.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 900Lo que va a encontrar · 10 preguntas respondidas, con la cuenta hecha Toque para ver el índice
- ¿Qué pasó en la cooperativa que cerró?
- ¿Por qué cae la cobertura si nadie hizo nada mal?
- ¿Cómo se ve una cobertura cayendo, trimestre a trimestre?
- ¿Qué esconde una cobertura global en verde?
- ¿Cuánto excedente se lleva el ajuste cuando llega?
- ¿Cuánto me falta hoy, y cuánto va a faltarme en tres meses?
- ¿Desde cuándo viene cayendo mi cobertura?
- ¿Un déficit de provisiones ya es una pérdida?
- Qué hacer el lunes · desdoblado en Director y Gerente
- Preguntas frecuentes · doce
1 · Pida la cobertura de cartera problemática de los últimos tres trimestres. No la del mes: los tres.
2 · Mire la pendiente, no el nivel.
Si bajó más de 5 puntos por trimestre, hay un déficit de provisiones formándose, aunque el último número siga sobre 100.
En la cooperativa del ejemplo cayó 13,3 puntos en un trimestre y 15 más en el siguiente. Y el primero de los tres estaba en 115 %.
1 · ¿Su reporte al Consejo muestra la cobertura por segmento, o sólo la global?
2 · ¿Alguien puede decirle cuánto es hoy la provisión requerida frente a la constituida?
3 · ¿Sabe qué parte del excedente de este ejercicio se llevaría ese ajuste si hubiera que hacerlo hoy?
Si contestó que no a las tres, este artículo es para usted. Y las tres se contestan con el balance que ya tiene.
¿Qué pasó en la cooperativa que cerró?
No es un caso hipotético. Es una cooperativa que el supervisor cerró, y los números los dio el propio organismo de control en una entrevista pública.
| Momento | Cobertura | Qué se sabía |
|---|---|---|
| Dos años antes del cierre | 51 % | La morosidad estaba en 11 %, por encima del promedio del sector |
| Último dato antes del cierre | 18 % | El mínimo exigido era 100 % |
| Cuando entró la auditoría | — | Déficit de provisiones: USD 17 millones |
La cobertura del 18 % no apareció un lunes. Vino bajando durante años, y cada trimestre el número estaba en el balance.
Los USD 17 millones no se perdieron cuando entró la auditoría. Se habían perdido antes, de a poco, en la calidad de la cartera.
La auditoría no creó la pérdida. La hizo visible.
Y hay un dato del sector que conviene tener al lado: en ese mismo sistema cooperativo, la cobertura promedio está apenas por encima del 100 %.
Eso significa que la mitad de las cooperativas está por debajo.
Y una que hizo lo contrario
En el mismo sistema, en los mismos años y con el mismo entorno, otra cooperativa sostuvo su cobertura por encima del 100 % en todo el período, y cerró en 119 %.
Los informes de la calificadora explican cómo, y conviene leerlo completo porque no es gratis.
| Qué hizo | Qué le costó |
|---|---|
| Priorizó la calidad sobre el crecimiento al colocar | La cartera productiva se contrajo 4,8 % en dieciocho meses |
| No hizo reestructuraciones masivas | La morosidad reportada quedó más alta que la de otras |
| Reforzó las provisiones de forma progresiva | El gasto de provisiones presionó el margen cada trimestre |
Sostener la cobertura se puede. Y se paga con crecimiento, con morosidad reportada más alta y con margen.
Es exactamente lo contrario de lo que hace quien quiere que el reporte se vea bien.
Una cooperativa que no reestructura masivamente muestra peor morosidad y está en mejor situación. El reporte castiga al prudente.
Y hay un caso todavía más claro: otra cooperativa llegó a una morosidad del 10,1 %, muy por encima del promedio de su segmento, y aun así mantuvo la cobertura en 116 %.
El informe explica por qué: no se acogió al diferimiento de constituciones. O sea que provisionó cuando podía haber esperado.
Una es que la cartera esté mal.
La otra es que la cartera esté medida sin maquillaje.
La cobertura es el indicador que distingue una de la otra.
Es la misma diferencia que separa a CAMEL de PERLAS en una cooperativa: dos sistemas que miran la misma cartera y no premian lo mismo.
Esa cobertura del 18 % no empezó ahí. En algún momento estuvo sobre 100, como la suya.
¿Qué pasó entre el 115 % y el 51 %?
Eso es lo que sigue.
La cobertura cae porque la cartera problemática crece más rápido que las provisiones.
Para que eso pase no hace falta que nadie haga nada mal. Alcanza con que nadie haga nada.
Y el ajuste no se reparte: cuando se reconoce, entra completo al resultado de un solo ejercicio.
¿Por qué cae la cobertura si nadie hizo nada mal?
Porque es un cociente, y los dos términos se mueven a velocidades distintas.
La cartera problemática crece sola, por migración: los créditos que se atrasaron hace tres meses llegan ahora a los tramos que la definen. Es la misma migración que describen los indicadores que anticipan la crisis antes de que el balance la muestre.
Las provisiones, en cambio, crecen porque alguien las constituye. Y eso requiere una decisión, un cálculo y un asiento. Es el mismo problema que produce un riesgo oculto detrás de reportes aprobados: el dato está, y el proceso no lo toma.
El numerador se decide. El denominador ocurre.
Por eso la cobertura cae sin que nadie tome una mala decisión: alcanza con no tomar ninguna.
Las cuatro causas, en orden de frecuencia
| Causa | Qué ocurre |
|---|---|
| 1 · La cartera crece más rápido | La cartera problemática sube por migración y la provisión sigue el ritmo del presupuesto, no el del deterioro |
| 2 · La metodología no incorpora la señal | La mora temprana sube y las migraciones se aceleran, pero el cálculo de provisiones no lo toma hasta el tramo siguiente |
| 3 · Se postergan las reclasificaciones | Reestructuraciones, deterioros individuales o ajustes colectivos que esperan al próximo cierre |
| 4 · La garantía se valora optimista | Sin descuento de mercado, sin costos de ejecución y sin el tiempo que lleva recuperar |
Una metodología de provisiones que sólo reacciona cuando el crédito cambia de categoría siempre va a llegar tarde.
Porque el deterioro empieza en la mora temprana, y la categoría cambia recién tres meses después.
¿Cómo se ve una cobertura cayendo, trimestre a trimestre?
Así se ve en una cooperativa mediana, con una cartera bruta de USD 12.000.000.
| Indicador | Trim. 1 | Trim. 2 | Trim. 3 | Qué dice |
|---|---|---|---|---|
| Cartera problemática | 600.000 | 720.000 | 900.000 | Creció 50 % |
| Provisiones constituidas | 690.000 | 732.000 | 780.000 | Crecieron 13 % |
| Cobertura | 115,0 % | 101,7 % | 86,7 % | Deterioro acelerado |
| Provisión requerida al 100 % | 600.000 | 720.000 | 900.000 | Sube con la cartera |
| Déficit | 0 | 0 | 120.000 | Ajuste pendiente |
Las provisiones CRECIERON. De 690.000 a 780.000, un 13 % en tres trimestres.
La cooperativa provisionó más cada trimestre. Hizo lo que correspondía hacer.
Y si quiere hacer esta cuenta con los números de su cooperativa, el simulador del costo de la demora es abierto y no pide registro.
Y la cobertura igual cayó 28 puntos, porque el otro lado creció cuatro veces más rápido.
En el primer trimestre no hay ningún problema visible: la cobertura está en 115 %.
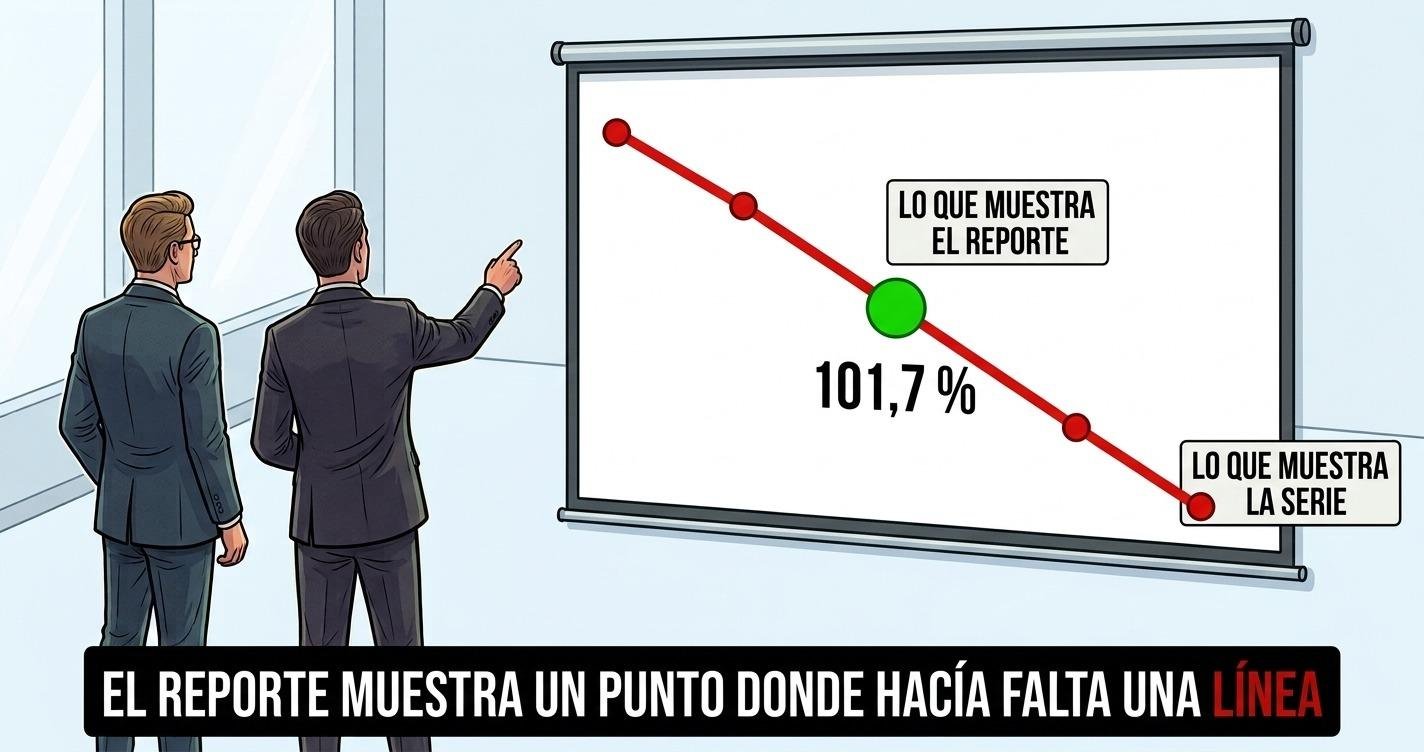
En el segundo sigue sobre 100, y por eso nadie la comenta. Pero ya perdió 13,3 puntos.
Recién en el tercero aparece el déficit. Y para entonces lleva dos trimestres formándose.
¿En cuántos trimestres llego al mínimo?
Esa es la pregunta que el Consejo va a hacer, y con la serie de tres trimestres se contesta con una división.
La cooperativa que cerró estaba en 51 % dos años antes del cierre.
Esta, al ritmo de los últimos tres trimestres, llega a ese nivel en dos trimestres y medio.
No es una advertencia: es una división.
¿Y por qué nadie lo comentó en el Consejo?
Porque el reporte de cada mes muestra un número.
Y un número solo no tiene pendiente.
| Lo que ve el Consejo | Y lo que no ve |
|---|---|
| «Cobertura: 101,7 %» | Que el trimestre anterior era 115 % |
| Está sobre el mínimo del 100 % | Que perdió 13,3 puntos en noventa días |
| No hay incumplimiento | Que al ritmo actual cruza el mínimo en el próximo cierre |
Nadie lo comentó porque no había nada que comentar: el indicador cumplía.
El problema no es que el Consejo mire poco. Es que el reporte muestra un punto donde hacía falta una línea.
Y eso se corrige con un cambio de formato, no de sistema.
Por eso se mira la pendiente, no el nivel
Una cobertura de 115 % que cae a 103 % merece más atención que una estable de 101 %.
La segunda está más cerca del mínimo y no se mueve. La primera está más lejos y va en camino.
El reporte al Consejo tiene que mostrar tres trimestres, no uno.
Un solo número no tiene pendiente. Y la pendiente es la información.
¿Qué esconde una cobertura global en verde?
Siete cosas, y ninguna es una irregularidad.
| Lo que muestra el indicador | Lo que puede estar pasando |
|---|---|
| Cobertura total sobre 100 % | Un segmento sobreprovisionado tapa a otro que está por debajo |
| Cobertura sobre la mora visible | No captura la cartera reestructurada ni la refinanciada |
| Provisiones estables | Con mora creciente, se está formando un déficit futuro |
| Garantías computadas | Con valor contable antiguo, el recupero real es menor |
| Cobertura alta por provisiones genéricas | La protección puede no estar donde se concentra la pérdida |
| Cobertura agregada en verde | Con concentración en un empleador o una zona, un solo evento exige provisiones adicionales |
| Castigos bajos | Puede ser buena recuperación, o postergación del reconocimiento |
Una cobertura global del 110 % puede ser 160 % en consumo y 85 % en microcrédito.
El promedio es cierto. Y la pérdida no está en el promedio: está en el segmento que nadie miró.
Las garantías y el valor que no se va a recuperar
De todos los componentes de la cobertura, hay uno que no es un dato: es una valuación.
Una garantía computada a su valor ideal reduce la provisión requerida, y sube la cobertura. Sin que nadie mienta.
| Se computa | Y en la ejecución real hay que descontar |
|---|---|
| El valor de tasación | El descuento de mercado: se vende por menos de lo tasado |
| El tiempo: meses o años hasta poder disponer del bien | |
| Los costos legales del proceso de ejecución | |
| Impuestos, seguros y mantenimiento durante ese tiempo | |
| Los costos de la venta |
La garantía no se valora al precio esperado. Se valora al valor realizable prudente: lo que quedaría después de todos esos descuentos.
Si una tasación tiene más de un año, no es una valuación: es un recuerdo.
¿Cuánto excedente se lleva el ajuste cuando llega?
Esta es la pregunta que convierte un indicador técnico en un tema de Consejo.
Esa cooperativa proyecta un excedente de USD 380.000 antes de la provisión adicional.
| Si el ajuste se hace… | Provisión adicional | Excedente que queda | Se lleva |
|---|---|---|---|
| Hoy | 120.000 | 260.000 | 32 % |
| En un trimestre | 273.000 | 107.000 | 72 % |
Es la misma cooperativa, la misma cartera y el mismo problema.
Lo único que cambia es cuándo se reconoce.
Noventa días de espera se llevan cuarenta puntos del excedente del año.
Cuántos trimestres quedan para repartirlo
El ejercicio de una cooperativa cierra en diciembre. Y esa fecha decide si el ajuste se absorbe o golpea.
Un 16 % del excedente por trimestre se absorbe: entra en el presupuesto, se explica y no cambia el reparto.
Un 72 % de una vez no se absorbe: se informa. Y se informa en la asamblea.
La diferencia entre las dos no es el monto. Es cuántos trimestres quedaban cuando alguien decidió.
Y esa cuenta cambia según el mes en que usted esté leyendo esto. En marzo quedan cuatro trimestres. En septiembre quedan dos. En noviembre, ninguno.
Y la cadena no termina en el excedente
El capital institucional de una cooperativa se forma, en buena medida, con los excedentes que se retienen.
Un ajuste de provisiones que se lleva el 72 % del excedente no reduce solamente el resultado del año: reduce lo que la cooperativa iba a sumar a su patrimonio.
Y eso empuja hacia abajo el índice de solvencia, que es donde el problema termina de aparecer.
¿Cuánto me falta hoy, y cuánto va a faltarme en tres meses?
Hasta acá todo es diagnóstico. Ahora la cuenta.
Los cuatro datos que hacen falta
| Dato | Valor del ejemplo | De dónde sale |
|---|---|---|
| Cartera problemática | USD 900.000 | Balance del trimestre |
| Provisiones constituidas | USD 780.000 | Balance del trimestre |
| Cobertura exigida | 100 % | Normativa local o política del Consejo |
| Ritmo de deterioro | tres trimestres | La serie que ya vimos |
El déficit de hoy
Y el que se está formando
Si la cartera problemática sigue creciendo al ritmo de los últimos tres trimestres, y las provisiones al suyo:
| Trimestre | Problemática | Provisiones | Cobertura | Déficit |
|---|---|---|---|---|
| Hoy (Trim. 3) | 900.000 | 780.000 | 86,7 % | 120.000 |
| Trim. 4 proyectado | 1.102.000 | 829.000 | 75,2 % | 273.000 |
El déficit no espera quieto. Crece a USD 1.700 por día mientras nadie decide nada.
En un trimestre se duplica y algo más: de 120.000 a 273.000.
Ese es el costo exacto de no decidir hoy.
Y a diferencia de otros indicadores, acá el costo no es un costo financiero: es un gasto que ya se generó y todavía no se registró.
La provisión requerida bajo escenario adverso
PARA SU GERENTE DE RIESGOS · si usted es Consejero, alcanza con saber que este cálculo existe y que alguien tiene que hacerlo cada trimestre.
La proyección de arriba usa el ritmo observado. Un escenario adverso modifica tres supuestos:
- Una tasa de cura menor en los tramos de mora temprana, que acelera la migración hacia cartera problemática.
- Un valor realizable menor de las garantías, con descuentos de mercado más duros.
- Una reincidencia mayor de los créditos reestructurados, que vuelven a la cartera problemática después de haber salido.
El resultado de ese ejercicio no es un número para el balance. Es el rango dentro del cual va a caer el ajuste, y sirve para presupuestarlo.
¿Desde cuándo viene cayendo mi cobertura?
Acá hay una buena noticia, y es la única vez que la damos en esta serie.
La cobertura de cartera problemática está en el balance de cada trimestre. No hay que reconstruir nada.
Se abren los balances hacia atrás, se anota el ratio de cada cierre, y en veinte minutos hay una serie.
Es mucho más fácil que encontrar la fecha en que un indicador de gestión entró en rojo, porque acá el indicador se publica ya calculado.
Qué se busca en esa serie
| Se busca | Y dice |
|---|---|
| El trimestre del máximo | Desde dónde viene cayendo |
| La caída promedio por trimestre | A qué velocidad se deteriora |
| El primer trimestre por debajo del mínimo | Desde cuándo hay déficit, si ya lo hay |
| Si hubo saltos hacia arriba | Un salto suele ser un refuerzo puntual, no una mejora sostenida |
Con la caída promedio por trimestre se puede contestar la pregunta que el Consejo va a hacer: ¿en cuántos trimestres llegamos al mínimo?
Y esa respuesta se calcula con una división.
¿Un déficit de provisiones ya es una pérdida?
Sí.
Y es el único indicador de esta serie donde la respuesta es que sí.
Un déficit de provisiones no es un riesgo futuro: es una pérdida que ya ocurrió en la calidad de la cartera y que todavía no está registrada.
En la mora temprana hablamos de valor expuesto, porque ese saldo todavía se puede cobrar.
En el calce de plazos hablamos de una proyección, porque depende de un supuesto de renovación que no ocurrió.
Acá no. La cartera ya se deterioró. Lo único que falta es el asiento.
La diferencia entre los tres conceptos
| Concepto | Qué significa | En este ejemplo |
|---|---|---|
| Déficit de provisión | Pérdida ya ocurrida, todavía no registrada | USD 120.000 |
| Costo de la demora | Lo que ese déficit crece mientras no se reconoce | USD 1.700 por día |
| Impacto en el excedente | Lo que se lleva del resultado cuando se registra | 32 % hoy · 72 % en 90 días |
No se dice «puede haber un problema de provisiones».
Se dice: «tenemos un déficit de provisión de 120.000 que ya está generado, crece 1.700 por día, y si lo reconocemos hoy se lleva el 32 % del excedente. Si esperamos un trimestre, el 72 %».
La segunda es incontestable, porque todos los números salen del balance que el Consejo ya aprobó.
Decir que hay una pérdida no registrada puede sonar a acusación contra quien armó los estados contables.
No lo es, y conviene aclararlo al empezar: la provisión constituida cumple la metodología vigente. Lo que el cálculo muestra es que la metodología va más lenta que el deterioro.
Un déficit de provisión es una pérdida conocida y no registrada.
Y eso deja rastro: un Consejo que preguntó y registró la respuesta está en una posición distinta de uno que no preguntó.
La pregunta cuesta un renglón de acta. No hacerla cuesta explicar, después, por qué nadie la hizo.
«Las provisiones están bien calculadas según nuestra metodología. Lo que estamos viendo es que la metodología reacciona un trimestre después que la cartera.»
Qué hacer el lunes
Acá hay dos trabajos distintos, y no los hace la misma persona.
Si usted es Consejero o Director: qué PEDIR
Usted no va a calcular provisiones requeridas. Lo que necesita es entrar a la próxima sesión con las preguntas correctas.
1 · ¿Cuál fue la cobertura de los últimos tres trimestres, y cuánto bajó en cada uno?
2 · ¿Cuál es la cobertura por segmento, y cuál es el segmento más bajo?
3 · Si tuviéramos que completar hoy la provisión requerida, ¿qué parte del excedente se llevaría?
Las tres se contestan con el balance que la cooperativa ya emite. Y hay algo que conviene saber antes de hacerlas:
Si le contestan con tres números, la cooperativa está siguiendo la pendiente y usted acaba de incorporar una serie a la sesión.
Si le contestan con uno solo, le contestaron el nivel, no la tendencia.
Y si a la tercera le contestan «lo calculamos», nadie hizo esa cuenta, que es la que convierte el indicador en una decisión.
Y qué hacer con la respuesta, en esa misma reunión
Conviene saberlo antes de preguntar. Si no, la pregunta no se hace.
| Si la respuesta es… | Lo que corresponde pedir ahí mismo |
|---|---|
| La cobertura se sostuvo en los tres trimestres | Que se siga informando así, con la serie. No hay más que hacer |
| Cayó menos de 5 puntos por trimestre | Que se informe la cobertura por segmento en la próxima sesión |
| Cayó más de 5 puntos por trimestre | Un plan de constitución gradual, con monto por trimestre y fecha, para la próxima sesión |
| No la saben | Que la serie de tres trimestres figure en el reporte desde el mes que viene |
Una explicación de por qué cayó.
Esa discusión se lleva la reunión entera y termina sin decisión, porque la causa es siempre la misma: la cartera creció más rápido que las provisiones.
Lo que hay que pedir es el plan, no el motivo.
Y una cuarta pregunta, para dejar el tema cerrado: pedir que la cobertura figure en el reporte con los tres últimos trimestres y abierta por segmento, no como un solo número global del mes.
Una cobertura global sobre 100 % no puede seguir compensando un segmento por debajo.
El promedio no absorbe pérdidas. Las provisiones sí, y tienen que estar donde está la pérdida.
Si usted es Gerente General o de Riesgos: qué HACER
Tres cosas, en este orden.
Cobertura global y por segmento, de los tres últimos cierres.
El dato ya está calculado en cada balance. Es un trabajo de veinte minutos y da una pendiente que la cooperativa nunca tuvo a la vista.
Provisión requerida menos provisión constituida, hoy y proyectada a un trimestre con el ritmo observado.
Es una resta y una proyección lineal. No hace falta un modelo.
Identificar qué garantías tienen tasación de más de un año y cuánto bajaría la cobertura con un descuento prudente.
Es la única de las tres que puede cambiar el número hacia abajo.
Qué NO hacer
Reestructurar para que la cartera salga de problemática.
Funciona en el indicador: el crédito sale del tramo, baja el denominador, y la cobertura sube sin constituir un peso de provisión.
Y no cambia nada de la capacidad de pago del socio.
El indicador mejora y el riesgo queda igual. Por eso conviene medir la reincidencia de los reestructurados.
Constituir el déficit de a partes, en los trimestres que quedan.
No cuesta menos dinero: cuesta el mismo. Pero se reparte en varios ejercicios en vez de golpear uno solo.
Y esa decisión hay que tomarla ANTES de que alguien la exija.
Y una razón de calendario
Si su próximo Consejo es este trimestre, llega con el déficit de 120.000 y un plan para repartirlo.
Si lo deja para el siguiente, llega con 273.000 y sin margen para repartir nada.
La ventana no se cierra cuando el supervisor lo observa. Se cierra cuando ya no quedan trimestres para distribuir el ajuste.
Y si su cooperativa tiene varios indicadores en rojo a la vez, el criterio para elegir por cuál empezar está en cómo priorizar los KPIs en rojo.
+200 instituciones y empresas · 7 países · Trabaja con cooperativas de ahorro y crédito en América Latina
Preguntas frecuentes
El cierre
La cobertura de cartera problemática no es un dato contable aislado.
Es el puente entre la calidad de la cartera, el resultado del período y el patrimonio de los socios.
El ajuste no crea la pérdida. La hace visible.
Y cuanto más se demora en hacerla visible, más grande es cuando aparece y menos trimestres quedan para repartirla.
Mirar el nivel permite saber dónde está la cooperativa hoy.
Mirar la pendiente permite saber en cuántos trimestres llega al mínimo, que es la única pregunta que se puede contestar a tiempo.
Y un último dato: la cobertura es el final de una cadena
La cobertura no es el primer aviso. Es el último eslabón de un deterioro que empezó tres meses antes en otro indicador.
La mora temprana es el primer eslabón. Avisa con noventa días de anticipación.
La cobertura es el sexto. Cuando cae, el deterioro ya recorrió toda la cadena.
Mirar solamente la cobertura es enterarse al final.
Por eso una cooperativa que vigila la mora temprana y la tasa de cura puede estimar el gasto de provisiones de dentro de un trimestre, en vez de descubrirlo en el balance.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 900