Cooperativas de ahorro y crédito · Gobierno del riesgo · Sistema VEFS™
Apetito de riesgo cuantificado
en cooperativas de ahorro y crédito
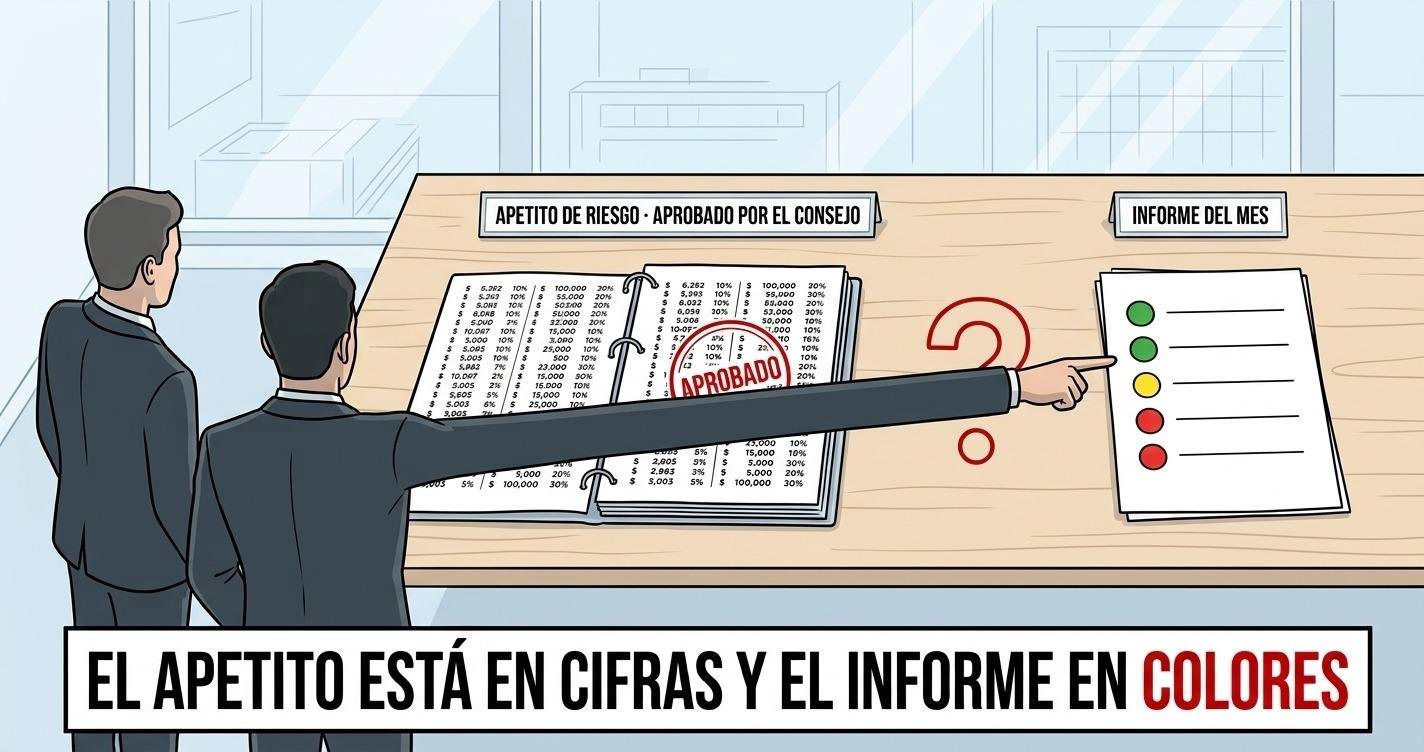
¿Cuánto del apetito de riesgo que aprobamos llevamos consumido este año?
Un banco central entró a doce cooperativas y publicó lo que encontró.
Entre otras cosas, esto: gerentes generales pidiendo cambios a los informes de riesgo antes de que llegaran al Consejo.
Y en casi todas, ninguna evidencia de discusión real sobre esos informes en la sesión.
El apetito de riesgo de una cooperativa de ahorro y crédito es el nivel y el tipo de riesgo que está dispuesta a asumir para cumplir sus objetivos.
El estándar internacional dice que esa declaración incluye MEDIDAS CUANTITATIVAS expresadas en relación con las ganancias, el capital y la liquidez.
Y la tolerancia al riesgo se documenta con el nivel CUANTIFICADO de riesgo aceptado en cada área.
En el ejemplo que este artículo desarrolla, tres indicadores fuera de meta consumen el 131 % del apetito de riesgo que la cooperativa aprobó.
Es decir: ya se pasó del límite que ella misma se puso.
Y nadie lo sabe, porque esa suma no se hace en ninguna parte.
El apetito que usted aprobó está escrito en dólares sobre ganancias y capital.
El informe mensual que usted recibe está escrito en colores.
Son dos unidades distintas. Y mientras lo sigan siendo, nadie puede verificar si el apetito se está cumpliendo.
La declaración de apetito de riesgo se revisa y se aprueba una vez al año.
Esa revisión es la oportunidad de ponerle cifras.
Si se deja pasar, el próximo control posible es dentro de doce meses.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 90011 preguntas respondidas, con su cita textual Toque para ver el índice
- ¿Qué encontró un banco central cuando entró a doce cooperativas?
- ¿Qué es una declaración de apetito de riesgo y en qué unidad está escrita?
- ¿Esto no es demasiado para una cooperativa chica?
- ¿Por qué mi informe mensual no se puede comparar con mi apetito de riesgo?
- ¿Qué exige la norma de Basilea que mi informe tenga y no tiene?
- ¿Cuándo lo que falta en el informe cambia la decisión?
- ¿Qué obligación tiene el Consejo cuando el informe no alcanza?
- ¿Cuánto de mi capital declarado reconoce el estándar internacional?
- ¿Hay cooperativas que ya lo hacen?
- ¿Cómo se convierte un color en la unidad del apetito de riesgo?
- Qué hacer el lunes · desdoblado en Director y Gerente
1 · Pida la declaración de apetito de riesgo vigente de su cooperativa.
2 · Cuente cuántas cifras tiene.
3 · Y pregunte: ¿cuánto de ese apetito llevamos consumido este año?
Si a la segunda la respuesta es cero, el Consejo no tiene qué controlar. Y si a la tercera no hay respuesta, nadie está haciendo la cuenta.
Las dos cosas se arreglan igual: con un número.
1 · ¿La declaración de apetito de riesgo de su cooperativa tiene cifras, o solo adjetivos como «bajo», «moderado» y «conservador»?
2 · ¿El informe mensual de riesgos muestra cuánto cuesta cada riesgo que está fuera de límite?
3 · ¿Quedó en el acta de la última sesión una decisión con responsable y fecha sobre algún riesgo reportado?
Si contestó que no a las tres, su cooperativa está en la situación que este artículo describe. Y no es la excepción: es lo que el regulador encontró en casi todas.
¿Qué encontró un banco central cuando entró a doce cooperativas?
En noviembre de 2021, el Registro de Cooperativas del Banco Central de Irlanda publicó una revisión temática sobre la madurez de la gestión de riesgos en cooperativas de ahorro y crédito.
No fue una encuesta ni un documento de opinión.
Doce cooperativas, de distintos tamaños, urbanas y rurales, con funciones de riesgo internas y tercerizadas.
Treinta y seis entrevistas con el oficial de riesgos, el gerente general y representantes del Consejo de cada una.
Más la revisión de las actas de Consejo y de todos los informes de riesgo de los últimos veinticuatro meses.
Esto es lo que encontraron, en sus propias palabras.
«En casi todas las cooperativas revisadas se encontraron debilidades en la evidencia de apropiación de la gestión de riesgos por parte del Consejo, en cuanto a comunicar acciones, decisiones y devoluciones sobre los informes mensuales de riesgo.»
«En casi todas las cooperativas revisadas hubo falta de evidencia de discusión robusta de los temas que surgen de los informes de gestión de riesgos en las reuniones de Consejo o de comité.»
Y sobre la calidad de los informes
Un cuarto de las cooperativas presentó problemas con la calidad de los informes de riesgo, entre ellos:
«Informes sin detalle y que no proporcionan una evaluación de la SEVERIDAD de los riesgos, y que no destacan los riesgos materiales que enfrenta la cooperativa.»
«Informes sin detalle sobre las acciones tomadas para atender los riesgos.»
Informes de riesgo que no dicen qué tan grave es el riesgo.
Eso es, exactamente, un semáforo sin costo.
Y un hallazgo que conviene leer dos veces
Entre las debilidades detectadas en la estructura de la función de riesgos, el informe enumera esta:
«El gerente general solicitando cambios sustantivos a los informes de riesgo antes de que fueran enviados al Consejo o al Comité de Riesgos.»
Y el mismo informe recuerda que la ley irlandesa, en su sección 76C(5), exige que el Consejo asegure que el oficial de riesgos sea independiente en el ejercicio de sus funciones y esté libre de influencia.
Es la misma diferencia que separa a CAMEL de PERLAS en una cooperativa: dos sistemas que miran la misma entidad y no piden los mismos reportes.
La frase del prólogo
«Algunas cooperativas siguen viendo la implementación de los marcos de gestión de riesgo como un ejercicio de cumplimiento normativo, en lugar de como un apoyo clave al negocio y a LA TOMA DE DECISIONES.»
«Nuestra expectativa es que las cooperativas hayan superado un enfoque de marcar casilleros.»
El apetito de riesgo que el Consejo aprueba está escrito en cifras. El informe que el Consejo recibe está escrito en colores.
Mientras las dos cosas estén en unidades distintas, nadie puede verificar si se está cumpliendo lo que se aprobó.
Y eso no es una opinión: es lo que exigen los estándares, y lo que un regulador comprobó que no ocurre.
¿Qué es una declaración de apetito de riesgo y en qué unidad está escrita?
La declaración de apetito de riesgo es el documento que el Consejo aprueba y que fija cuánto riesgo está dispuesta a asumir la cooperativa.
Casi todas las tienen. Casi ninguna la usa para controlar.
Y el motivo está en la definición oficial.
«Declaración de apetito de riesgo: la articulación escrita del nivel agregado y los tipos de riesgo que un banco aceptará o evitará para alcanzar sus objetivos de negocio.»
«Incluye MEDIDAS CUANTITATIVAS expresadas en relación con las GANANCIAS, el CAPITAL, las medidas de riesgo, la LIQUIDEZ y otras medidas relevantes.»
Y los límites de riesgo, igual
«Límites de riesgo: medidas cuantitativas específicas o límites basados, por ejemplo, en supuestos PROSPECTIVOS.»
La misma palabra, en otro continente
El Credit Union Handbook del Banco Central de Irlanda usa exactamente el mismo criterio:
«Una cooperativa debe documentar su declaración de tolerancia al riesgo, estableciendo el NIVEL CUANTIFICADO de riesgo que está dispuesta a aceptar en las distintas áreas de riesgo en la búsqueda de sus objetivos estratégicos.»
Basilea dice cuantitativas. Irlanda dice cuantificado. Y los dos lo dicen al definir el documento que el Consejo aprueba.
El apetito de riesgo no se escribe en adjetivos. Se escribe en cifras.
Una declaración que dice que la cooperativa tiene un apetito «moderado» al riesgo de crédito no se puede incumplir. Y lo que no se puede incumplir, tampoco se puede controlar. Es el mismo problema que aparece con cualquier indicador de gestión en rojo: el tablero informa el estado, no lo que ese estado cuesta.
| Si el apetito dice… | El Consejo puede preguntar… |
|---|---|
| «Apetito moderado al riesgo de crédito» | Nada verificable |
| «Aceptamos hasta un 15 % del excedente anual en pérdidas por deterioro de cartera» | ¿Cuánto llevamos de ese 15 %? |
Basilea fijó uno para el riesgo de tasa: una entidad se considera atípica cuando la caída de su valor económico supera el 15 % de su capital de Nivel 1.
Lo importante no es copiar ese número. Es la forma de la regla: un porcentaje y una base sobre la que se calcula.
La primera es una intención. La segunda es un límite. Y los indicadores que anticipan el problema antes de que el balance lo muestre están en los KRIs del plan estratégico.
Y solo con la segunda la reunión deja de ser un informe y pasa a ser una decisión.
¿Esto no es demasiado para una cooperativa chica?
Es la objeción que conviene contestar ahora, porque hasta acá casi todo lo citado viene del Comité de Basilea, que se ocupa de bancos grandes.
La respuesta tiene dos partes, y las dos están escritas.
La primera: el propio estándar lo dice
«Los supervisores nacionales pueden optar por aplicarlos a una gama más amplia de bancos, de manera PROPORCIONAL al tamaño, naturaleza y complejidad de sus respectivas operaciones.»
Proporcional no quiere decir opcional. Quiere decir que una cooperativa chica hace la misma cuenta con menos indicadores.
La segunda: el caso que vimos no es de bancos
La revisión del Banco Central de Irlanda se hizo sobre doce cooperativas de ahorro y crédito, no sobre bancos.
Y el propio informe aclara la composición de la muestra: distintos tamaños de activos, urbanas y rurales, con áreas de riesgo internas y tercerizadas.
No es un problema de bancos grandes. Es un problema de cooperativas, medido en cooperativas.
Y cuánto trabajo es, en concreto
| Para una cooperativa… | El apetito de riesgo puede tener… |
|---|---|
| Chica | Tres límites: uno de crédito, uno de liquidez y uno de resultado |
| Mediana | Cinco o seis, uno por tipo de riesgo |
| Grande | Los anteriores, abiertos por segmento |
Tres límites escritos en cifras son infinitamente más útiles que veinte escritos en adjetivos.
Y tres se pueden armar en una sesión.
¿Por qué mi informe mensual no se puede comparar con mi apetito de riesgo?
Porque están escritos en dos unidades distintas, y nadie hace la conversión.
| Documento | Quién lo aprueba | En qué unidad está |
|---|---|---|
| Declaración de apetito de riesgo | El Consejo, al menos una vez al año | Cifras sobre ganancias, capital y liquidez |
| Informe mensual de riesgos | Lo recibe el Consejo todos los meses | Colores y porcentajes |
El Consejo aprueba un límite en dólares y después recibe, once veces al año, un informe en colores.
No puede verificar si se está cumpliendo su propio apetito de riesgo. No porque no quiera: porque las dos cosas están en idiomas distintos.
Un ejemplo de la conversación que no se puede tener
Supongamos que la declaración de apetito dice, correctamente, que la cooperativa acepta hasta USD 200.000 anuales de pérdida por deterioro de cartera.
Y el informe del mes dice que la mora temprana está en rojo.
El informe no lo dice. Y el Consejo no tiene cómo calcularlo, porque el dato que hace falta no está en ninguna parte del reporte.
Ese dato es uno solo: cuánto cuesta ese rojo por día.
Es un problema de gobierno.
Un Consejo que aprueba un límite y no puede medir cuánto lleva consumido no está supervisando: está siendo informado.
Y son dos cosas distintas.
¿Qué exige la norma de Basilea que mi informe tenga y no tiene?
En 2013 el Comité de Basilea publicó los Principios para una eficaz reunir la información de riesgo y presentación de informes de riesgos, conocidos como BCBS 239.
Son catorce principios. Y el documento abre con algo inesperado.
«¿Dónde está la sabiduría que perdimos en el conocimiento? ¿Dónde el conocimiento que perdimos en información?»
T. S. Eliot, The Rock, 1934
El organismo que regula la banca mundial abre su norma sobre datos de riesgo con un poema de 1934 sobre la diferencia entre tener información y saber algo.
Y después lo dice sin metáforas
«Los supervisores esperan que los informes de gestión de riesgos dirigidos al consejo de administración y la alta dirección ofrezcan una EVALUACIÓN PROSPECTIVA DEL RIESGO y NO SE BASEN ÚNICAMENTE EN DATOS PRESENTES Y PASADOS.»
«Los informes deberán contener previsiones o escenarios para las variables clave y sus efectos sobre el banco, a fin de informar al consejo de la probable trayectoria futura del perfil de riesgo y de capital.»
Un semáforo dice qué pasó. Es un dato presente, calculado sobre el pasado.
Según el párrafo 60, eso no alcanza.
Y el párrafo 24 agrega el requisito de alerta temprana
«Los bancos deben desarrollar capacidades de elaborar información prospectiva que proporcione ALERTAS TEMPRANAS de posibles incumplimientos de límites de riesgo que puedan superar su tolerancia al riesgo.»
«Los supervisores esperan que los informes de gestión de riesgos permitan a los bancos ANTICIPARSE A LOS PROBLEMAS.»
Es decir: el informe no tiene que avisar cuando el límite se superó. Tiene que avisar antes, mientras todavía se puede evitar.
Y qué debe proponer el informe
«Los informes deben identificar concentraciones de riesgo incipientes, proporcionar información en el contexto de los límites y grado de tolerancia al riesgo, y PROPONER RECOMENDACIONES DE ACTUACIÓN cuando proceda.»
1 · Una mirada hacia adelante, no solo el estado actual.
2 · El dato puesto en el contexto del límite y la tolerancia, no suelto.
3 · Una recomendación de actuación, no solo la señal.
Y la definición que cierra el punto
Hasta acá son requisitos sueltos. Pero hay una frase, en la primera página del documento, que explica para qué sirve todo lo anterior.
Es la definición del propio objeto de la norma:
«Por agregación de datos sobre riesgos se entenderá definir, recopilar y procesar datos de riesgos con arreglo a requisitos de presentación de informes que le permitan MEDIR SU DESEMPEÑO EN FUNCIÓN DE SU APETITO POR EL RIESGO o grado de tolerancia al riesgo.»
El propósito declarado de todo el sistema de informes es medir el desempeño contra el apetito de riesgo.
Un color no mide desempeño contra nada. Solo dice si se pasó de la raya.
¿Cuándo lo que falta en el informe cambia la decisión?
BCBS 239 permite que un informe deje cosas afuera, pero pone una condición. Y esa condición, leída al revés, dice mucho más de lo que parece.
«Los datos e informes pueden excepcionalmente excluir información cuando ello no afecte al proceso de toma de decisiones del banco, es decir, que sus órganos de gobierno no se hubieran visto influidos por la información omitida ni hubieran emitido un juicio distinto de haber dispuesto de la información correcta.»
Si la información omitida HABRÍA cambiado el juicio del Consejo, entonces esa información hacía falta.
Y el párrafo 56 lo dice con todas las letras:
«Una omisión o inexactitud se considerará sustancial cuando pueda influir en las decisiones de los usuarios en materia de riesgos.»
Ahora aplíquelo a un indicador en rojo sin costo
| La pregunta | La respuesta honesta |
|---|---|
| ¿El Consejo habría decidido distinto si hubiera sabido que ese rojo cuesta USD 1.902 por día? | Sí |
| ¿Habría decidido distinto si hubiera sabido que se lleva el 32 % del excedente del año? | Sí |
| ¿Habría decidido distinto si hubiera sabido desde qué cierre está así? | Sí |
Si las tres respuestas son que sí, entonces no calcular el costo no es un detalle del reporte.
Es información que faltaba, y que habría cambiado la decisión.
Y conviene decir lo que esto NO significa: no significa que alguien haya ocultado nada. Significa que el formato del informe deja afuera lo que cambiaría la decisión.
¿Qué obligación tiene el Consejo cuando el informe no alcanza?
Acá suele haber una confusión, y conviene despejarla.
Pedir más información al gerente no es una iniciativa personal del Director. Es una obligación del órgano.
«Al ser uno de los destinatarios principales de los informes de gestión de riesgos, el consejo de administración debe determinar SUS PROPIOS REQUISITOS de presentación de informes de riesgos.»
«El consejo de administración DEBERÁ ALERTAR a la alta dirección cuando los informes de riesgos no cumplan sus requisitos o no proporcionen el nivel o el tipo de información que permitan establecer y supervisar la adhesión del banco a su tolerancia al riesgo.»
«El consejo deberá indicar si está obteniendo una relación equilibrada entre información detallada y cuantitativa e información cualitativa.»
Si el informe no le permite al Consejo verificar el cumplimiento de la tolerancia al riesgo, el Consejo debe decirlo.
No que puede. Que debe.
Y el Consejo de Estabilidad Financiera agrega el verbo
El Consejo debe «CUESTIONAR a la alta gerencia respecto de actividades fuera de la declaración de apetito de riesgo aprobada» y «discutir y monitorear para asegurar que se tome la acción apropiada respecto de los INCUMPLIMIENTOS de los límites de riesgo».
Para cuestionar hace falta poder comparar. Y para comparar hace falta que las dos cosas estén en la misma unidad.
Y hay una consecuencia disciplinaria que casi nadie menciona
«El marco de gobierno del riesgo debe establecer las acciones a tomar cuando se incumplen los límites de riesgo establecidos, incluyendo ACCIONES DISCIPLINARIAS por toma excesiva de riesgo, procedimientos de escalamiento y notificación al Directorio.»
Y un límite que no se puede incumplir no tiene consecuencia.
Por eso la conversión a dólares no es un refinamiento técnico: es lo que hace que el límite exista.
¿Cuánto de mi capital declarado reconoce el estándar internacional?
Acá hay algo que muy pocas cooperativas miran, y que está desde 1990 en el sistema de monitoreo que usa el Consejo Mundial de Cooperativas.
E8 · Capital institucional sobre activo total. Meta: 10 % o más.
E9 · Capital institucional NETO sobre activo total. Meta: 10 % o más.
La misma meta. Y casi nadie calcula el segundo.
La diferencia entre los dos
E8 toma el capital que figura en el balance.
E9 lo calcula así, y esta es la fórmula textual del estándar:
«Propósito: medir el nivel REAL de capital institucional, después de ajustar las provisiones para activos en riesgo para satisfacer las normas de P1 y P2, y cubrir cualquier otra pérdida potencial.»
El estándar internacional RESTA del capital la morosidad que no está provisionada.
Es decir: no reconoce como capital la parte que debería estar provisionada y no lo está.
Es el mismo mecanismo que se ve al analizar el índice de solvencia por debajo de la meta interna.
Y de ahí sale un número que su cooperativa puede calcular hoy
Una cooperativa puede tener E8 en 12 %, que cumple con holgura, y E9 en 5 %, que no cumple.
Es, exactamente, la medida de lo que no se provisionó.
Se calcula con datos del balance, en veinte minutos, y no hace falta ningún sistema nuevo.
Por qué PERLAS lo mide así
El propio documento lo explica sin rodeos, y la frase es más dura de lo que uno esperaría de un manual técnico:
«Una protección inadecuada contra préstamos incobrables produce dos resultados indeseables: VALORES INFLADOS DE ACTIVOS Y GANANCIAS FICTICIAS.»
«Se exagera el ingreso neto reportado, los valores de activos están inflados, las provisiones son inadecuadas y los ahorros de asociados no cuentan con una protección adecuada.»
Y adónde termina yendo la pérdida
«En última instancia, el capital institucional se usa para absorber pérdidas de la morosidad de préstamos.»
«En muchos países, la ley exige que toda reducción en el capital institucional a causa de pérdidas deba ser aprobada por la ASAMBLEA GENERAL. Esto puede ser una experiencia difícil y a veces FATAL para la administración de la cooperativa.»
No se provisiona → la pérdida no desaparece → termina en el capital institucional → y reducir el capital institucional exige ir a la Asamblea.
¿Hay cooperativas que ya lo hacen?
Sí. Y no hace falta ir muy lejos ni buscar mucho: está publicado.
Una cooperativa colombiana, en su propio sitio
Publica al cierre de diciembre de 2024 el valor de dos indicadores que miden cuánto se mueve su resultado y su capital, y agrega una línea que casi nadie escribe:
«Los cuales se ubican dentro de los límites de apetito establecidos por la Cooperativa.»
No informa un color. Informa el valor del indicador contra el límite que el Consejo aprobó.
Una cooperativa ecuatoriana, en su informe de calificación
Y acá el detalle es todavía más preciso, porque la calificadora lo transcribe:
«El margen financiero registró un impacto potencial de ± USD 2,83 millones (± 2,78 % del patrimonio técnico), mientras que el valor patrimonial mostró una sensibilidad de ± USD 9,27 millones (± 9,09 %).»
«Estas métricas, dentro de los límites definidos por el apetito de riesgo institucional, son monitoreadas periódicamente y reflejan una exposición acotada.»
1 · El efecto sobre el resultado: USD 2,83 millones.
2 · El efecto sobre el patrimonio: USD 9,27 millones.
3 · Los dos comparados contra el límite del apetito de riesgo.
Son exactamente las dos medidas que Basilea pide, en la unidad que el apetito de riesgo usa.
Y la calificadora lo reporta como fortaleza
Eso es lo que conviene notar: la calificadora no lo menciona como un tecnicismo. Lo usa como evidencia de que la cooperativa controla cuánto tiene en juego.
Una cooperativa que puede mostrar sus riesgos en dólares y contra su propio límite tiene una conversación distinta con su calificadora, con su supervisor y con su Asamblea.
La que solo muestra colores tiene que explicar cada vez.
¿Cómo se convierte un color en la unidad del apetito de riesgo?
Hasta acá todo fue evidencia. Ahora la parte práctica, que es más simple de lo que parece.
La conversión se hace con datos que ya están en los reportes que la cooperativa emite.
Se toma el indicador que está fuera de meta, el volumen sobre el que se aplica y el precio del dinero, y se llega a un costo por año y por día.
Los datos ya están en el balance y en el reporte del mes. No hace falta ningún sistema nuevo.
Con la mora temprana de una cooperativa mediana, ese cálculo da USD 14.280 al año, que son USD 39 por día.
Y ahí recién aparece la comparación que faltaba
Si el apetito de riesgo dice que la cooperativa acepta hasta USD 200.000 anuales de pérdida por deterioro de cartera:
«Consumido: 7,1 % del apetito» se puede discutir, aprobar, rechazar y dejar en acta.
«La mora está en rojo» no.
Qué pasa cuando se hace con todos los indicadores
El mismo cálculo, repetido sobre los indicadores que están fuera de meta, da algo que la cooperativa nunca tuvo: cuánto del apetito de riesgo lleva consumido el año.
| Indicador | Costo anual | % del apetito |
|---|---|---|
| Mora temprana | 14.280 | 7,1 % |
| Calce de plazos | 48.750 | 24,4 % |
| Eficiencia operativa | 198.950 | 99,5 % |
| Total | 261.980 | 131 % |
Priorizar. El tercero solo consume casi todo el apetito.
Decidir. El total pasa el 100 %: eso es un límite superado, y tiene consecuencia.
Y registrar. El acta puede decir qué se aprobó y sobre qué número.
Y así se ve una declaración de apetito bien escrita
No hace falta un documento largo. Con tres límites alcanza para empezar, y caben en media página.
1 · Riesgo de crédito. Aceptamos hasta USD 200.000 anuales de pérdida por deterioro de cartera, equivalentes al 17 % del excedente proyectado. Se mide como la suma del costo anual de los indicadores de cartera que estén fuera de meta.
2 · Riesgo de liquidez. Aceptamos una brecha acumulada negativa de hasta USD 600.000 en la banda de 91 a 180 días, siempre que el colchón de activos líquidos no comprometidos la cubra por completo.
3 · Riesgo de resultado. Aceptamos que los ajustes por riesgo consuman hasta el 30 % del excedente proyectado del ejercicio. Superado ese nivel, el Consejo decide antes de continuar.
Una cifra en dólares o en porcentaje.
Una base: sobre qué se calcula.
Y cómo se mide, para que nadie discuta el número después.
Con esas tres, el límite se puede controlar. Sin alguna de las tres, no.
Y una observación que conviene hacer: los tres límites de arriba no son exigentes. Son razonables, y una cooperativa bien manejada los cumple sin esfuerzo.
La diferencia no está en el nivel. Está en que se pueden verificar.
Qué hacer el lunes
Acá hay dos trabajos distintos, y no los hace la misma persona.
Si usted es Consejero o Director: qué PEDIR
1 · ¿Nuestra declaración de apetito de riesgo tiene cifras? Si tiene adjetivos, ¿a qué cifra equivale cada uno?
2 · De los indicadores que están fuera de meta, ¿cuánto consume cada uno del apetito aprobado?
3 · ¿Qué parte del apetito de este año llevamos consumida?
Las tres se contestan con reportes que la cooperativa ya emite. Y conviene saber esto antes de preguntar:
Si le contestan con porcentajes, la conversión ya existe y usted acaba de incorporar un control a la sesión.
Si le contestan con colores, le contestaron el estado, no el consumo.
Y si le contestan «habría que calcularlo», el apetito que ustedes aprobaron no se está controlando. Que es exactamente lo que este artículo describe.
Y una cuarta, para dejar el tema cerrado: pedir que el informe muestre, al lado de cada indicador fuera de meta, qué parte del apetito consume.
Un límite aprobado en cifras no se puede controlar con un informe en colores.
Y la que aprueba el límite es la misma mesa que recibe el informe.
Y qué contestar si le dicen que no se puede
Cuando usted pida que el informe traiga el porcentaje del apetito consumido, es probable que aparezca alguna de estas tres respuestas. Conviene tenerlas previstas.
| Si le dicen… | Usted puede contestar… |
|---|---|
| «No tenemos el sistema para hacer eso» | Es una planilla, no un sistema. Los datos ya están en el balance y en el reporte del mes |
| «Lleva mucho tiempo» | La primera vez, veinte minutos por indicador. Después es la misma planilla con los datos del mes. Y no hace falta hacerlo con todos: alcanza con los que están fuera de meta |
| «Nunca se hizo así» | Es cierto. Y el estándar que fija cómo debe escribirse el apetito de riesgo dice que va en medidas cuantitativas. Lo que estamos pidiendo es que el informe se pueda comparar con eso |
«Los números van a quedar feos.»
Puede ser. Y esa es exactamente la razón por la que hay que calcularlos: si quedan feos, es porque ya estaban feos y nadie los veía.
Si usted es Gerente General o de Riesgos: qué HACER
Tomar la declaración actual y, al lado de cada adjetivo, escribir el número que lo representa.
Tres límites alcanzan para empezar: uno de crédito, uno de liquidez y uno de resultado.
Veinte minutos por indicador la primera vez, mucho menos después.
La columna se llama «% del apetito consumido» y va al lado del semáforo, no en lugar de él.
Es un cambio de formato, no de sistema.
Qué NO hacer
Reescribir la declaración de apetito para que todo entre dentro de los límites.
Es tentador y no cuesta nada: se sube el límite y el incumplimiento desaparece.
Y deja al Consejo exactamente donde estaba: con un documento que no se puede incumplir.
Poner una sola cifra, en un solo límite, en la próxima sesión.
Alcanza con el de crédito. Y a partir de ahí el Consejo ya tiene algo que controlar.
Y una razón de calendario
La declaración de apetito de riesgo se revisa al menos una vez al año. Es la próxima oportunidad de ponerle cifras.
Si la deja pasar, el próximo control posible es dentro de doce meses.
Y si su cooperativa tiene varios indicadores fuera de meta a la vez, el criterio para elegir por cuál empezar está en cómo priorizar los KPIs en rojo.
Y si quiere ver cómo se hace la conversión sobre un indicador concreto, el caso de la mora temprana está desarrollado paso a paso.
+200 instituciones y empresas · 7 países · Trabaja con cooperativas de ahorro y crédito en América Latina
Preguntas frecuentes
El cierre
Un Consejo aprueba, una vez al año, un documento que dice cuánto riesgo está dispuesta a asumir la cooperativa.
Y después recibe, once veces al año, un informe que no se puede comparar con ese documento.
Y una última cosa, sobre esta serie
Este artículo explica la unidad: en qué se mide el apetito de riesgo y por qué el informe no se puede comparar con él.
Los tres que siguen aplican la conversión a un indicador cada uno, con la cuenta desarrollada paso a paso:
Mora temprana en cooperativas · el indicador que avisa noventa días antes que el resto.
Calce de plazos en cooperativas · por qué la liquidez puede estar perfecta y el fondeo no.
Cobertura de cartera problemática · la provisión que no llega de a poco, llega junta.
Y una pregunta que conviene contestarse antes
Si esto viene siendo así desde hace años, la pregunta que aparece sola es: ¿yo tengo alguna responsabilidad?
Hasta hoy, no. El informe que usted recibió nunca le permitió hacer esa comparación. No se le puede reclamar a nadie que controle con una herramienta que no tiene.
Desde hoy, sí. Porque ahora sabe que la comparación existe, que se puede hacer, y que los datos ya están en la cooperativa.
Esa es toda la diferencia, y no es una amenaza: es la razón por la que conviene hacer las tres preguntas en la próxima sesión y no en la otra.
El apetito está escrito en dólares. El informe llega en colores.
Y entre las dos cosas hay una conversión que nadie hace.
No hace falta un sistema nuevo, ni un consultor, ni un cambio de normativa.
Hace falta una columna más en el informe, y una cifra al lado de cada adjetivo del apetito.
Nada de lo que se citó en este artículo es una opinión.
Son documentos públicos del Comité de Basilea, del Consejo Mundial de Cooperativas, del Banco Central de Irlanda y de reguladores de Canadá y Estados Unidos.
Están en internet, son gratuitos, y cualquiera puede verificarlos.
Las siete fuentes citadas · documentos públicos, verificables Toque para verlas
- Comité de Supervisión Bancaria de Basilea. Principios para una eficaz agregación de datos sobre riesgos y presentación de informes de riesgos (BCBS 239), enero de 2013. Versión en español en bis.org
- Comité de Supervisión Bancaria de Basilea. Corporate Governance Principles for Banks (BCBS 294), julio de 2015
- Comité de Supervisión Bancaria de Basilea. Riesgo de tasas de interés en la cartera de inversión (BCBS 368), abril de 2016. Versión en español
- Consejo Mundial de Cooperativas de Ahorro y Crédito (WOCCU). Sistema de Monitoreo PERLAS, Serie de Herramientas Técnicas Nº 4, David C. Richardson, abril de 2009. Versión en español
- Banco Central de Irlanda, Registro de Cooperativas. Thematic Review of Risk Management Maturity in Credit Unions, noviembre de 2021
- Credit Union Act 1997 (Irlanda), secciones 55, 76B y 76C, y Credit Union Handbook del Banco Central de Irlanda
- Consejo de Estabilidad Financiera (FSB). Principles for An Effective Risk Appetite Framework, noviembre de 2013
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 900