Cooperativas de ahorro y crédito · Fondeo · Sistema VEFS™
Concentración de depósitos
en cooperativas de ahorro y crédito
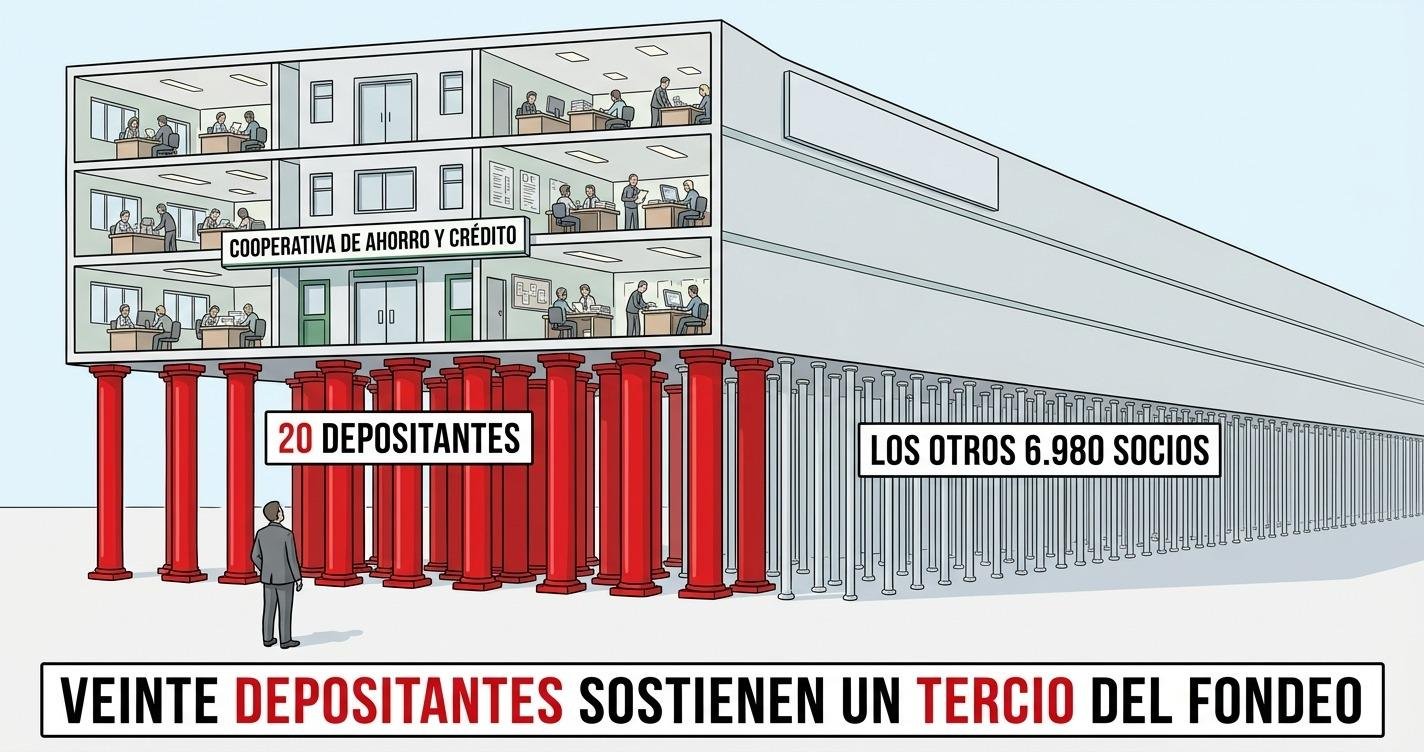
¿Cuántos de nuestros socios sostienen la mitad del fondeo?
En una cooperativa mediana, veinte socios concentran un tercio de las captaciones.
Ninguno de los veinte sabe que de él depende la liquidez de todos. Y la cooperativa tampoco lo mide.
La concentración de depósitos mide qué parte del fondeo está en manos de pocos depositantes principales.
Separa el dinero que se queda del dinero que se va fácil: los depósitos de empresas y los grandes se comportan distinto de los de socios individuales.
No es un problema de monto. Es de cómo está repartido.
La prima que la cooperativa paga a sus veinte mayores depositantes corre a USD 122,50 por día, y ya está saliendo.
La norma que va a exigir controlar la concentración ya está redactada en una jurisdicción de la región.
Y el límite se escribe en la declaración de apetito de riesgo, que se aprueba una vez al año.
El número aparece igual.
Sólo que lo va a escribir la calificadora, en su informe, y el Consejo lo va a leer ahí por primera vez.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 9009 preguntas respondidas, con la cuenta hecha Toque para ver el índice
- ¿Qué parte de mi fondeo está en los depositantes principales?
- ¿Toda concentración es mala?
- ¿Qué está por exigir la norma?
- ¿Tenemos un límite escrito para esto?
- ¿Qué pasa si un convenio de nómina no se renueva?
- ¿Qué pasa si los mayores deciden lo mismo el mismo día?
- ¿Cuánto de nuestro gasto financiero es prima por concentración?
- ¿Cómo se reparte el fondeo sin perder volumen?
- Qué hacer el lunes · desdoblado en Director y Gerente
1 · Pida el listado de los veinte mayores depositantes, con su saldo, sin nombres.
2 · Sume los veinte y divídalos por el total de captaciones.
Si el resultado pasa del 25 %, veinte personas deciden la liquidez de todos los demás.
En la cooperativa del ejemplo ese número da 34,5 %. Y su ratio de liquidez está en verde.
1 · ¿Su reporte al Consejo muestra qué parte del fondeo está en los mayores depositantes?
2 · ¿Alguien puede decirle cuándo vencen esos depósitos?
3 · ¿Tienen escrito un límite de concentración que el Consejo haya aprobado?
Si contestó que no a las tres, su calificadora probablemente sí lo sabe. Y usted lo va a leer en el próximo informe.
¿Qué parte de mi fondeo está en los depositantes principales?
Es la primera pregunta, y casi nunca está en el reporte mensual.
Así se ve en una cooperativa mediana, con captaciones por USD 10.800.000:
| Los… | Saldo | % de las captaciones |
|---|---|---|
| 20 mayores depositantes | 3.726.000 | 34,5 % |
| 25 mayores depositantes | 4.100.000 | 38,0 % |
| 100 mayores depositantes | 5.940.000 | 55,0 % |
De siete mil socios, cien concentran más de la mitad del fondeo.
Y veinte concentran un tercio.
Y hay algo que ese número revela sobre el crecimiento
Una cooperativa puede mostrar un excelente crecimiento de captaciones y haberlo logrado con quince depósitos nuevos.
El reporte lo informa como éxito comercial. Y es, al mismo tiempo, un aumento de la dependencia.
Es señalar que ese crecimiento tiene una característica que el reporte de captaciones no muestra.
Por qué ese número no aparece en el reporte
Porque el reporte de captaciones muestra el saldo total y su crecimiento. No muestra cómo está repartido.
Y el dato existe: está en el sistema de captaciones, ordenando por saldo de mayor a menor.
Ordenar por saldo, tomar los veinte primeros, sumar y dividir.
Se hace en diez minutos y no hace falta ningún sistema nuevo.
Y alguien ya lo está midiendo
El indicador existe, tiene nombre y lo calcula la calificadora de riesgos, con los datos que la propia cooperativa le entrega.
«Evidencia una elevada concentración en depositantes: los 100 y 25 mayores depositantes representan el 9,54 % y el 20,09 % del total de las obligaciones con el público.»
«Cobertura 100 mayores depositantes: 176,4 % · 191,4 % · 160,1 %»
Leerlo una vez al año, en el informe de la calificadora, sirve para enterarse.
Medirlo todos los meses, con la serie propia, sirve para decidir.
Es el mismo caso que el de el índice de solvencia y el de la cobertura de cartera problemática: el número existe, lo calcula un tercero, y adentro nadie lo usa para decidir.
La concentración no es un indicador que se pone en rojo. Es una característica de la estructura del fondeo.
Por eso no aparece en el tablero: no hay meta que incumplir.
Pero tiene un precio que ya se está pagando, escondido dentro del gasto financiero. Y tiene un límite que casi nadie escribió.
¿Toda concentración es mala?
No. Y conviene decirlo acá, antes de seguir, porque de esto depende si el resto del artículo aplica a su cooperativa.
Dos cooperativas pueden tener el mismo 34 % en sus veinte mayores y estar en situaciones opuestas.
Lo que las separa es qué tan fácil es que ese dinero se vaya.
Cuatro preguntas para saber cuál es su caso
Antes de los ejemplos, conviene ubicarse. Se contestan con sí o no, y en un minuto.
1 · ¿La mayoría de sus socios comparte empleador, gremio o actividad?
2 · ¿La mayor parte del dinero entra por descuento de haberes o por convenio?
3 · De sus veinte mayores depositantes, ¿hay empresas u organismos entre ellos?
4 · ¿Captaron depósitos grandes en el último año para poder colocar?
| Si contestó… | Su caso es… | Y lo que sigue le aplica así |
|---|---|---|
| Sí a 1 y 2, no a 3 y 4 | Cooperativa cerrada | Su concentración es estructural. Vaya directo al apartado del convenio |
| No a 1 y 2, sí a 3 o 4 | Cooperativa abierta | Su concentración es de dinero que se puede ir. Le aplica todo el artículo |
| Sí a las cuatro | Las dos cosas a la vez | Tiene los dos riesgos: el del convenio y el del dinero que se va |
Una cooperativa de gremio que además captó depósitos de empresas para poder colocar tiene las dos concentraciones encimadas.
Y ninguna de las dos aparece en el reporte mensual.
La cooperativa cerrada
Una cooperativa de un ministerio, de un gremio o de una empresa tiene concentración alta por definición: sus socios comparten empleador.
Y las calificadoras lo reconocen expresamente. En un informe de calificación de una cooperativa de servidores públicos se lee:
«La naturaleza de la cooperativa le permite contar con una baja volatilidad de depósitos, mostrando una liquidez estructural óptima.»
Ahí la concentración no es un riesgo: es una fortaleza. El dinero entra por descuento de haberes y sale por retiro voluntario, que es raro.
Es la misma distinción que aparece al analizar cualquier indicador de gestión en rojo: el número solo no dice si hay un problema.
La cooperativa abierta con grandes depositantes
El caso opuesto: una cooperativa de comunidad que captó depósitos grandes de empresas o de organismos para crecer rápido.
Esos depósitos no tienen vínculo con la cooperativa. Están ahí por la tasa, y se van por la tasa.
| Tipo de fondeo | Cómo se comporta | Qué lo retiene |
|---|---|---|
| Socio individual | Estable, renueva casi siempre | La relación y el servicio |
| Convenio de nómina | Estable mientras dure el convenio | El acuerdo con el empleador |
| Depósito de una empresa | Sensible a la tasa | El rendimiento y poco más |
| Depósitos grandes de afuera | Volátil | Solamente el precio |
De sus veinte mayores depositantes, ¿cuántos están ahí por la relación y cuántos por la tasa?
Si la mayoría está por la relación, su concentración es estructural y está bien.
Si la mayoría está por la tasa, tiene un problema de fondeo con cara de fortaleza.
¿Qué está por exigir la norma?
Y acá está la razón por la que este artículo tiene fecha de vencimiento.
Un supervisor de la región preparó un proyecto normativo para cooperativas de ahorro y crédito. Entre sus exigencias figuran pruebas de estrés con supuestos obligatorios.
«Entre los supuestos obligatorios figuran retiros equivalentes al 15 %, 20 % y 25 % del total de depósitos, la salida de los 10 o 20 principales depositantes, así como la pérdida del financiamiento proveniente de otras instituciones financieras o de cooperativas.»
«Además, deberán controlar la concentración de depósitos para evitar una excesiva dependencia de un número reducido de ahorristas.»
No dice «medir». Dice CONTROLAR.
Controlar significa tener un límite y saber si se cumple.
Y ya hay un límite normativo en otra jurisdicción
En Ecuador, la norma de liquidez para cooperativas fija una relación directa entre la liquidez y lo fácil que sea que el fondeo se vaya:
«El índice de liquidez estructural de primera línea deberá ser siempre mayor a dos (2) veces la volatilidad de las principales fuentes de fondeo de la entidad.»
No fija un tope a la concentración. Fija cuánta liquidez hay que tener según lo fácil que sea que ese fondeo se vaya.
Es decir: a más dinero concentrado que se puede ir, más colchón obligatorio. Y más liquidez ociosa.
Ahí está el tercer costo que mencionamos antes, convertido en exigencia: el colchón extra deja de ser prudencia y pasa a ser obligación.
¿Tenemos un límite escrito para esto?
Si la norma va a exigir controlar la concentración, la pregunta que sigue es dónde debería estar escrito ese control.
Y la respuesta es: en la declaración de apetito de riesgo que el Consejo aprueba una vez al año.
La mayoría de las declaraciones de apetito de riesgo dicen que la cooperativa tiene un apetito «moderado» al riesgo de liquidez.
Y eso no se puede incumplir. Por lo tanto, tampoco se puede controlar.
Cómo se escribe un límite de concentración
«Los veinte mayores depositantes no superarán el 25 % de las captaciones totales. Superado ese nivel, el Consejo aprueba un plan de diversificación antes de aceptar nuevos depósitos de ese tamaño.»
Una cifra: el 25 %.
Una base: las captaciones totales.
Y una consecuencia: qué pasa cuando se supera.
Sin las tres, no es un límite: es una intención.
El marco completo de cómo se escribe y se controla un límite así está en el apetito de riesgo cuantificado.
¿Qué pasa si un convenio de nómina no se renueva?
Este es el caso que más sorprende, porque no aparece como un depósito grande: aparece como muchos depósitos chicos.
Por qué un convenio es una concentración disfrazada
Si cuatrocientos socios trabajan en la misma empresa y cobran por la cooperativa, en el listado de mayores depositantes no aparece ninguno.
Pero los cuatrocientos dependen de una sola firma: la del convenio.
No se mide por socio. Se mide por empleador, por convenio y por zona.
Y esos tres cortes casi nunca están en el reporte.
Y por qué la cooperativa de gremio no está tranquila
Acá conviene corregir algo que se dijo más arriba.
Es cierto que en una cooperativa cerrada el dinero no se mueve. Los socios no retiran por tasa, y la concentración por monto es baja.
En una cooperativa abierta, si se va un gran depositante se va uno.
En una cooperativa de gremio, si no se renueva el convenio, se van todos el mismo día, y no por decisión de ellos.
Es la diferencia entre perder una parte del fondeo y perder el mecanismo por el que el fondeo entra.
Y la pregunta que hay que hacer mañana
Si su fondeo depende de un convenio, hay un dato que vale más que todos los cortes de este artículo:
¿Con cuánta anticipación tiene que avisar el empleador si no va a renovar el convenio?
Está escrito en el contrato. Y nadie lo tiene presente hasta que hace falta.
| Si el aviso es de… | Usted tiene… |
|---|---|
| 90 días o más | Un trimestre para reemplazar ese fondeo |
| 30 días | Un mes. Alcanza para avisar al Consejo, no para reemplazar |
| Sin plazo, o vence y se acabó | Se entera el día del vencimiento |
Es una línea del contrato del convenio. No hace falta calcular nada.
Si el plazo de aviso es corto, eso solo ya es una decisión para el Consejo: renegociarlo en la próxima renovación.
Los cuatro cortes que conviene tener
| Corte | Qué revela |
|---|---|
| Por monto | Qué parte del fondeo está en los mayores depositantes |
| Por empleador o convenio | Cuántos socios dependen de una sola acuerdo |
| Por zona o agencia | Si una sola localidad sostiene el fondeo |
| Por tipo de socio | Cuánto viene de personas y cuánto de instituciones |
Los cuatro se arman del mismo sistema de captaciones. Y el segundo es el que revela la concentración que el primero no ve.
La fecha de vencimiento del convenio.
Porque ese día se decide, de una vez, el futuro de todo ese fondeo.
¿Qué pasa si los mayores deciden lo mismo el mismo día?
La objeción que aparece siempre es razonable: «los veinte no se van a ir todos juntos».
Y es cierto que no se ponen de acuerdo. El problema es que no hace falta que se pongan de acuerdo.
Porque a todos les conviene lo mismo, al mismo tiempo.
Si sube la tasa del mercado, la ven todos. Si aparece una noticia sobre el sector, la leen todos. Si vence el mismo trimestre, deciden todos.
No se pusieron de acuerdo. Les convino lo mismo el mismo día.
Y hay un caso que lo confirma
En Ecuador, durante el último período, cerraron varias cooperativas de ahorro y crédito. Y el organismo que administra el seguro de depósitos tuvo que revisar sus reglas.
Analistas advierten que la nueva resolución busca proteger la liquidez del fondo de seguro ante el temor de que no aguante la liquidación simultánea de varias cooperativas.
Ese es el mismo mecanismo, un nivel más arriba: nadie se puso de acuerdo, y aun así ocurrió al mismo tiempo.
Y cuando el fondeo se va, lo que queda al descubierto es la calidad de la cartera, que hasta ese momento nadie había cuestionado.
Los tres escenarios que conviene correr
PARA SU GERENTE DE RIESGOS · si usted es Consejero, alcanza con saber que estos tres escenarios existen y que alguien tiene que correrlos.
| Escenario | Qué se simula |
|---|---|
| 1 · Salida de los mayores | Que los 10 y los 20 principales depositantes no renueven |
| 2 · Pérdida de un convenio | Que el convenio más grande no se renueve al vencer |
| 3 · Retiro general | Retiros del 15 %, 20 % y 25 % del total de depósitos |
Son exactamente los supuestos que un supervisor de la región preparó como obligatorios para las cooperativas.
Lo vemos en detalle más abajo.
¿Cuánto de nuestro gasto financiero es prima por concentración?
Acá está el costo, y es distinto del de otros indicadores: no es un riesgo futuro, es un gasto que ya se está pagando.
Por qué un gran depositante cuesta más
Un socio que deposita mil dólares acepta la tasa de pizarra.
Un depositante que pone doscientos mil negocia. Y la cooperativa le paga por encima de la tasa general, porque necesita ese fondeo.
Es la prima de concentración, o sea lo que se paga de más por sostener a los depositantes principales.
Y está adentro del gasto financiero, sin separar.
Cuánto da en la cooperativa del ejemplo
Con USD 3.726.000 en los veinte mayores y un diferencial de 1,2 puntos sobre la tasa general:
Sobre un excedente proyectado de USD 380.000, esa prima representa el 12 % del excedente del año.
Que la cooperativa ya está pagando, todos los meses, sin que figure en ningún renglón con ese nombre.
Los otros dos costos, que no se calculan
La prima es el único costo cierto. Hay otros dos, y todavía no ocurrieron:
| Costo | Cuándo aparece | Por qué no lo sumamos |
|---|---|---|
| Reemplazo del fondeo | Si un depositante grande se va y hay que reponer ese dinero | Depende de la tasa que haya ese día |
| Colchón extra | Todo el tiempo: una cooperativa concentrada sostiene más liquidez | Es costo de oportunidad, no gasto registrado |
Los USD 44.712 sólo cuentan la prima que se paga hoy.
No incluyen el reemplazo ni el colchón ocioso.
Es el piso, no el techo. Y por eso ningún consejero lo puede discutir.
Y si quiere hacer esta cuenta con los números de su cooperativa, el simulador del costo de la demora es abierto y no pide registro.
¿Cómo se reparte el fondeo sin perder volumen?
Esta es la parte que casi nunca se discute, porque la reacción natural es la equivocada.
Rechazar depósitos grandes.
Baja la concentración, es cierto. Y también baja el fondeo, que es con lo que se coloca crédito.
Se arregla el indicador y se rompe el negocio.
Las cuatro maneras que sí funcionan
| Medida | Qué hace | Cuánto tarda |
|---|---|---|
| Escalonar los vencimientos | Que los grandes no venzan todos en el mismo trimestre | Se decide al captar |
| Sumar socios chicos | Baja el porcentaje sin tocar el numerador | Meses |
| Convertir tasa en relación | Dar al gran depositante un motivo distinto del precio para quedarse | Depende del vínculo |
| Abrir nuevos convenios | Reparte la dependencia entre varios empleadores | Un año o más |
Escalonar los vencimientos es una decisión sobre a qué plazo se ofrece cada depósito nuevo.
No cuesta dinero, no baja el fondeo, y se aplica desde esta semana.
Es el mismo criterio que usamos en el calce de plazos: el vencimiento se decide al captar, no al vencer.
Y la que más dura en el tiempo
La tercera. Un depositante que está por la tasa se va con la tasa. Uno que tiene una relación con la cooperativa, no.
Y qué se le dice a un gran depositante cuando se lo visita
Acá suele aparecer la duda práctica: ¿voy y le digo qué?
No se va a hablar de tasa. Se va a preguntar tres cosas.
1 · ¿Cuándo va a necesitar ese dinero?
2 · ¿Para qué lo está guardando?
3 · ¿Le serviría otro plazo que el que tiene?
Para el depositante, una relación donde antes había una tasa.
Y para la cooperativa, información que no estaba en ningún sistema: cuándo se va a ir ese dinero de verdad.
Eso alimenta directamente el calendario de vencimientos de los grandes.
Y hay algo más: un depositante al que le preguntan cuándo necesita su dinero avisa antes de retirarlo. Uno al que nunca visitaron, no.
De nuestros veinte mayores depositantes, ¿a cuántos los visitamos este año?
Si la respuesta es ninguno, están ahí solamente por el precio.
Qué hacer el lunes
Acá hay dos trabajos distintos, y no los hace la misma persona.
Si usted es Consejero o Director: qué PEDIR
1 · ¿Qué parte de nuestras captaciones está en los veinte mayores depositantes?
2 · ¿Cuánto de ese fondeo vence en los próximos 180 días?
3 · ¿Tenemos un límite escrito de concentración, con una cifra?
Las tres se contestan con el sistema de captaciones. Y conviene saber esto antes de preguntar:
Si le contestan con un porcentaje, la cooperativa lo mide y usted acaba de incorporar un indicador a la sesión.
Si le contestan «lo sacamos del informe de la calificadora», lo leen una vez al año, que no es lo mismo que medirlo.
Y si le contestan «lo averiguamos», nadie lo mide. Y su calificadora sí.
Y una cuarta, para dejar el tema cerrado: pedir que el reporte de captaciones muestre los veinte mayores y su porcentaje, todos los meses, al lado del saldo total.
Un saldo de captaciones que crece no dice nada si no se sabe de quién viene.
Y qué contestar si le dicen que no se puede
| Si le dicen… | Usted puede contestar… |
|---|---|
| «Es información sensible» | No hacen falta nombres. Alcanza con los saldos ordenados de mayor a menor |
| «El sistema no lo saca» | Es ordenar la tabla de captaciones por saldo. Cualquier sistema lo hace |
| «Nunca nos lo pidieron» | Es cierto. Y la calificadora sí lo calcula, con los datos que le entregamos nosotros |
Si usted es Gerente General o de Riesgos: qué HACER
Por monto, por empleador o convenio, por zona y por tipo de socio.
Los cuatro salen del mismo sistema de captaciones. Es un trabajo de una tarde.
Comparar la tasa promedio que se paga a los veinte mayores contra la tasa general, y aplicar esa diferencia a su volumen.
El número que sale no estaba en ningún renglón.
Cuándo vence cada uno de los veinte, y cuándo vencen los convenios.
Es la lista que convierte una foto en un calendario de riesgo.
Qué NO hacer
Subirle la tasa al gran depositante para que no se vaya.
Funciona una vez. Y le enseña que cada vencimiento es una negociación.
A partir de ahí, la prima sube todos los años.
Escalonar los vencimientos de las nuevas captaciones grandes.
No cuesta nada, no baja el fondeo, y evita que los grandes venzan todos en el mismo trimestre.
Y una razón de calendario
La norma que exige controlar la concentración ya está redactada en una jurisdicción de la región.
Y el límite se escribe en la declaración de apetito de riesgo, que se aprueba una vez al año.
Si esa revisión pasa sin la cifra, el próximo momento para ponerla es dentro de doce meses.
Y si su cooperativa tiene varios indicadores fuera de meta a la vez, el criterio para elegir por cuál empezar está en cómo priorizar los KPIs en rojo.
+200 instituciones y empresas · 7 países · Trabaja con cooperativas de ahorro y crédito en América Latina
Preguntas frecuentes
El cierre
El reporte de captaciones informa cuánto dinero hay.
La concentración informa de quién depende.
Y una última cosa, sobre esta serie
Los otros cuatro artículos de esta serie miran un indicador cada uno.
Este mira de quién depende el dinero que los sostiene a todos.
Mora temprana · el indicador que avisa noventa días antes que el resto.
Calce de plazos · por qué la liquidez puede estar perfecta y el fondeo no.
Cobertura de cartera problemática · la provisión que no llega de a poco, llega junta.
Apetito de riesgo cuantificado · en qué unidad se escribe un límite para que se pueda controlar.
Veinte personas pueden decidir la liquidez de siete mil.
Y ninguna de las veinte lo sabe.
No hace falta rechazar depósitos, ni frenar el crecimiento, ni cambiar de sistema.
Hace falta una fila más en el reporte de captaciones, y una cifra en la declaración de apetito de riesgo.
La calificadora de su cooperativa ya calcula este indicador.
La pregunta es si usted lo va a leer en su propio reporte mensual, o en el informe de calificación del año que viene.
QUIERE RECIBIR, GRATIS, LOS 48 KPIs EN ROJO
Recíbalo con su meta, su logro y la pérdida silenciosa que provoca cada uno.
Y con más información del Workshop Individual (Uno a Uno) con el Prof. Vogel.
Presione aquí para solicitar los 48 KPIs por WhatsApp al +51 995 174 900